核心观点与关键数据
万物交易所愿景推进
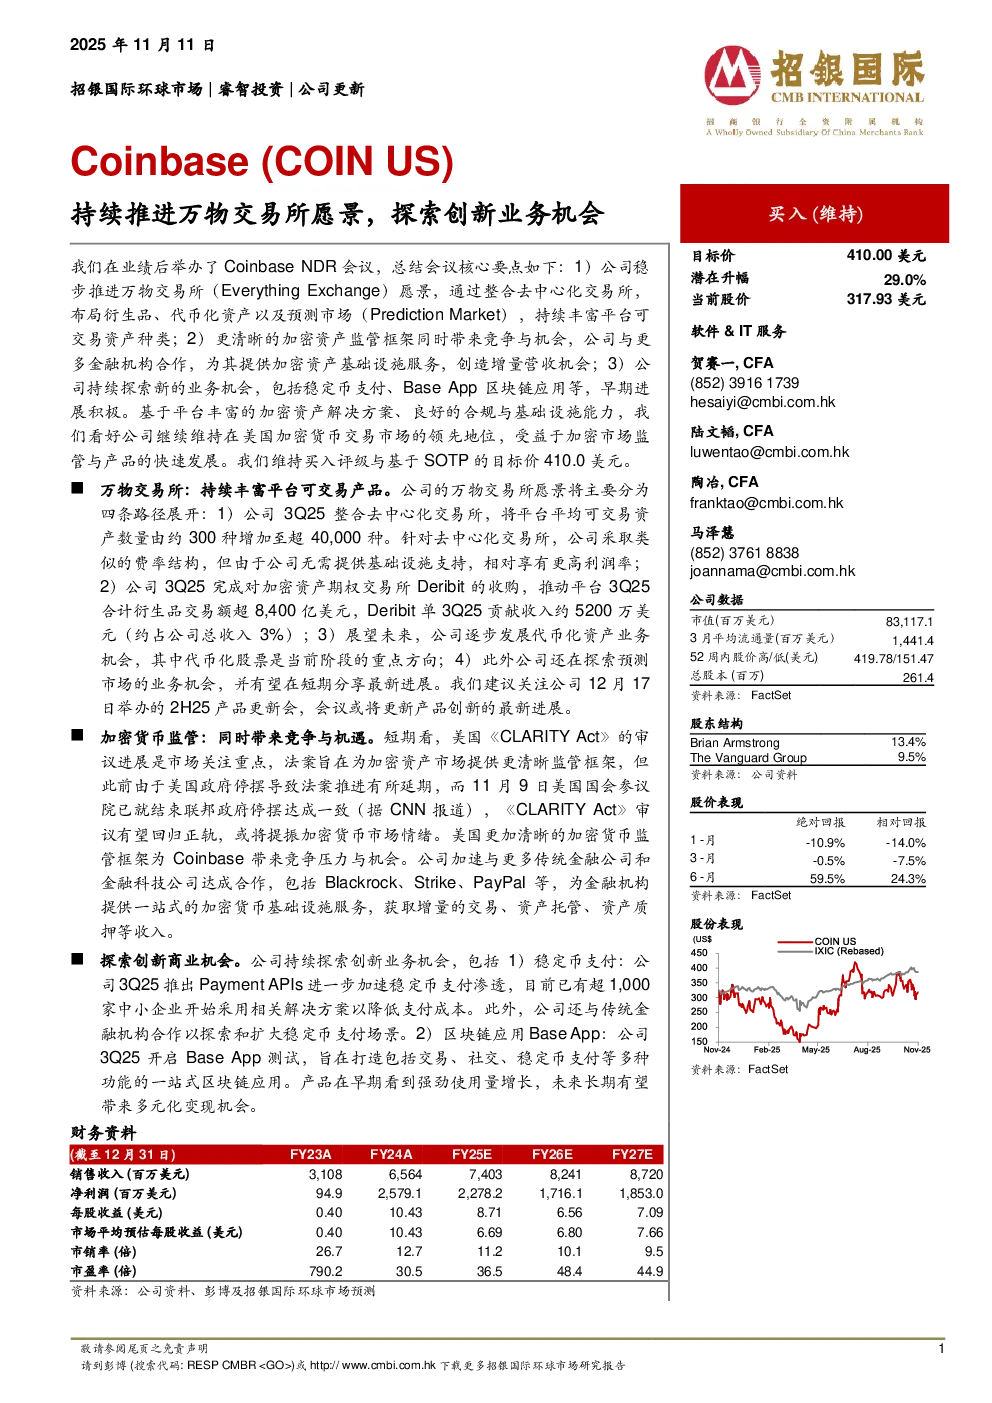
公司稳步推进万物交易所愿景,通过整合去中心化交易所(平台可交易资产数量将增加至超40,000种)、收购加密资产期权交易所Deribit(推动衍生品交易额超8,400亿美元)、发展代币化资产业务(重点为代币化股票)以及探索预测市场业务,持续丰富平台可交易资产种类。公司建议关注12月17日举办的2H25产品更新会,或将有产品创新最新进展。
加密货币监管:竞争与机遇并存
美国《CLARITY Act》审议进展是市场关注重点,法案旨在为加密资产市场提供更清晰监管框架,或提振市场情绪。更清晰的监管框架为Coinbase带来竞争压力与机会,公司加速与Blackrock、Strike、PayPal等金融机构合作,为其提供加密资产基础设施服务,创造增量营收机会(如交易、资产托管、资产质押等收入)。
探索创新商业机会
公司持续探索创新业务机会,包括:
- 稳定币支付:3Q25推出Payment APIs加速稳定币支付渗透,已有超1,000家中小企业采用,并与传统金融机构合作扩大场景。
- Base App区块链应用:3Q25开启Base App测试,打造交易、社交、稳定币支付等功能的一站式区块链应用,产品在早期看到强劲使用量增长,未来有望带来多元化变现机会。
研究结论与目标价
基于平台丰富的加密资产解决方案、良好的合规与基础设施能力,看好公司维持在美国加密货币交易市场的领先地位,受益于加密市场监管与产品的快速发展。维持买入评级,基于SOTP的目标价410.0美元,潜在升幅29.0%,当前股价317.93美元。
财务数据(截至12月31日)
- 销售收入:FY23A 3,108百万美元,FY24A 6,564百万美元,FY25E 7,403百万美元,FY26E 8,241百万美元,FY27E 8,720百万美元。
- 净利润:FY23A 94.9百万美元,FY24A 2,579.1百万美元,FY25E 2,278.2百万美元,FY26E 1,716.1百万美元,FY27E 1,853.0百万美元。
- 每股收益:FY24A 10.43美元,FY25E 8.71美元,FY26E 6.56美元,FY27E 7.09美元。
- 市销率:FY24A 12.7倍,FY25E 11.2倍,FY26E 10.1倍,FY27E 9.5倍。
- 市盈率:FY24A 30.5倍,FY25E 36.5倍,FY26E 48.4倍,FY27E 44.9倍。
股东结构
- Brian Armstrong 13.4%
- The Vanguard Group 9.5%
股价表现
- 1月绝对回报-10.9%,相对回报-14.0%
- 3月绝对回报-0.5%,相对回报-7.5%
- 6月绝对回报59.5%,相对回报24.3%