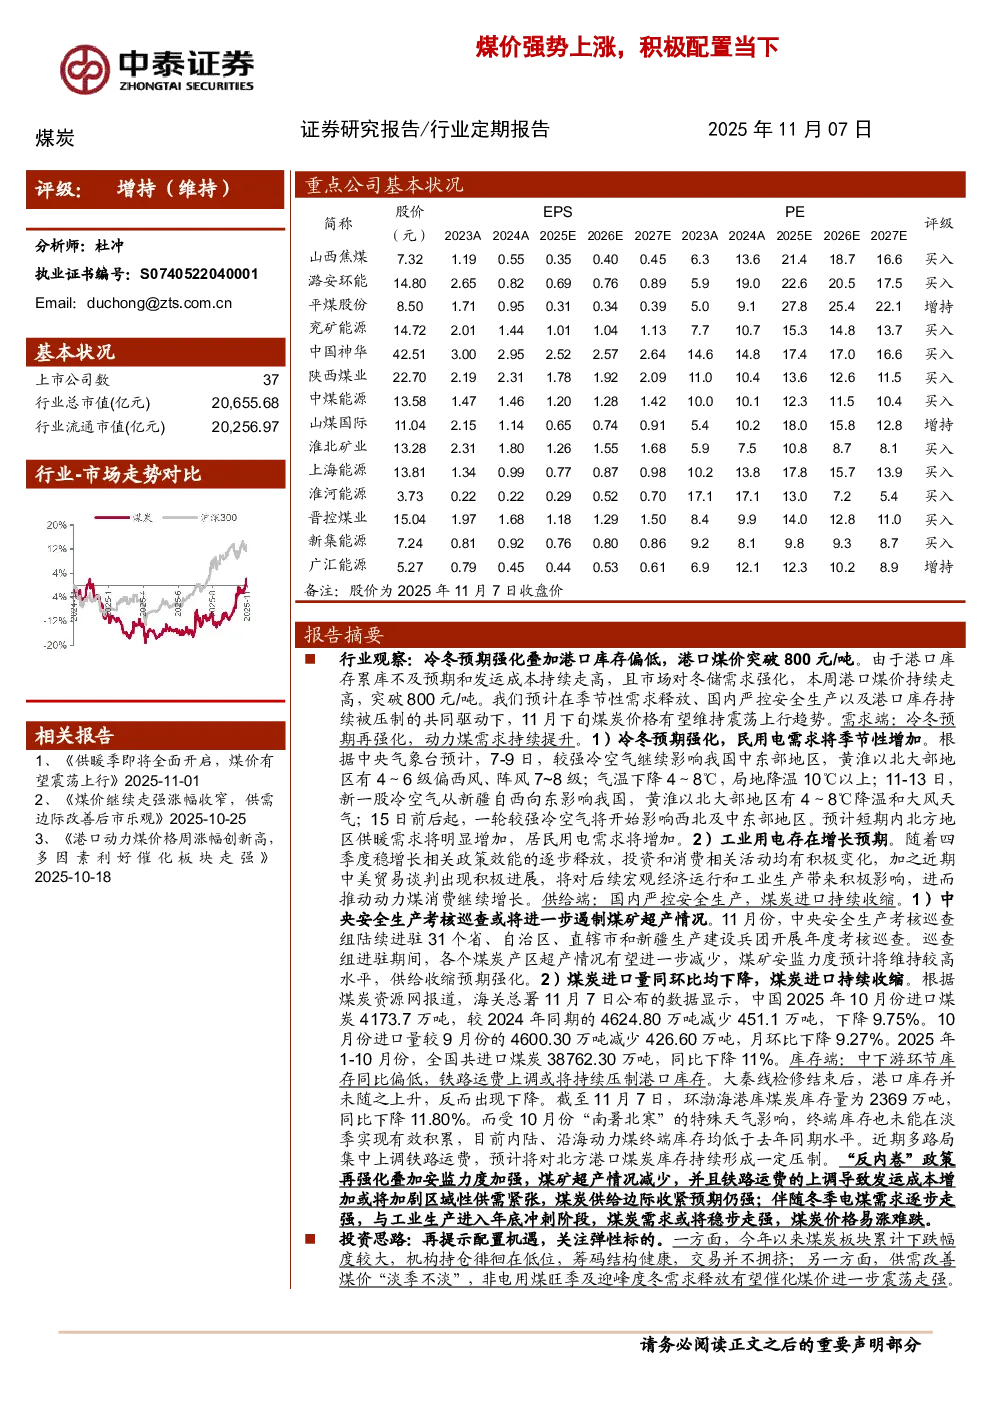
核心观点及投资思路
- 行业观察:冷冬预期强化叠加港口库存偏低,港口煤价突破800元/吨。由于港口库存累库不及预期和发运成本持续走高,且市场对冬储需求强化,本周港口煤价持续走高,突破800元/吨。预计在季节性需求释放、国内严控安全生产以及港口库存持续被压制的共同驱动下,11月下旬煤炭价格有望维持震荡上行趋势。
- 需求端:冷冬预期再强化,民用电需求将季节性增加;工业用电存在增长预期。
- 供给端:国内严控安全生产,中央安全生产考核巡查或将进一步遏制煤矿超产情况;煤炭进口持续收缩,10月份进口量同比下降9.75%,1-10月份同比下降11%。
- 库存端:中下游环节库存同比偏低,铁路运费上调或将持续压制港口库存。环渤海港库煤炭库存量为2369万吨,同比下降11.80%。
- 投资思路:再提示配置机遇,关注弹性标的。煤炭板块今年以来累计下跌幅度较大,机构持仓徘徊在低位,筹码结构健康,交易并不拥挤;供需改善煤价“淡季不淡”,非电用煤旺季及迎峰度冬需求释放有望催化煤价进一步震荡走强。
- 动力煤:重点推荐高弹性标的【兖矿能源】【山煤国际】【晋控煤业】【陕西煤业】,【广汇能源】【中煤能源】【新集能源】【中国神华】【淮河能源】有望受益。
- 炼焦煤:重点推荐【潞安环能】【平煤股份】【淮北矿业】【山西焦煤】,【上海能源】【神火股份】【兰花科创】【永泰能源】有望受益。
- 价格跟踪:
- 动力煤:京唐港动力末煤价格周环比上涨47元/吨至822元/吨。供应方面,日均产量549.30万吨,周环比增长0.77%,同比下降6.17%;需求方面,25省综合日耗煤511.70万吨,周环比下降0.47%,同比下降1.58%。
- 焦煤及焦炭:京唐港主焦煤价格周环比上涨100元/吨至1860元/吨。供应方面,523家样本煤矿精煤日产量73.83万吨,314家样本洗煤厂精煤日产量27.53万吨,周环比分别-2.65%和+3.81%,同比分别-6.57%和-11.05%;需求方面,247家钢企铁水日产为234.22万吨,周环比下降0.91%,同比增长0.07%。
- 库存跟踪:
- 动力煤:秦皇岛煤炭库存为2369万吨,同比下降11.80%;终端库存均低于去年同期水平。
- 炼焦煤:进口港口炼焦煤库存、全样本独立焦化企业炼焦煤库存、247家钢铁企业炼焦煤库存均处于较低水平。
- 下游表现:
- 电厂日耗:终端动力煤日耗合计(万吨)为511.70万吨,周环比下降0.47%,同比下降1.58%。
- 钢价、吨钢利润及高炉开工率:Mysteel普钢绝对价格指数上涨,全国平均吨焦盈利有所改善,高炉开工率维持高位。
- 甲醇、水泥价格以及水泥需求:甲醇价格指数上涨,水泥价格指数上涨,水泥熟料产能利用率下降,全国水泥库容率下降。
- 板块及个股表现:本周煤炭板块上涨4.5%,表现优于大盘;其中动力煤板块上涨4.7%,焦煤板块上涨3.4%,焦炭板块上涨6.9%。涨幅前三的分别为安泰集团(28.0%)、陕西黑猫(12.0%)、晋控煤业(10.1%)。
- 风险提示:政策限价风险;煤炭进口放量;宏观经济大幅失速下滑;第三方数据存在因数据获取方式、处理方法等因素导致的可信性风险;研报使用信息更新不及时风险。