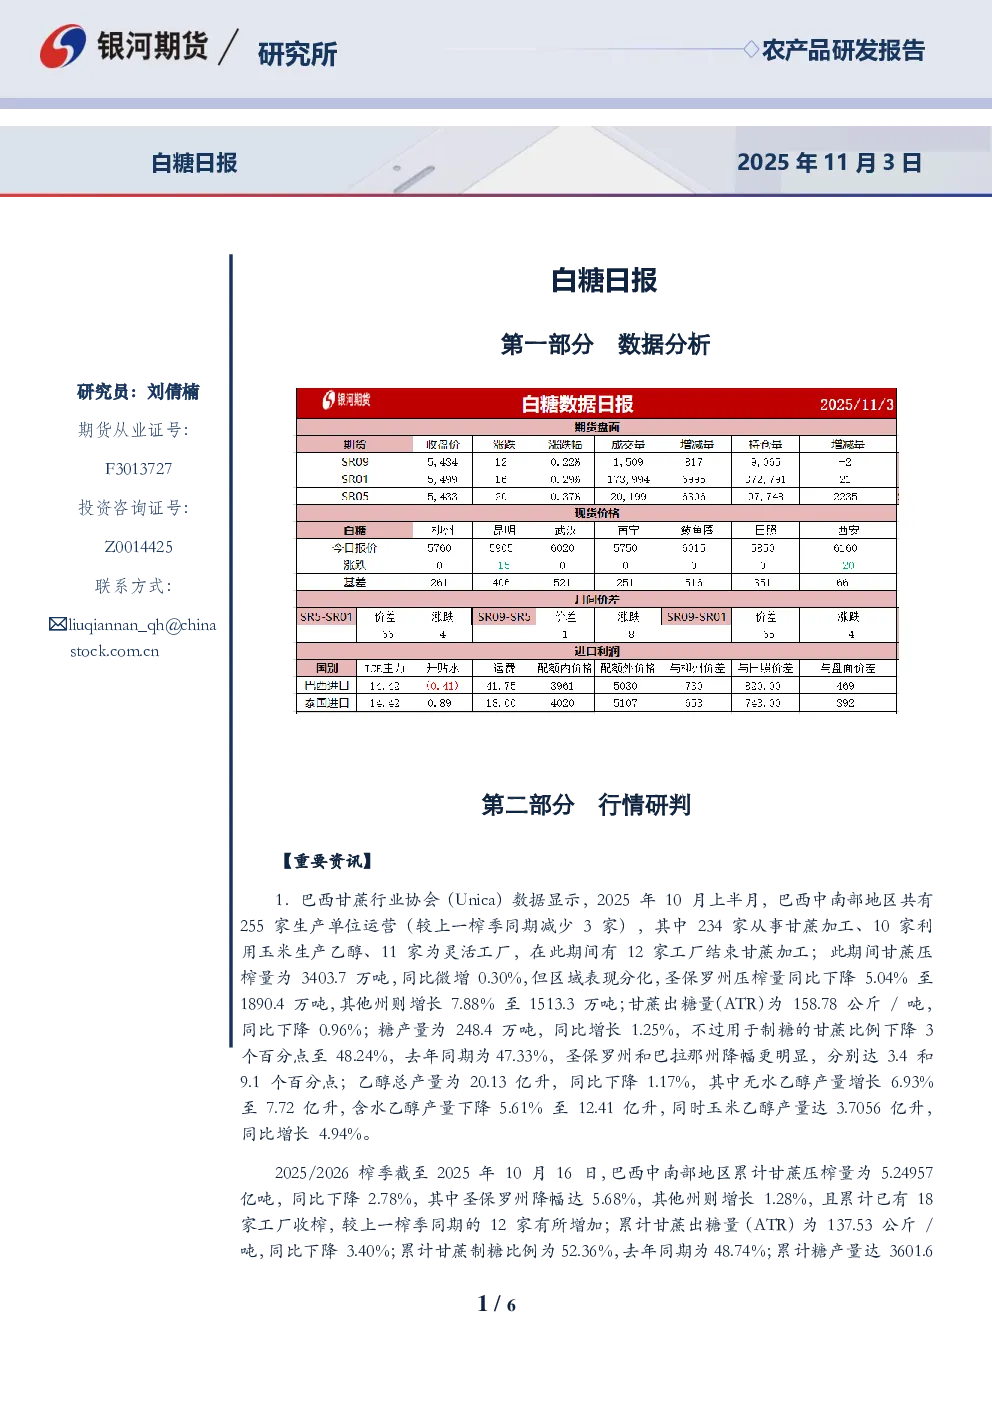
数据分析
- 巴西:2025年10月上旬,巴西中南部地区甘蔗压榨量微增0.30%,但区域分化明显,圣保罗州压榨量下降5.04%,其他州增长7.88%。甘蔗出糖量(ATR)同比下降0.96%,糖产量同比增长1.25%,但用于制糖的甘蔗比例下降3个百分点至48.24%。乙醇总产量同比下降1.17%,玉米乙醇产量同比增长4.94%。截至2025年10月16日,巴西中南部地区累计甘蔗压榨量同比下降2.78%,累计糖产量同比增长0.89%,累计乙醇总产量同比下降8.23%,玉米乙醇产量同比大幅增长17.23%。
- 印度:2025/26榨季,印度北方邦政府上调甘蔗收购价,早熟品种甘蔗收购价定为4000卢比/吨,普通品种为3900卢比/吨,预计为蔗农带来约3000亿卢比额外收益。
- 中国:2024/25年度全国糖产量预计为1116.6万吨,2025/26年度全国糖产量预计为1156万吨,其中广西产量670万吨,云南产量260万吨,广东产量60万吨,新疆76万吨,内蒙古70万吨。
逻辑分析
- 国际市场:全球主产区增产预期兑现,巴西糖产增加的预期接近现实,预计将达历史性偏高位。近期巴西下调油价,乙醇对食糖支撑重心下移,原糖基本面偏弱,预计大趋势偏弱势,短期超跌后有所修复。
- 国内市场:外糖价格偏弱对郑糖价格重心有影响,但国内糖厂陆续开榨,国内产量和质量影响比重增加,国内白糖产量增幅不及预期,且海关暂停部分企业糖浆和预拌粉进口,预计短期内郑糖价格略强。
交易策略
- 单边:国际糖价大趋势偏弱,短期预计反弹修复。国内市场糖增产可能不及预期且有暂停部分企业进口糖浆和预拌粉的消息,短期有所走强,郑糖价格可能在目前价格附近震荡,建议先观望。
- 套利:观望。
- 期权:观望。