纸浆:震荡运行
基本面跟踪
- 趋势强度:0(中性)
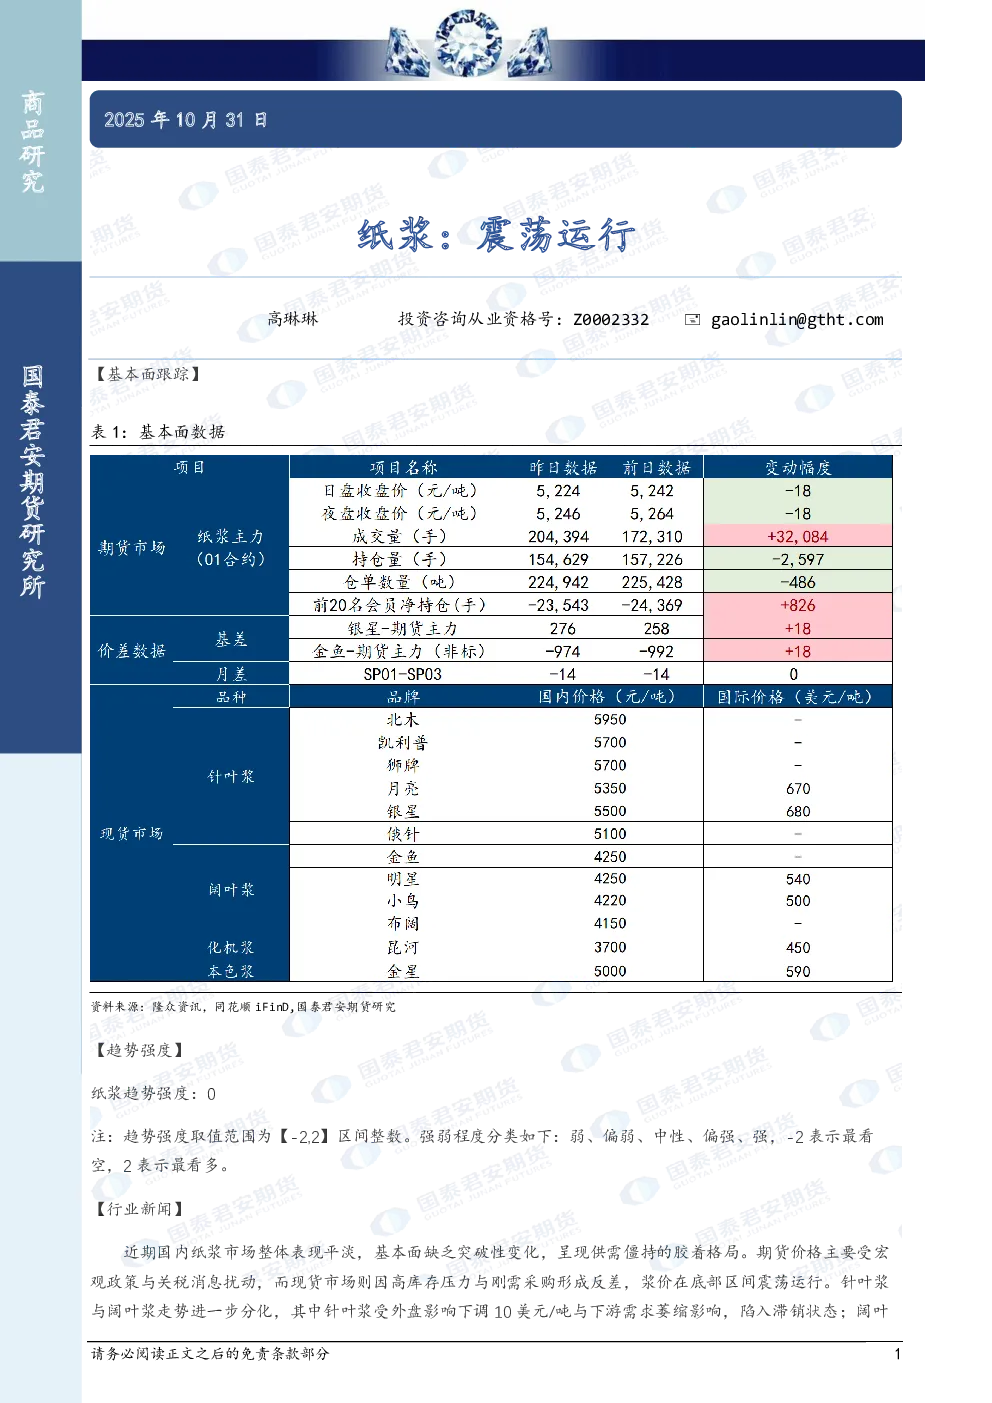
- 行业新闻:国内纸浆市场整体表现平淡,基本面缺乏突破性变化,供需僵持。期货价格受宏观政策与关税消息扰动,现货市场因高库存压力与刚需采购形成反差,浆价在底部区间震荡。针叶浆与阔叶浆走势分化,“针弱阔稳”。
供应端
- 港口库存:中国纸浆主流港口样本库存量达206.1万吨,高于历史同期,去库缓慢。
- 针叶浆:外盘报价下调至680美元/吨,国内现货跟跌乏力,山东银星报价5450-5500元/吨,俄针报价5100-5150元/吨,市场出货困难。
- 阔叶浆:金鱼品牌报价维持在4250元/吨,外盘提涨提供底部支撑。
- 进口与产能:9月纸浆进口量同比增长显著,国内新增产能持续投放,整体供应宽松。
需求方面
- 下游提价:白卡纸与文化纸企业计划提涨100元/吨,但终端订单不足,涨价能否落实存变数。
- 双胶纸:出厂均价连续多周持平,纸厂普遍亏损,挺价意愿强但缺乏需求配合。
- 开工情况:下游整体变动不大,维持稳弱局面。
- 终端消费:文化用纸终端消费能力不足,出版招标零星释放难以抵消社会订单萎缩,原纸市场库存高企。
研究结论
- 纸浆市场呈现供需僵持格局,浆价在底部区间震荡。
- 针叶浆受外盘下调与下游需求萎缩影响,陷入滞销;阔叶浆因外盘提涨与低价优势,出货稳健。
- 供应端高库存与进口压力仍是抑制市场的核心因素。
- 需求端下游提价意愿强但缺乏需求配合,终端消费能力不足。