一、螺纹、热卷
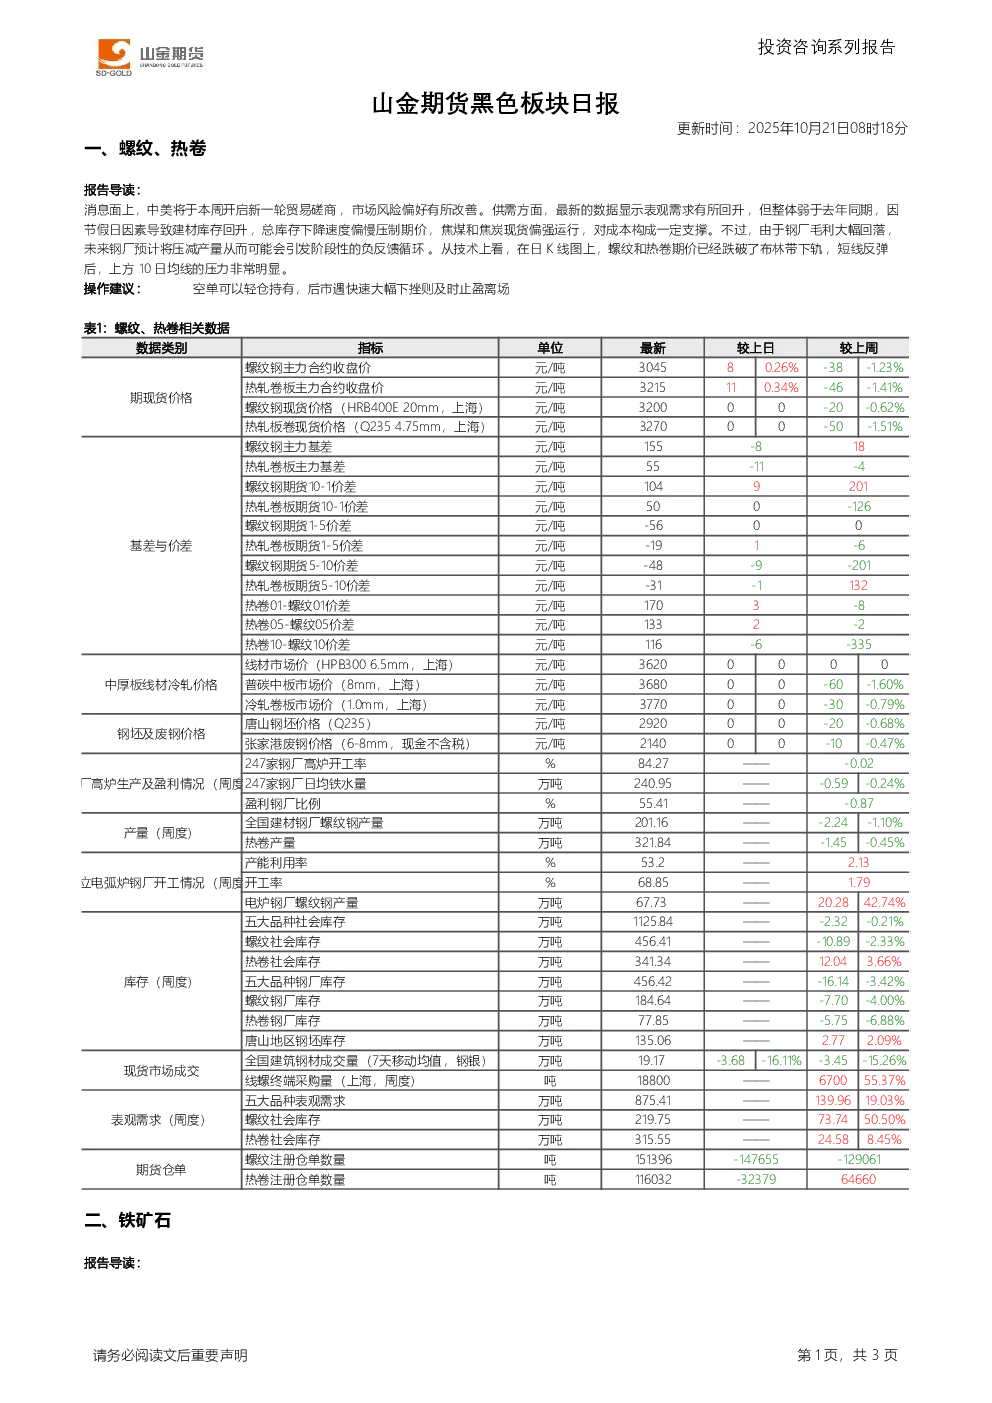
- 消息面:中美贸易磋商开启,市场风险偏好改善。
- 供需:表观需求回升但弱于去年同期,建材库存回升,总库存下降速度偏慢压制期价;焦煤和焦炭现货偏强支撑成本;钢厂毛利大幅回落,预计压减产量引发负反馈循环。
- 技术:螺纹和热卷期价跌破布林带下轨,短线反弹后遇10日均线压力。
- 操作建议:空单轻仓持有,快速大幅下挫及时止盈离场。
二、铁矿石
- 消息面:中美贸易紧张局势缓解,市场情绪提振;反内卷政策落地不及预期,对原材料偏空。
- 供需:钢厂铁水产量高位支撑需求,但钢厂利润回落或压减产量;供应端全球发运高位,港口库存回升压制期价;钢材库存去化缓慢压制市场情绪。
- 技术:01合约向下有效突破,可能展开强势下跌行情。
- 操作建议:空单继续持有。
产业资讯
- 土地市场:前三季度300城住宅用地出让金同比增长12%,成交面积下降8%;三季度土地市场降温,平均溢价率降至5.8%。
- 煤炭进口:9月从蒙古进口煤炭929万吨,创单月最高纪录,同比增长33%。
- 铁矿石发运:10月13-19日全球发运总量3333.5万吨,环比增加126万吨;澳洲巴西发运总量2825万吨,环比增加94万吨;澳洲发往中国量1729.1万吨,环比增加144.6万吨。
- 钢产量:9月粗钢产量7349万吨,同比下降4.6%;生铁产量6605万吨,同比下降2.4%;钢材产量12421万吨,同比增长5.1%。1-9月粗钢产量同比下降2.9%,生铁产量同比下降1.1%,钢材产量同比增长5.4%。
- 唐山钢厂调控:10月13-23日唐山区域型钢厂实施生产调控,预计开工率降至33%,日产量影响约5万吨。
- 朔州煤矿停产:山阴县煤矿自10月20日起停产,涉及产能3400万吨,预计10月24日恢复。