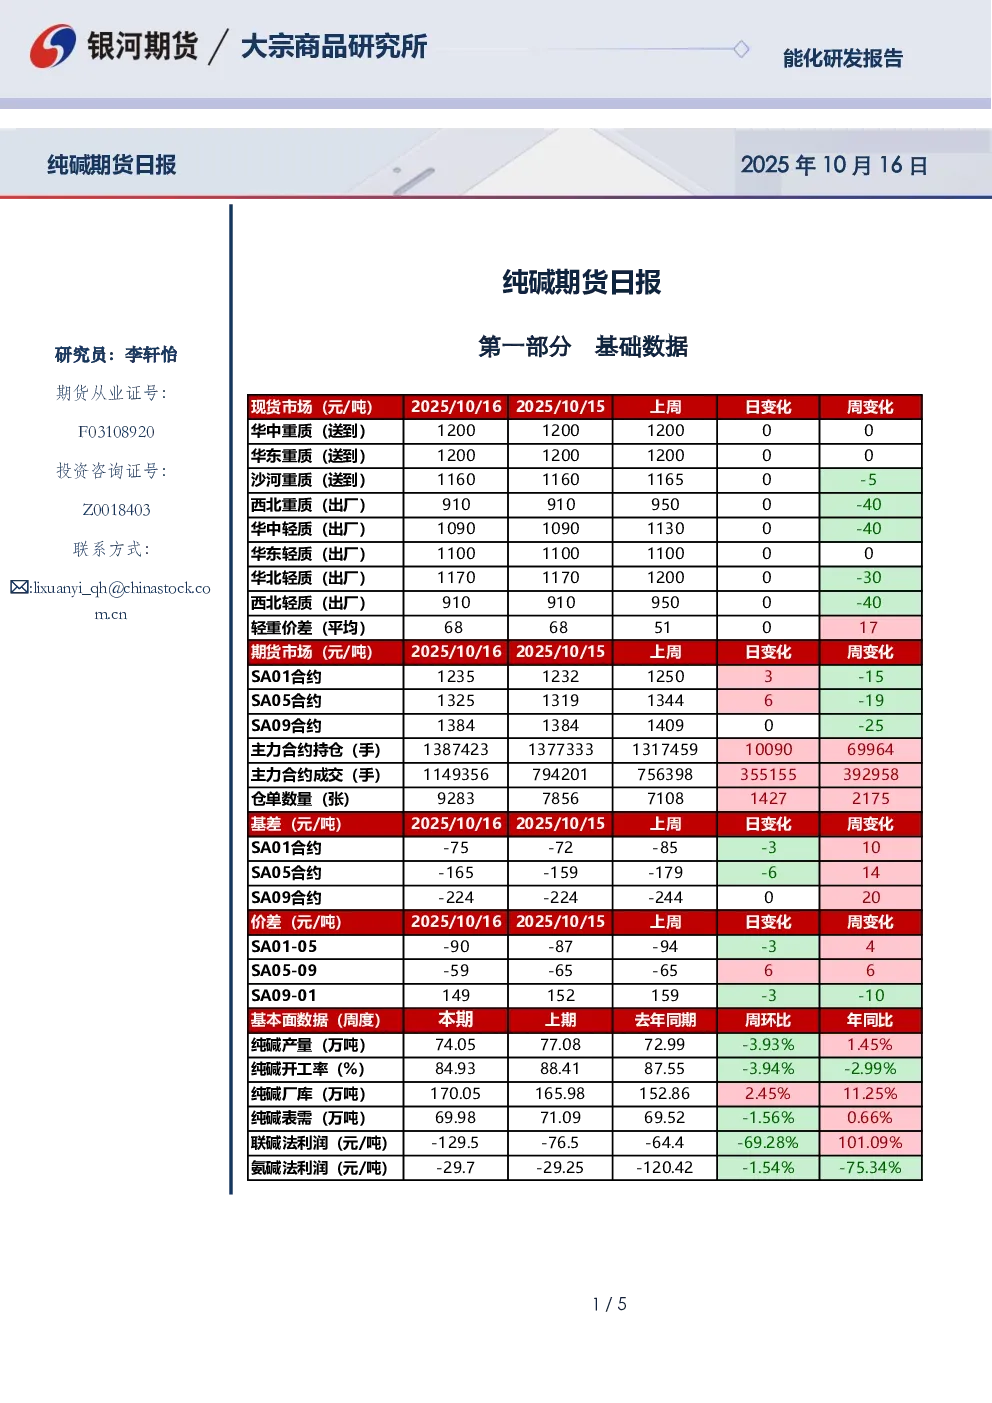
第一部分基础数据:由研究员李轩怡撰写,提供研报基本信息。
第二部分市场研判:
- 【市场情况】:沙河重碱价格变动0至1160元/吨,青海重碱价格变动0至910元/吨,华东轻碱价格变动0至1100元/吨,轻重碱价差为68元/吨。
- 【重要资讯】:
- 理论利润:截至2025年10月16日,中国氨碱法纯碱理论利润-29.70元/吨,环比下跌0.45元/吨;中国联碱法纯碱理论利润(双吨)为-129.50元/吨,环比下跌53元/吨。
- 产量:本周国内纯碱产量74.05万吨,环比下降3.03万吨,跌幅3.93%。其中,轻质碱产量32.50万吨,环比下跌1.71万吨;重质碱产量41.55万吨,环比下跌1.32万吨。
- 库存:截止到2025年10月16日,国内纯碱厂家总库存170.05万吨,较周一增加1.59万吨,涨幅0.94%。其中,轻质纯碱75.98万吨,环比增加1.68万吨;重质纯碱94.07万吨,环比下降0.09万吨。
- 产量(重复):本周国内纯碱产量74.05万吨,环比下降3.03万吨,跌幅3.93%。其中,轻质碱产量32.50万吨,环比下跌1.71万吨;重质碱产量41.55万吨,环比下跌1.32万吨。
- 【逻辑分析】:
- 本周纯碱价格偏弱,JM尾盘拉涨,玻璃交易环保题材,关注纯碱价格夜盘可能止跌反弹。
- 供应端:今日纯碱日产10.6万吨不变,周产74万吨,环比增加3万吨。纯碱产量小幅下滑,但仍处于历史高位区间。节后供应压力有所显现,库存累库至170万吨。
- 需求端:期货价格下跌,期现成交放量约7k。纯碱基本面未有根本性改善,但厂家订单压力不大,库存主要集中在中游环节。
- 政策力度仍是最大不确定性,下周将召开四中全会,随后发布十五五规划建议。题材上反内卷相关品种交易会阶段重启,科技和供应是会议的重要主题。
- 短期市场避险调整基本结束,下跌速度放缓见底,部分黑色商品品种如JM反身上涨,空头止盈。市场情绪下周预计有转换。
- 【交易策略】:
- 单边:预计下周纯碱价格震荡偏强。
- 套利:择机SA1-5正套。
- 期权:观望。
第三部分相关附图:数据来源为银河期货和隆众资讯。
作者承诺:作者李轩怡承诺以勤勉态度独立、客观地出具报告,清晰反映研究观点,不因报告内容直接或间接接收报酬。
免责声明:本报告由银河期货有限公司提供,版权属于银河期货,未经授权不得更改或传播。报告内容仅供参考,不构成投资建议,客户应独立判断,银河期货不对使用报告导致的损失负责。
联系方式:银河期货有限公司大宗商品研究所联系方式及地址。