纯苯
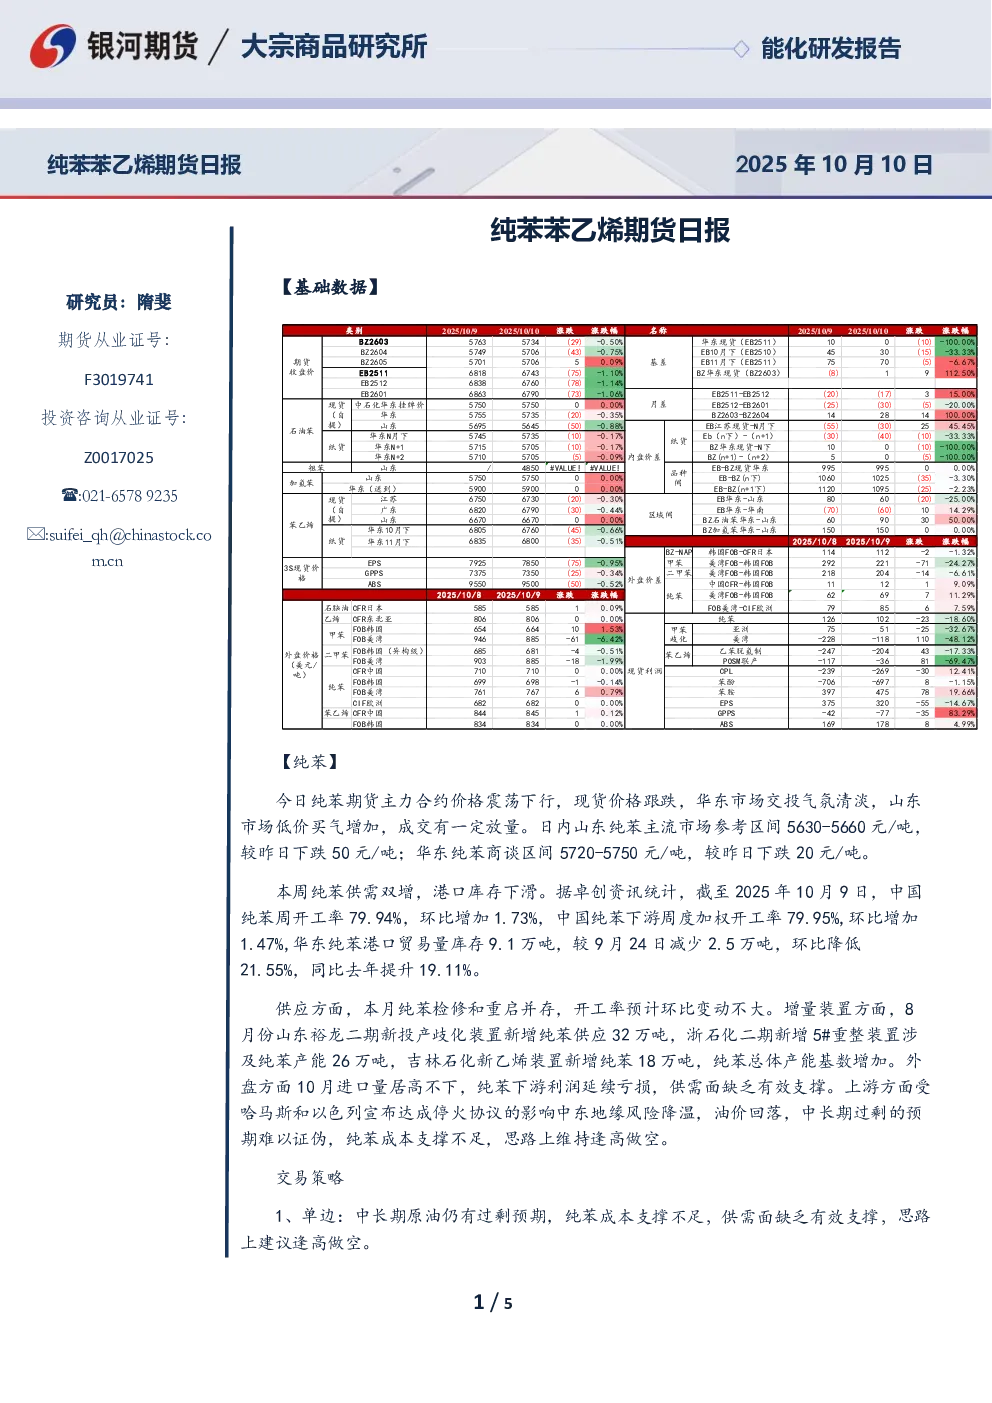
- 市场表现:今日纯苯期货主力合约价格震荡下行,现货价格跟跌。华东市场交投气氛清淡,山东市场低价买气增加,成交放量。山东纯苯主流市场参考区间5630-5660元/吨,华东纯苯商谈区间5720-5750元/吨,均较昨日下跌。
- 供需分析:本周纯苯供需双增,港口库存下滑。截至10月9日,中国纯苯开工率79.94%,环比增加1.73%;下游开工率79.95%,环比增加1.47%。华东纯苯港口贸易量库存9.1万吨,较9月24日减少2.5万吨,环比降低21.55%,同比提升19.11%。
- 供应情况:本月纯苯检修和重启并存,开工率预计环比变动不大。增量装置包括山东裕龙二期、浙石化二期、吉林石化新乙烯装置,新增纯苯供应80万吨。外盘10月进口量居高不下,下游利润延续亏损。
- 成本支撑:受哈马斯和以色列达成停火协议影响,中东地缘风险降温,油价回落,纯苯成本支撑不足。
- 交易策略:单边建议逢高做空;套利观望;期权卖看涨期权。
苯乙烯
- 市场表现:今日苯乙烯期货主力合约震荡下行,基差走弱,市场买气清淡。江苏苯乙烯现货商谈在6730-6750,10月下商谈在6760-6790,11月下商谈在6800-6825。基差商谈在11盘面+(0-10大户),10月下基差商谈在11盘面+(30-40),11月下基差商谈在11盘面+(70-75)。
- 供需分析:本周苯乙烯供增需减,港口库存上升。中国苯乙烯开工率76.54%,环比增加2.63%;下游综合开工率52.52%,周环比下降1.04%,其中EPS开工率环比下跌2.23%至39.75%,PS开工率环比下降1.21%至54.74%,ABS开工率环比增加0.05%至66.59%。
- 库存情况:京博思达睿计划外检修带动苯乙烯山东对华东价差走强,但目前区域间套利窗口关闭。节后苯乙烯港口库存和工厂库存上升,四季度国恩化学、吉林石化、广西石化装置有投产计划,供应预期增加。
- 下游需求:3S订单不足,市场现货供应充足,企业库存整体偏高。
- 后市预期:苯乙烯后市或仍面临累库压力,价格或仍将承压。
- 交易策略:单边建议逢高做空;套利观望;期权卖看涨期权。