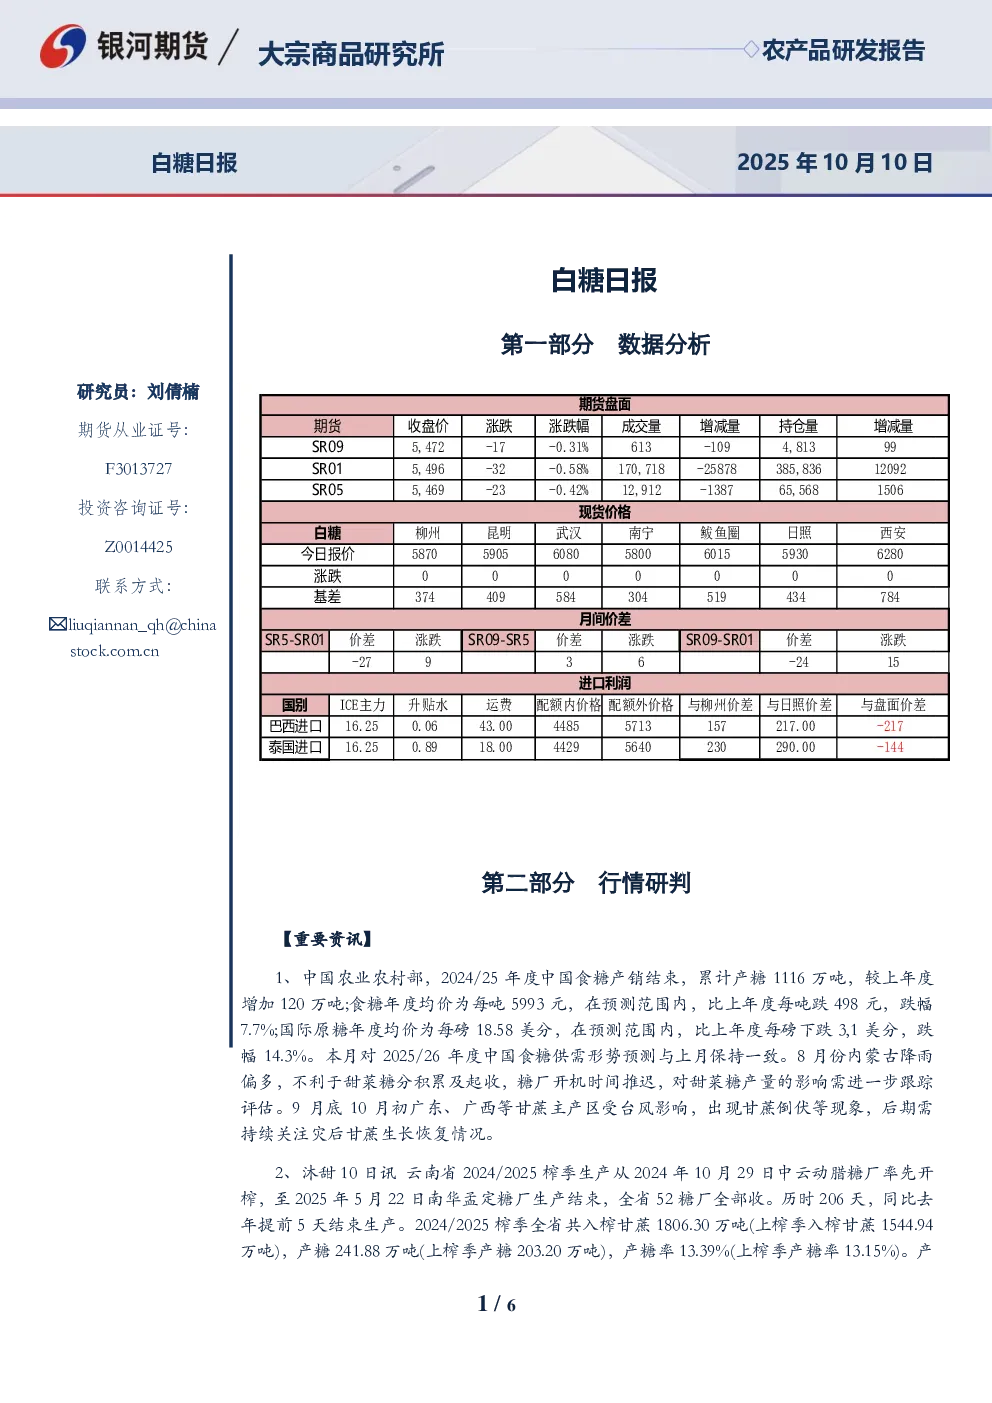
数据分析
- 中国农业农村部数据显示,2024/25年度中国食糖累计产量1116万吨,较上年度增加120万吨;食糖年度均价为每吨5993元,比上年度下跌7.7%。国际原糖年度均价为每磅18.58美分,比上年度下跌14.3%。
- 2025/26年度中国食糖供需形势预测与上月保持一致。内蒙古因降雨偏多,甜菜糖分积累及起收受影响,开机时间推迟;广东、广西等产区受台风影响,甘蔗生长恢复需持续关注。
行情研判
重要资讯
- 中国食糖产销:2024/25年度产糖1116万吨,均价5993元/吨,同比下跌7.7%;国际原糖均价18.58美分/磅,同比下跌14.3%。
- 云南榨季:2024/25榨季历时206天,入榨甘蔗1806.30万吨,产糖241.88万吨,产糖率13.39%。截至9月30日,累计销糖221.40万吨,工业库存20.47万吨。
- 巴西糖市:截至10月8日,巴西港口等待装运食糖船只83艘,数量360.81万吨,其中高等级原糖339.98万吨。桑托斯港等待出口食糖246.54万吨,帕拉纳瓜港71.02万吨。
- 内蒙古及新疆糖厂:2025/26榨季内蒙古已有8家糖厂开机,预计产糖65~68万吨;新疆已有10家糖厂投入生产,预计产糖量维持高位。
逻辑分析
- 国际市场:巴西糖产增量较大,但乙醇折糖价优势减弱,外盘预计震荡走势。
- 国内市场:广西、广东产区受台风影响,对市场有利多影响,但国内糖价仍受外盘价格影响。
交易策略
- 单边:国际糖价区间震荡,国内糖价向上空间有限,郑糖价格或略强。
- 套利:观望。
- 期权:观望。
附图
作者承诺与免责声明
- 作者承诺独立、客观地出具报告,不因报告内容接收报酬。报告内容仅供参考,不构成投资建议,客户需独立判断。