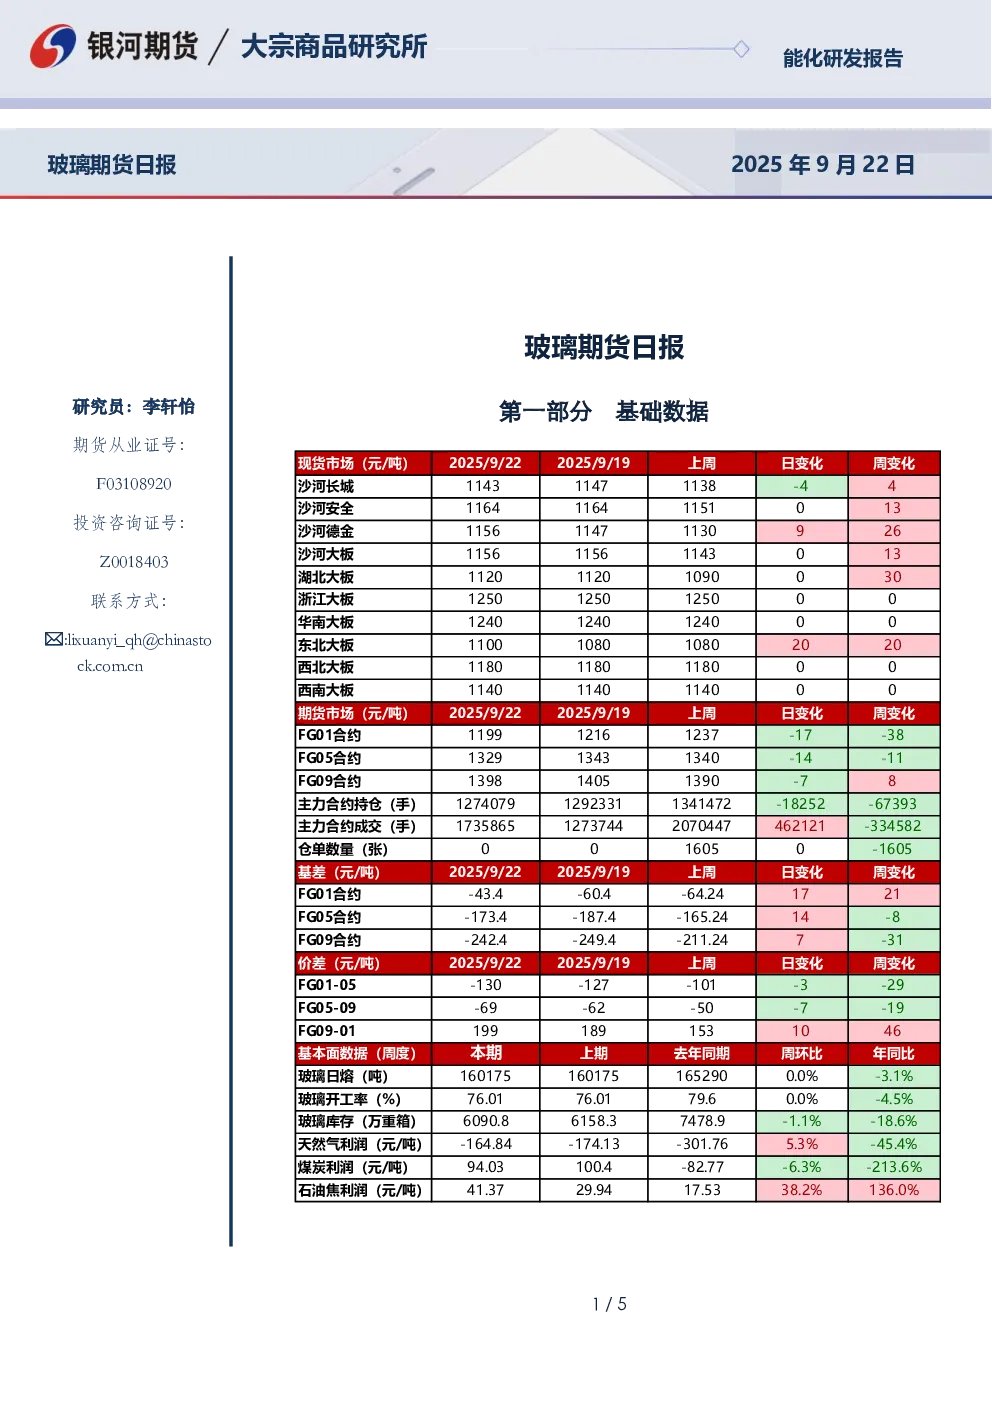
基础数据
- 现货市场:沙河、长城、安全、德金、大板等地区价格稳定,部分灵活调整。东北市场出货尚可,部分厂家提价;华东市场淡稳运行,下游入市积极性一般;华中市场多数企业价格持稳,湖北、湖南个别企业提价;西南及华南区域价格稳定,云贵部分出货尚可,四川平平,华南产销弱平。
- 期货市场:FG01合约1199元/吨,下跌38元;FG05合约1329元/吨,下跌11元;FG09合约1398元/吨,下跌78元。主力合约持仓127407手,下跌1825手;成交173586手。
- 仓单数量:1605张,下降1605张。
- 基差:FG01合约-43.4元/吨,FG05合约-173.4元/吨,FG09合约-242.4元/吨。
- 价差:FG01-05价差-130元/吨,FG05-09价差-69元/吨,FG09-01价差0元/吨。
基本面数据
- 玻璃日熔:16.02万吨,环比下降3.1%。
- 玻璃开工率:76.0%,环比持平,同比下降4.5%。
- 玻璃库存:6090.8万重箱,环比下降1.1%,同比下降18.6%。
- 利润:天然气利润-164.84元/吨,煤炭利润94.03元/吨,石油焦利润41.37元/吨。
市场研判
- 市场情况:玻璃高开低走,JM价格跌幅较大。金九银十需求环比好转,节前备货推动中下游补库。
- 重要资讯:国务院新闻办公室发布“十四五”规划系列主题新闻发布会;工业和信息化部等五部门印发《钢铁行业稳增长工作方案(2025-2026年)》。
- 逻辑分析:企业总库存下降,供应稳定。深加工订单天数环比好转。玻璃企业利润变化不大,价格未至冷修亏损区域。节前市场预期频繁切换,关注十五五计划及稳增长方案。
- 交易策略:单边反内卷+涨价+旺季备货,预计节前价格偏稳;套利观望;期权观望。
相关附图
- 玻璃基差、1-5价差、仓单数量、主力合约持仓、主力合约成交、日熔、厂家库存、表需、天然气/石油焦/煤炭为燃料利润等图表。
研究结论
- 玻璃市场短期震荡,节前预计偏稳。关注政策及需求变化,中下游补库推动价格,供应稳定。建议单边操作谨慎,套利及期权观望。