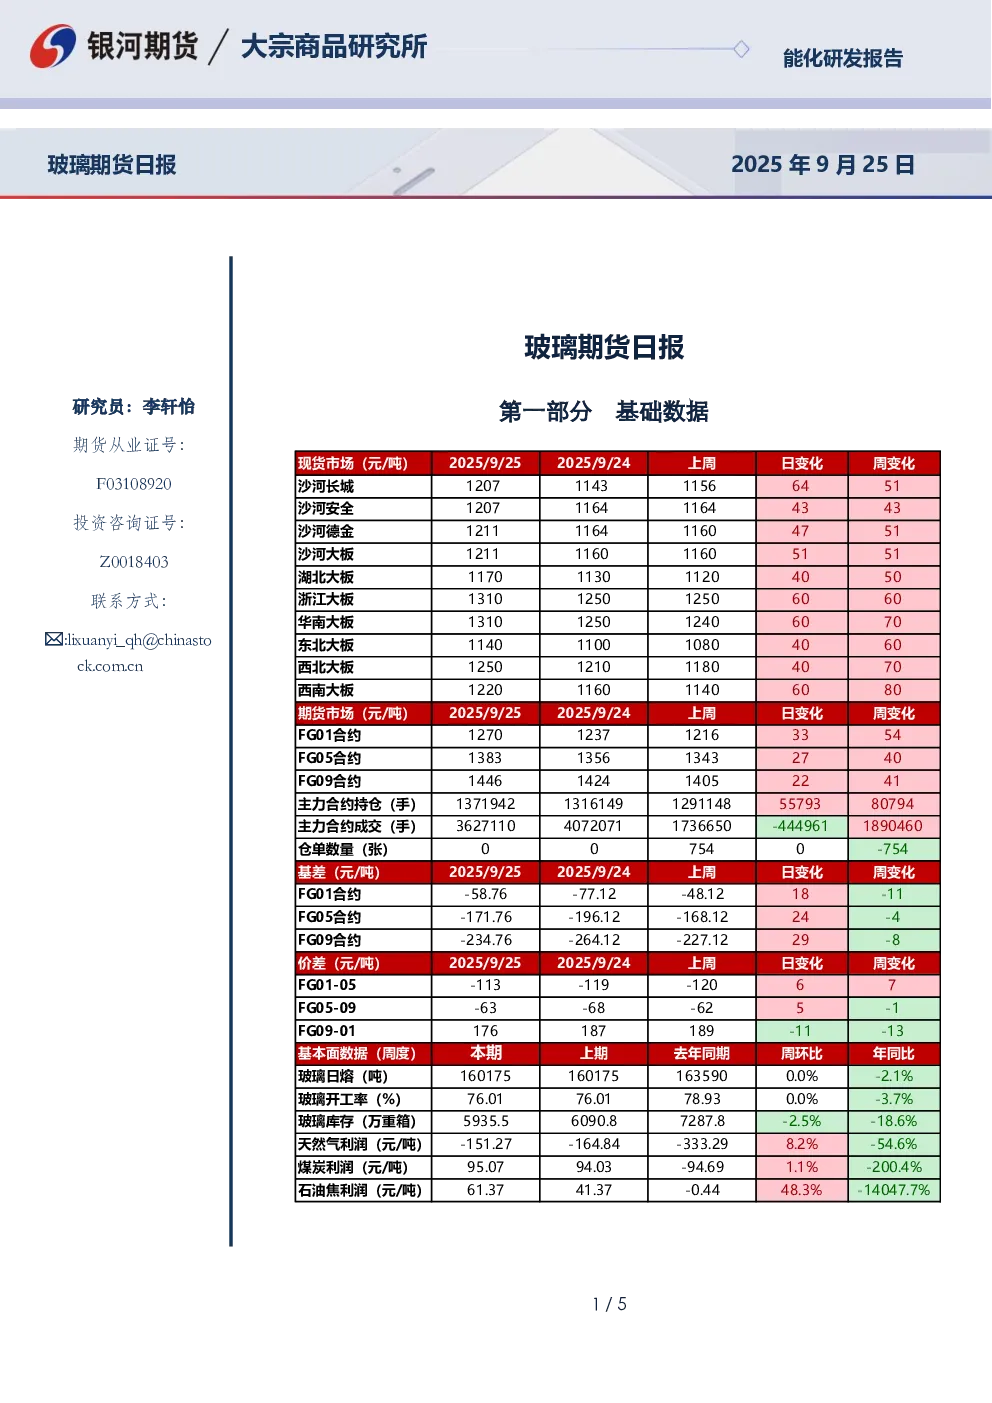
基础数据
- 现货市场:沙河、长城、安全、德金、大板等地区价格普遍上涨,涨幅2-5元/重量箱。华北地区成交放量,华东、华中、华南、西北、西南、东北地区价格均有所上调。
- 期货市场:FG01、FG05、FG09主力合约价格收于1270、1383、1446元/吨,周涨幅分别为3.54%、27.40%、22.41%。主力合约持仓量1371942手,成交量3627110手。仓单数量减少754张,基差小幅收窄。
- 基本面数据:玻璃日熔量16.07万吨,开工率76.0%,库存5935.5万重箱,环比下降2.55%。天然气利润-151.27元/吨,煤炭利润95.07元/吨,石油焦利润61.37元/吨。
市场研判
- 市场情况:玻璃现货价格上涨,市场交投升温。华北地区成交放量,厂家惜售情绪明显;华东地区超白价格提涨明显,成交量有限;华中、华南、西北、西南、东北地区价格均上调。
- 重要资讯:全国浮法玻璃日产量环比增加,库存环比下降;天然气、煤炭、石油焦利润均有所修复。
- 逻辑分析:玻璃期货维持偏强走势,沙河环保趋严,市场担忧改气后产线关停。上游出货较好,多地玻璃厂涨价。周度产量环比增加,库存下降,利润小幅修复。需求相对疲软,中游库存规模较大,上涨行情持续性需关注。临近10月,市场预期频繁切换,节前预计震荡走势。
交易策略
- 单边:关注需求疲软和中游库存,上涨行情持续性需关注,预计节前震荡。
- 套利:多玻璃空纯碱短线操作。
- 期权:观望。