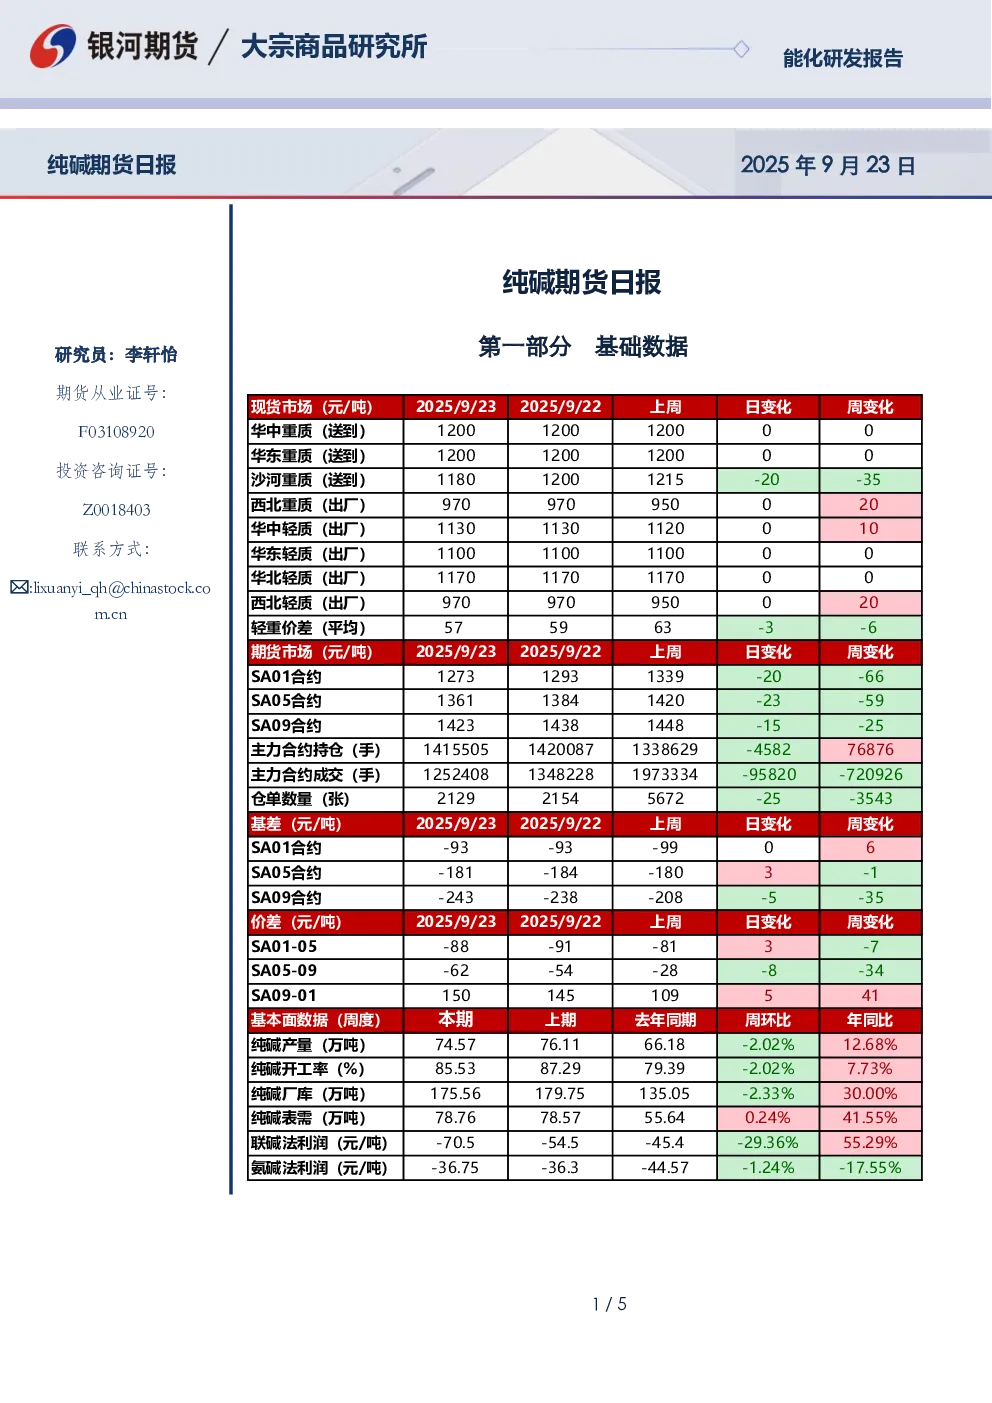
基础数据
- 现货市场:2025年9月23日,华中、华东重质纯碱(送到)价格均为1200元/吨,沙河重质(送到)1180元/吨,西北重质(出厂)970元/吨,轻重价差平均57元/吨。
- 期货市场:SA01合约1273元/吨,SA05合约1361元/吨,SA09合约1423元/吨,主力合约持仓1415505手,成交1252408手,仓单数量2129张,基差SA01合约-93元/吨,SA05合约-181元/吨,SA09合约-243元/吨,价差SA01-05合约-88元/吨,SA05-09合约-62元/吨,SA09-01合约150元/吨。
- 基本面数据:本期纯碱产量74.5万吨,开工率85.5%,厂库175.56万吨,表需78.76万吨,联碱法利润-70.5元/吨,氨碱法利润-36.75元/吨。
市场研判
- 市场情况:纯碱现货价格相对坚挺,沙河重碱价格1180元/吨,青海重碱970元/吨,华东轻碱1100元/吨,轻重碱价差57元/吨。
- 重要资讯:国内纯碱市场走势偏稳,装置运行稳定,桐柏海晶面临恢复,供应高位运行,下游需求无明显波动,适量低价补库成交,刚需采购为主,短期市场缺乏驱动,价格持稳震荡。
逻辑分析
- 供应端:纯碱季节性检修近无,产量压力未在库存上显现,上周产量74.6万吨,处于历史高位。
- 需求端:浮法日产量16万吨,运行稳定,光伏玻璃8.87万吨,运行稳定,后续有增产趋势。中下游节前补库,上游执行前期订单,出货率全地区100%以上。昨日期价下跌期现商出货改善,但中游压力较大,节后无出货机会将加大11月合约盘面现货压力,拖累纯碱价格。
交易策略
- 单边:节前预计纯碱价格走势持稳,节后下游观望为主,关注政策力度,中游压力有概率抛向11合约,节中建议轻仓或空仓过节规避宏观变动。
- 套利:观望。
- 期权:观望。