钢材
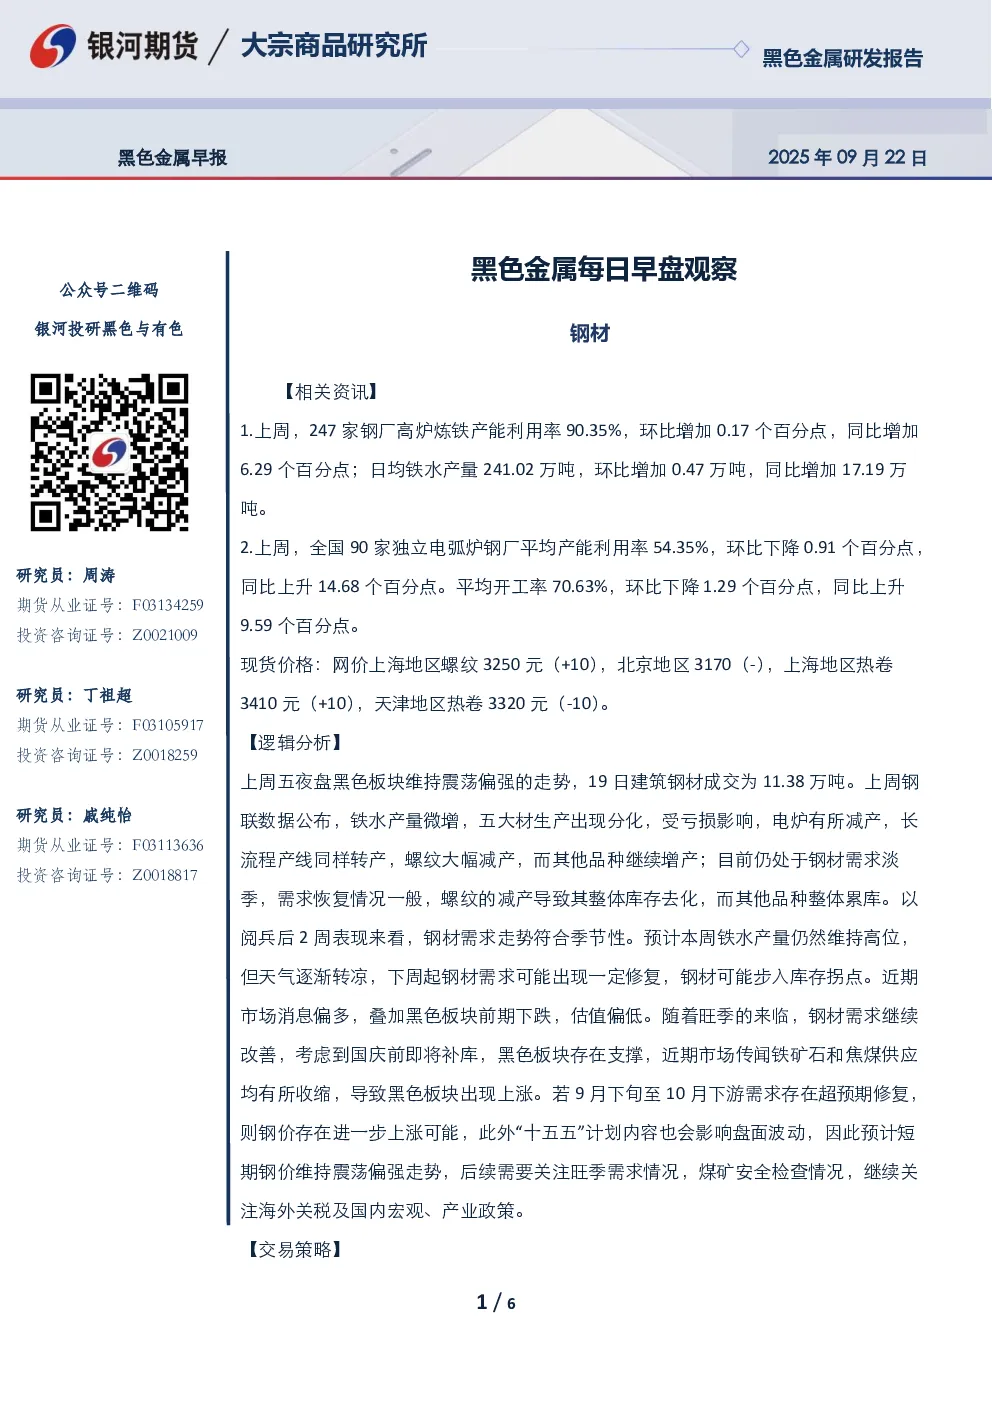
- 相关资讯:上周247家钢厂高炉炼铁产能利用率90.35%,环比增0.17个百分点,同比增6.29个百分点;日均铁水产量241.02万吨,环比增0.47万吨,同比增17.19万吨。90家独立电弧炉钢厂平均产能利用率54.35%,环比降0.91个百分点,同比升14.68个百分点。
- 现货价格:上海螺纹3250元(+10),北京3170元(-),上海热卷3410元(+10),天津热卷3320元(-10)。
- 逻辑分析:上周夜盘黑色板块震荡偏强,建筑钢材成交11.38万吨。钢联数据显示铁水产量微增,五大材生产分化,电炉减产,长流程产线转产,螺纹减产,其他品种增产。钢材需求淡季,需求恢复一般,螺纹减产致库存去化,其他品种累库。阅兵后2周表现符合季节性,预计下周铁水产量高位,但天气转凉后需求可能修复,钢材步入库存拐点。市场消息偏多,黑色板块估值偏低,传闻铁矿石和焦煤供应收缩致板块上涨。若9月下旬至10月下游需求超预期修复,钢价可能进一步上涨,“十五五”计划内容也会影响盘面。
- 交易策略:单边维持震荡偏强,套利做多1-5价差,做缩卷螺差,期权可做多RB01虚值期权。
双焦
- 相关资讯:523家炼焦煤矿山样本核定产能利用率84.7%,环比增1.9%;原煤日均产量190.0万吨,环比增4.4万吨;精煤库存232.8万吨,环比减21.7万吨。247家钢厂高炉开工率83.98%,环比增0.15个百分点,同比增5.75个百分点;日均铁水产量241.02万吨,环比增0.47万吨,同比增17.19万吨。
- 现货价格:焦炭仓单价格区间1613-1670元/吨,焦煤仓单价格区间1140-1255元/吨。
- 逻辑分析:焦煤现货市场情绪好转,价格普遍上涨,竞拍流率降低。焦炭情绪亦好转,有涨价预期。未来宏观经济防通缩,反内卷政策对煤炭产量形成支撑,焦煤产量受政策压制,但进口煤补充,供给端有政策托底。需求端,钢材需求有韧性但无明显亮点,制约原料上涨空间。
- 交易策略:短期震荡调整,中期逢低做多,上涨空间谨慎,套利观望,期权观望,期现观望。
铁矿
- 相关资讯:47个港口进口铁矿库存14381.68万吨,环比降74.44万吨;日均疏港量351.03万吨,增6.64万吨。9月19日建筑钢材成交11.38万吨,环比增29.6%。PB粉现货786元/吨,折标准品856元。
- 逻辑分析:上周铁矿价格偏强,市场情绪回暖。三季度全球铁矿发运贡献增量,巴西发运同比增,澳洲持平,非主流发运同比高位。需求端,8月制造业和基建投资同比负增长,三季度终端用钢需求回落。铁矿石估值在黑色系中高位,市场未完全定价国内需求转弱,价格高位预期反复,矿价高位承压。
- 交易策略:现货高位套保为主,套利观望,期权观望。
铁合金
- 相关资讯:锰矿库存总量420.63万吨,环比降24.15万吨。硅铁供应端平稳,产量微增。锰硅供应端小幅回落,产量绝对值同比仍高位。
- 逻辑分析:硅铁供需相对平稳,成本端短期支撑,下游钢材去库进度慢是风险点。锰硅供需双双小幅下降,成本端支撑坚挺,预计底部震荡。
- 交易策略:单边底部震荡,套利观望,期权逢高卖出跨式期权组合。