聚烯烃(塑料PP)日报
第一部分:相关数据
- 日期:2024年09月15日
- 价格数据:
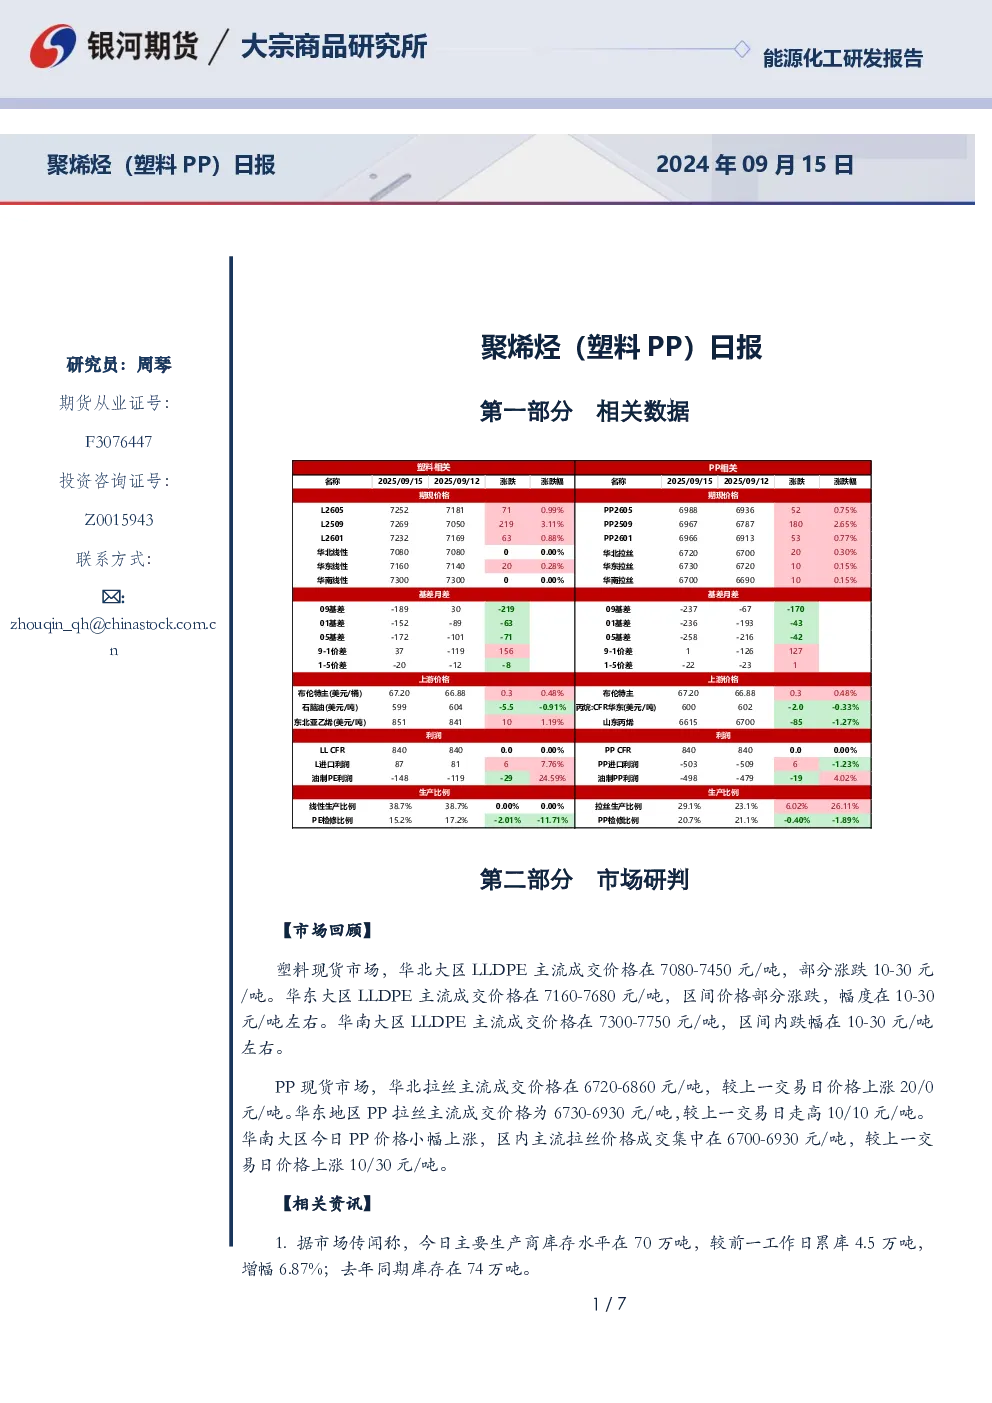
- LLDPE和PP价格均上涨,具体涨跌幅如下:
- L2605:上涨10.99%
- PP2605:上涨20.75%
- L2509:上涨3.11%
- PP2509:上涨2.65%
- L2601:上涨30.88%
- PP2601:上涨30.77%
- 各区域线性、拉丝价格涨跌情况:
- 华北线性:持平
- 华北拉丝:上涨20元/吨
- 华东线性:上涨200.28元/吨
- 华东拉丝:上涨100.15元/吨
- 华南线性:持平
- 华南拉丝:上涨100.15元/吨
- 基差和价差:
- 09基差:-18930至-236
- 01基差:-237至-4305
- 1-5价差:-119至1569
- 上游价格:
- 布伦特主力原油:上涨0.48%
- 石脑油:下跌0.91%
- 丙烷CFR华东:下跌0.33%
- 东北亚乙烯:上涨1.19%
- 山东丙烯:下跌1.27%
- 进口利润:
- LL进口利润:8781.76%
- PP进口利润:-503至-5096
- 生产比例:
- 线性生产比例:38.7%
- 拉丝生产比例:29.1%
- PE检修比例:15.2%
- PP检修比例:20.7%
第二部分:市场研判
- 市场回顾:
- 塑料现货市场:华北大区LLDPE价格在7080-7450元/吨,部分涨跌10-30元/吨;华东大区在7160-7680元/吨,区间价格部分涨跌;华南大区在7300-7750元/吨,区间内跌幅10-30元/吨。
- PP现货市场:华北拉丝价格在6720-6860元/吨,上涨20元/吨;华东地区PP拉丝价格在6730-6930元/吨,上涨10元/吨;华南大区PP价格小幅上涨,主流拉丝价格在6700-6930元/吨,上涨10-30元/吨。
- 相关资讯:
- 主要生产商库存水平:70万吨,较前一工作日累库4.5万吨,增幅6.87%;去年同期库存在74万吨。
- 逻辑分析:
- 需求端:下游需求处于旺季,开工环比提升。
- 供应端:近端检修明显增加,开工下降明显,但四季度检修预期下降。
- 新产能:宁波大榭二期两套45万吨新装置于8月底和9月初投产,PP现货弱势,基差走弱。
- 01合约:仍有新产能投放预期,PE和PP分别有惠州50万吨LD、广西石化30万吨HD和40万吨全密度、中石油广西40万吨新装置。
- 短期建议:空单逢低离场后暂时观望,国庆前可能有一定下游备货。
- 中期预期:供需仍偏弱,反弹空思路。
- 交易策略:
- 单边:短期空单逢低离场后观望,中期反弹空。
- 套利:暂时观望。
- 期权:暂时观望。
第三部分:相关附图
- 提供了塑料01合约价格走势图、PP 01合约价格走势图、基差走势图、价差走势图、区域价格走势图、相关利润图、上游价格图、进口利润图、检修比例图和生产比例图等。