一、螺纹、热卷
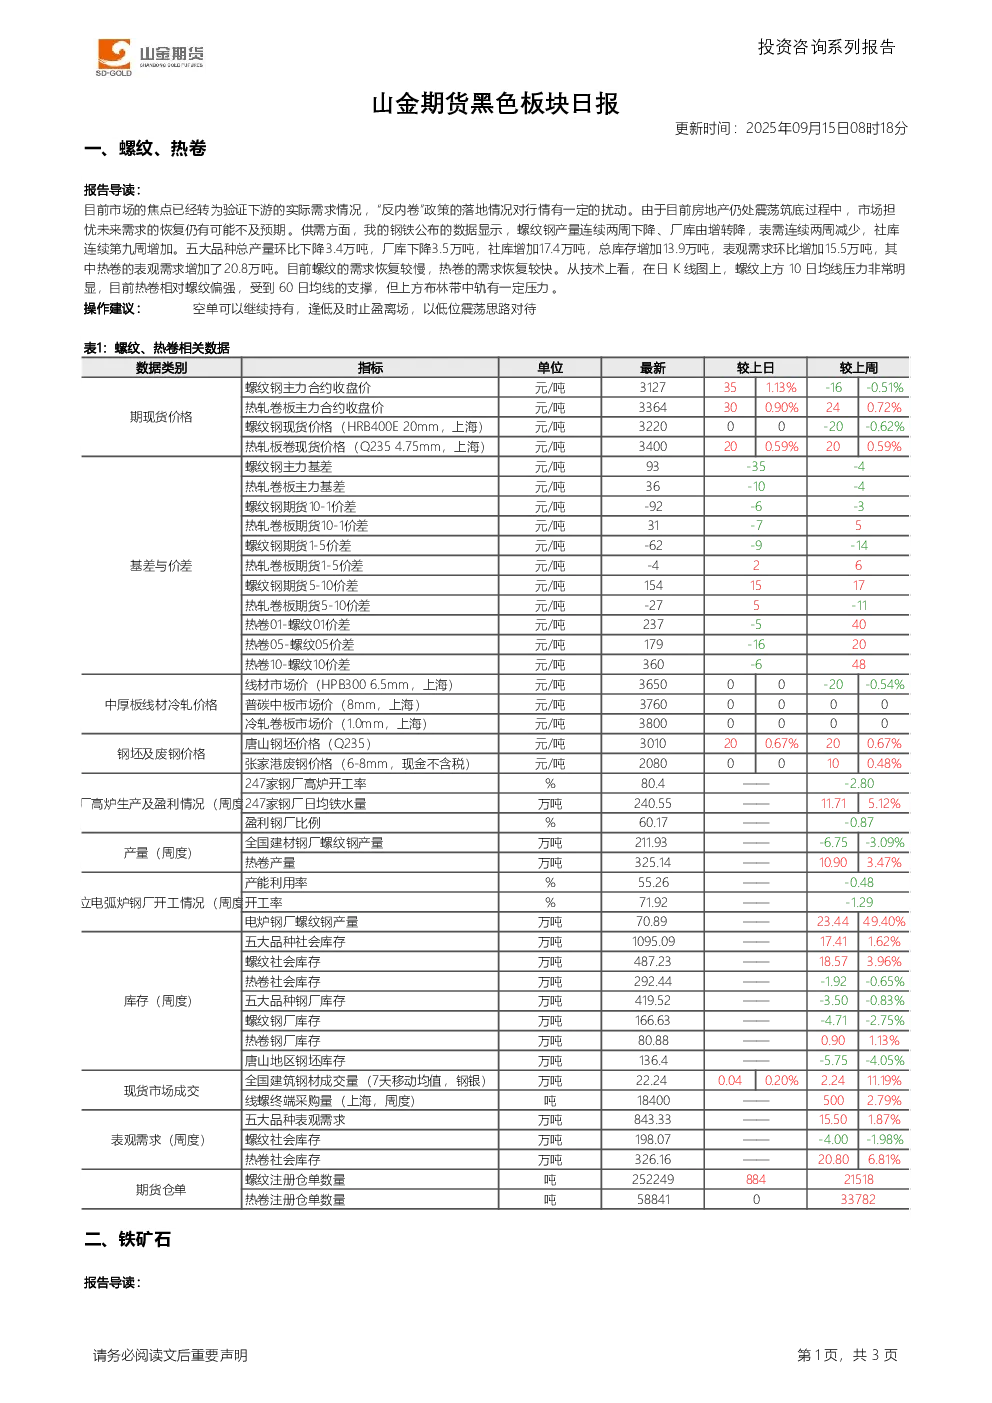
- 导读:市场焦点转向验证下游需求,“反内卷”政策对行情造成扰动。房地产震荡筑底,市场担忧需求恢复不及预期。
- 供需情况:螺纹钢产量连续两周下降,厂库由增转降,表需减少;社库连续第九周增加。五大品种总产量环比下降3.4万吨,厂库下降3.5万吨,社库增加17.4万吨,总库存增加13.9万吨,表观需求环比增加15.5万吨,其中热卷表观需求增加20.8万吨。螺纹需求恢复较慢,热卷较快。
- 技术分析:螺纹上方10日均线压力明显,热卷受60日均线支撑,布林带中轨压力存在。
- 操作建议:空单继续持有,逢低止盈,以低位震荡思路对待。
- 数据:螺纹钢主力合约收盘价3127元/吨,热卷主力合约收盘价3364元/吨。五大品种社会库存1095.09万吨,螺纹社会库存487.23万吨,热卷社会库存292.44万吨。
二、铁矿石
- 导读:钢厂盈利面回调,主要因焦炭价格上涨。铁水产量恢复至阅兵前水平。
- 供需情况:全球发运处于高位,未来到港量有望回升。港口库存企稳,消费旺季可能累库。
- 技术分析:01合约向上突破后回调,能否形成真突破有待观望。
- 操作建议:维持观望,若突破被证伪可尝试做空。
- 数据:麦克粉(青岛港)价格780元/湿吨,金布巴粉60.5%(青岛港)价格764元/湿吨。港口库存13849.47万吨,日均疏港量344.39万吨。
三、产业资讯
- 山西焦煤水峪煤业恢复生产,预计影响原煤产量约18万吨。
- 硅铁、硅锰库存环比增长。
- 焦炭提降开启,唐山市场主流钢厂计划下调焦炭价格。
- 钢厂高炉开工率83.83%,环比周增3.43个百分点;日均铁水产量240.55万吨,环比周增11.71万吨。
- 进口铁矿库存总量14456.12万吨,环比增加30.40万吨;日均疏港量344.39万吨,增14.06万吨。
- 5大品种钢材社会库存920万吨,环比增加32万吨,库存同比由降转升。
- 城市总库存量为939.18万吨,较上周环比增加20.70万吨。