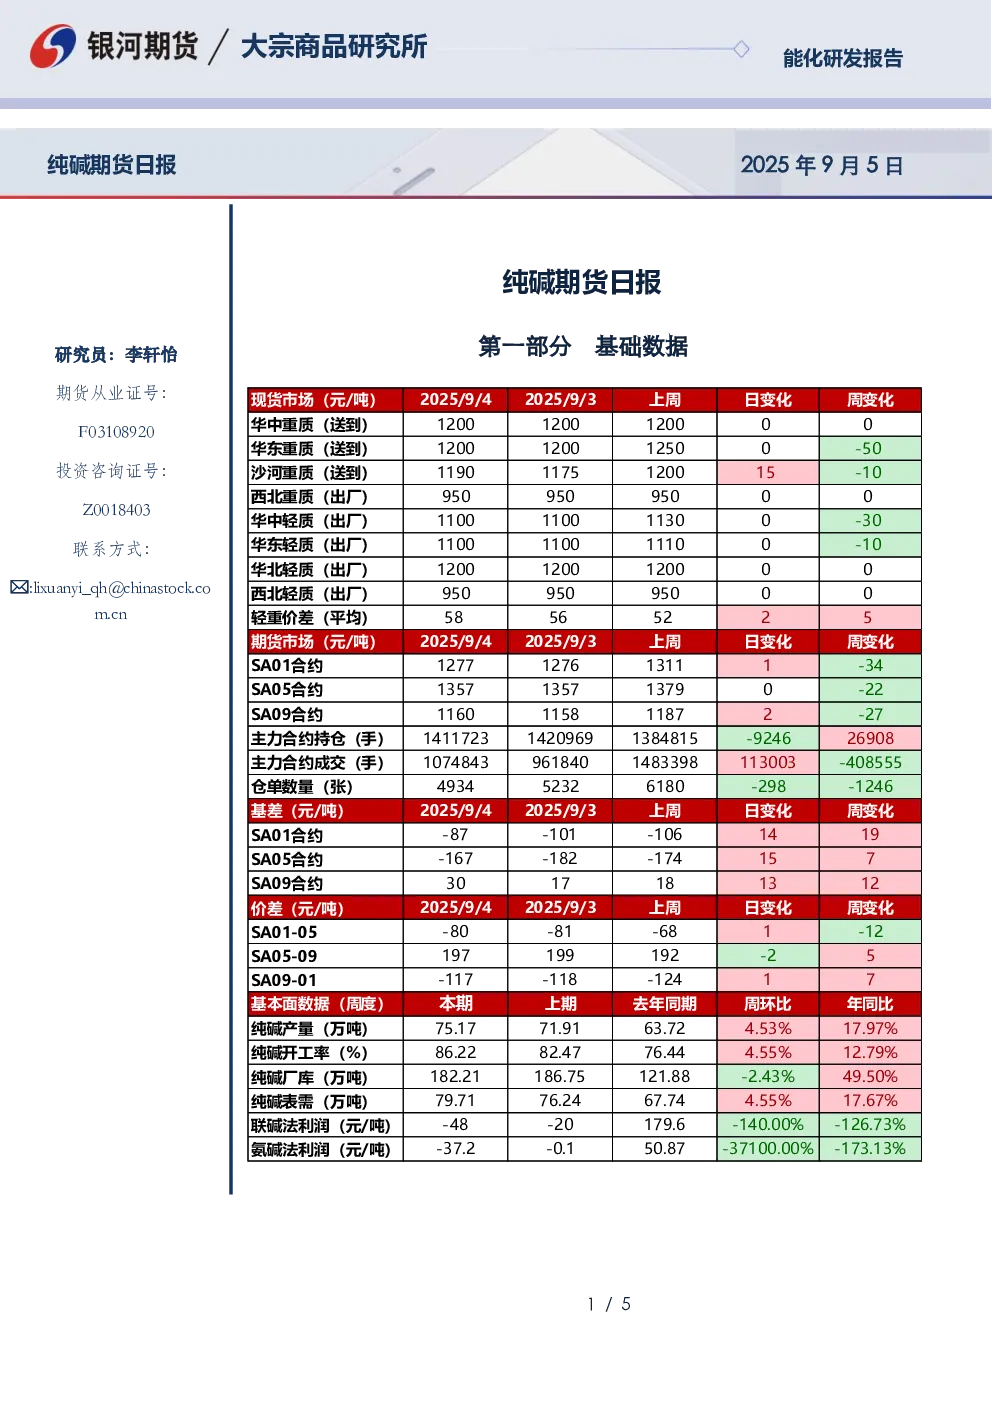
市场情况
- 沙河重碱价格变动15至1190元/吨,青海重碱价格变动0至950元/吨,华东轻碱价格变动0至1100元/吨,轻重碱价差为58元/吨。
重要资讯
- 供应端:国内纯碱产量75.17万吨,环比增加3.27万吨,涨幅4.55%。综合产能利用率86.22%,上周82.47%,环比增加3.75%。博源二期卤水并网增产,检修企业逐步恢复。
- 库存端:国内纯碱厂家总库存182.21万吨,较周一增加0.28万吨,涨幅0.15%。较上周四减少4.54万吨,跌幅2.43%。社会库存增加,涨幅4万,总量约54万吨。
- 需求端:下游需求表现一般,刚需低价补库为主,库存维持。整体消费波动小,装置平稳运行居多。贸易商出货缓慢,观望情绪较重。
- 企业动态:江苏井神、湖北双环面临恢复。
逻辑分析
- 本周纯碱震荡偏弱。基本面显示供应增加,博源二期增产及检修企业恢复推动产量上升。
- 上游执行前期订单,中游累库,负反馈挤压下部分厂家降价。周度数据显示厂家总库存182.21万吨,较周一微增。
- 需求端浮法日熔量15.96万吨,环比稳定,光伏8.86万,环比稳定。预计短期纯碱偏弱运行为主。
- 宏观驱动减弱,交割逻辑渐进,期限出货挤压,短期纯碱偏弱。
交易策略
- 单边:宏观驱动减弱,交割逻辑渐进,期限出货挤压,预计短期纯碱偏弱运行为主。
- 套利:多FG01空SA01,上半月关注1-5反套策略。
- 期权:观望。