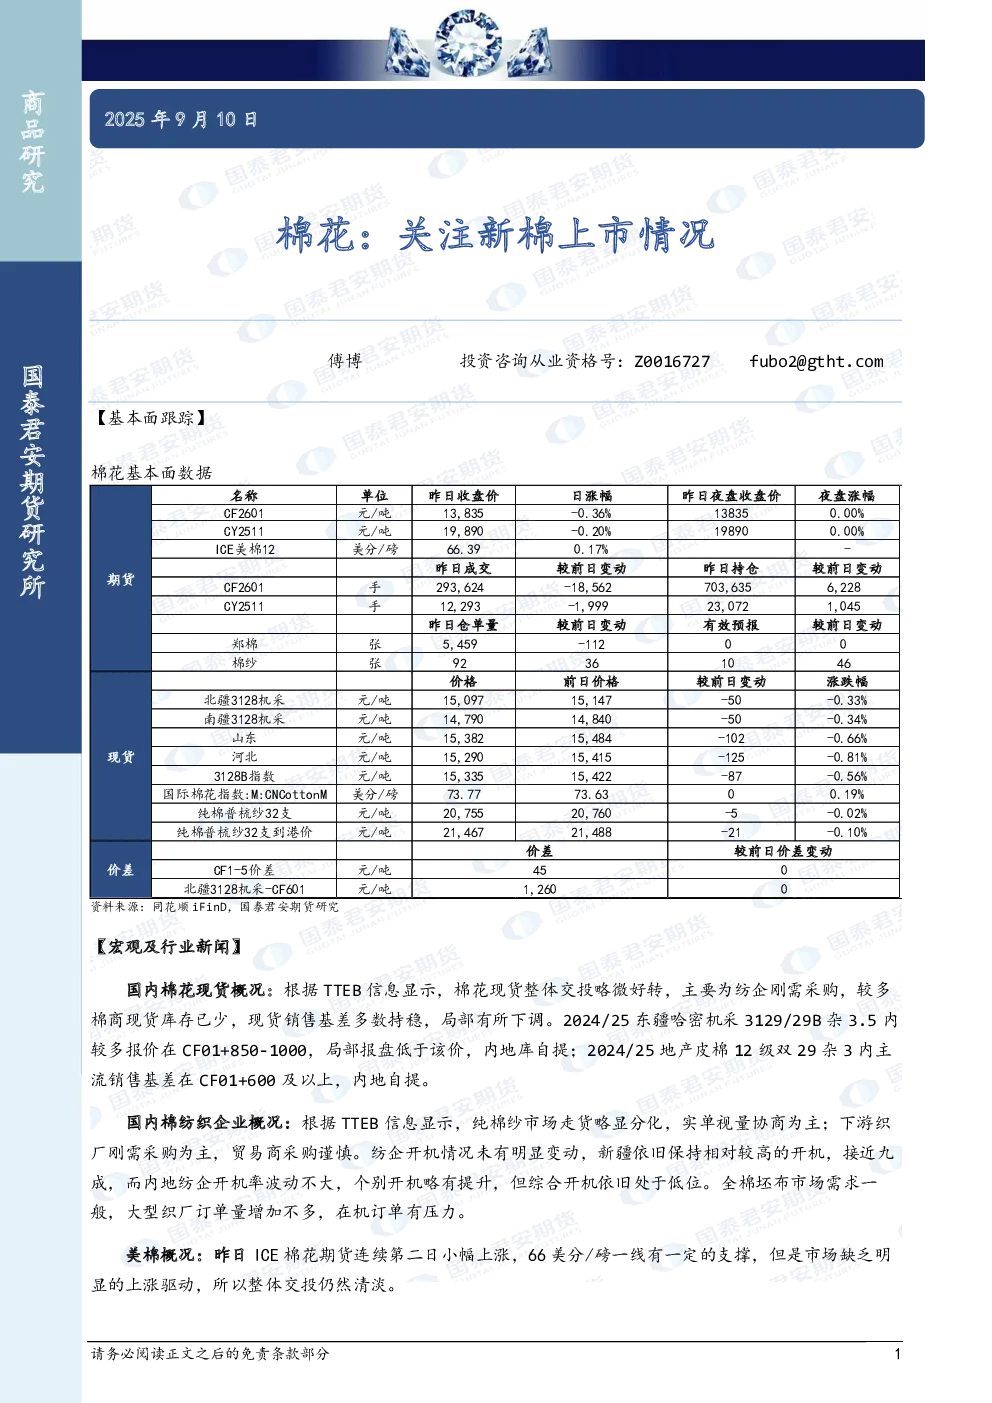
【基本面跟踪】
国内棉花现货整体交投略微好转,主要为纺企刚需采购,棉商现货库存普遍减少,现货销售基差多数持稳,局部有所下调。2024/25东疆哈密机采3129/29B杂3.5内报价在CF01+850-1000,局部低于该价;内地库自提地产皮棉12级双29杂3内主流销售基差在CF01+600及以上。国内棉纺织企业方面,纯棉纱市场走货分化,下游织厂刚需采购为主,贸易商谨慎,纺企开机率未有明显变动,新疆接近九成,内地综合开机仍处低位,全棉坯布市场需求一般,大型织厂订单量增加不多,在机订单有压力。美棉ICE期货连续两日小幅上涨,66美分/磅一线有一定支撑,但市场缺乏明显上涨驱动,整体交投清淡。
【趋势强度】
棉花趋势强度:0(中性)。
【关键数据】
- 郑棉CF2601:13,835元/吨,下跌0.36%;CY2511:19,890元/吨,下跌0.20%。
- ICE美棉12:66.39美分/磅,上涨0.17%。
- 仓单量:郑棉5,459张,减少112张;棉纱9,236张,增加1,046张。
- 现货价格:北疆3128机采15,097元/吨(下跌0.33%),南疆14,790元/吨(下跌0.34%),山东15,382元/吨(下跌0.66%),河北15,290元/吨(下跌0.81%)。
- 纱价:纯棉普梳纱32支20,755元/吨(下跌0.02%),32支到港价21,467元/吨(下跌0.10%)。
- 期货现货价差:北疆3128机采-CF601价差1,260元/吨,较前日扩大20元。
【研究结论】
当前棉花基本面呈现供需两弱格局,现货交投好转但缺乏持续动力,纺企开机率低且下游订单压力较大,美棉期货上涨动能不足。整体趋势中性,需关注新棉上市对市场的影响。