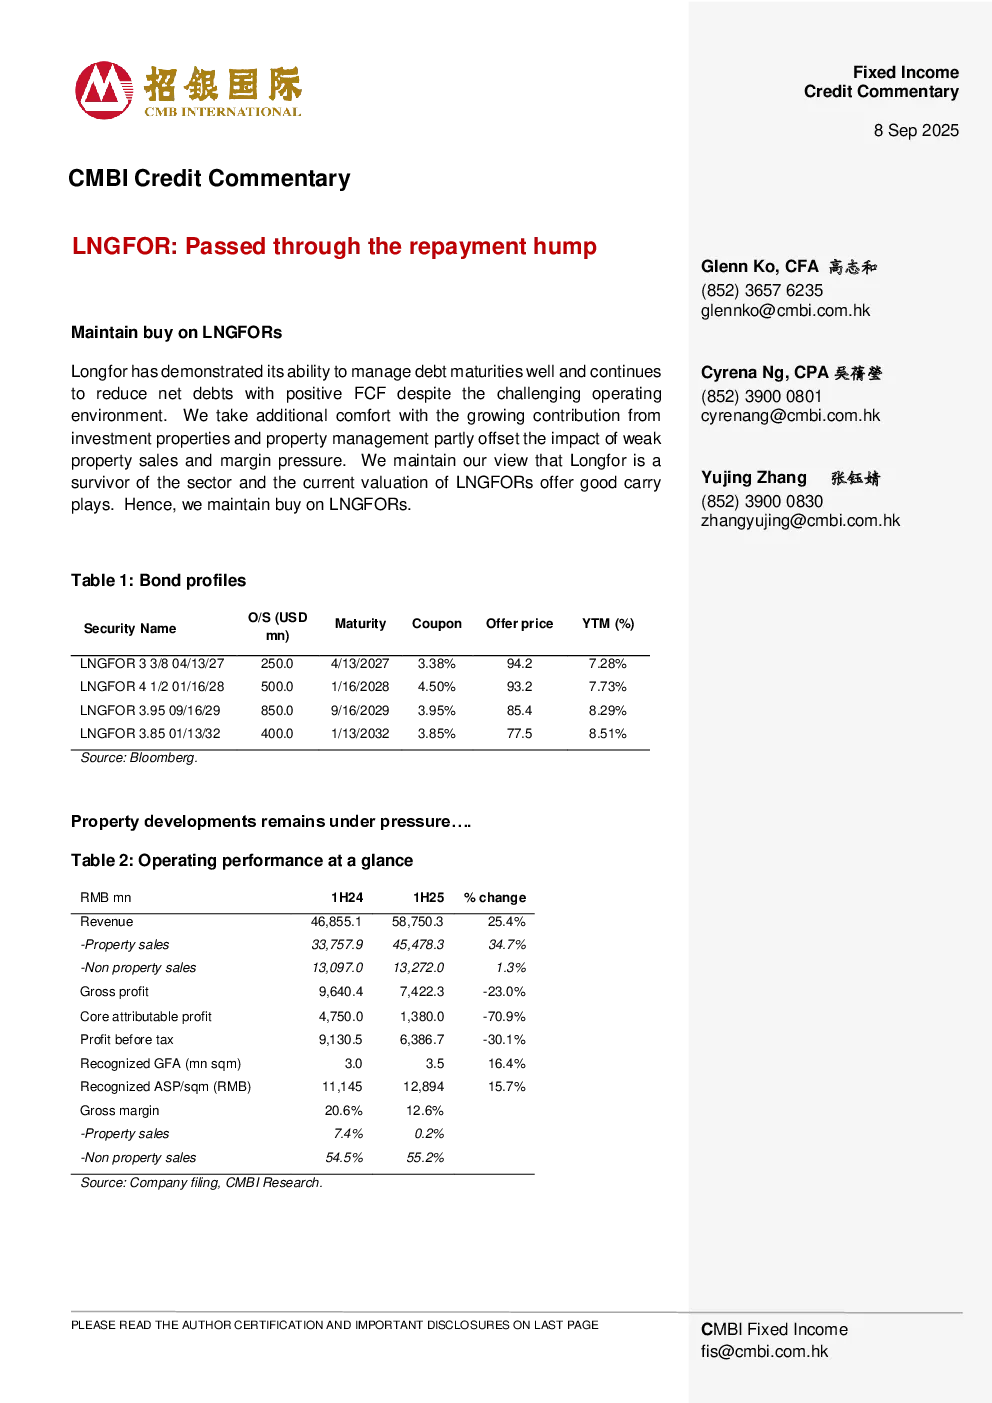
龙光地产在充满挑战的运营环境中表现稳健,成功管理债务到期并持续产生正的自由现金流,以减少净债务。公司通过正的自由现金流支持进一步减债,并预计2025财年产生约100亿元人民币的正自由现金流,下半年预计约80亿元人民币。
核心观点与关键数据:
- 债务管理: 龙光地产成功将平均债务期限从10.3年延长至11.0年,并将平均融资成本从4.0%降至3.6%。通过增加知识产权抵押的运营贷款,运营贷款从2024年12月的773亿元人民币增加到2025年6月的930亿元人民币,未来2-3年内提供强大的财务灵活性进行再融资。
- 运营表现:
- 2025年上半年,龙湖营收增长,主要得益于房地产开发产品的表观ASP和GFA提升,以及租金和物业管理等非物业销售增长。
- 由于房地产开发产品的毛利率大幅下降,毛利和核心归属利润显著下滑。截至2025年6月,未结转销售金额为1059亿元人民币,未结转销售利润空间压力仍然显著。
- 2025年前八个月,龙湖合同销售额下降30.1%至410亿元人民币,主要原因是GFA下降了27.5%。
- 非地产投资和管理板块收入略有增长,投资物业和租赁住房的出租率分别为97%和95.6%,基本保持稳定。
- 非地产开发板块毛利润增长2.6%,达到730亿元人民币,毛利率扩大0.7个百分点,至55.2%,贡献了龙湖绝大部分的毛利润。
- 财务状况:
- 截至2025年6月,龙光地产净债务进一步减少至1404亿元人民币。
- 主要信贷比率已持续改善,对2025财年正的自由现金流进行了指引,为100亿元人民币。
研究结论:
龙光地产在充满挑战的运营环境中成功持续产生正的自由现金流,通过增加运营贷款和债务管理,未来2-3年内提供强大的财务灵活性。公司对2025财年正的自由现金流进行了指引,为100亿元人民币,支持进一步减债和信用状况的改善。因此,维持对LNGFORs的买入评级,认为龙光地产是该行业的幸存者,LNGFORs的当前估值提供了不错的持有机会。