期指市场分析总结
核心观点与市场表现
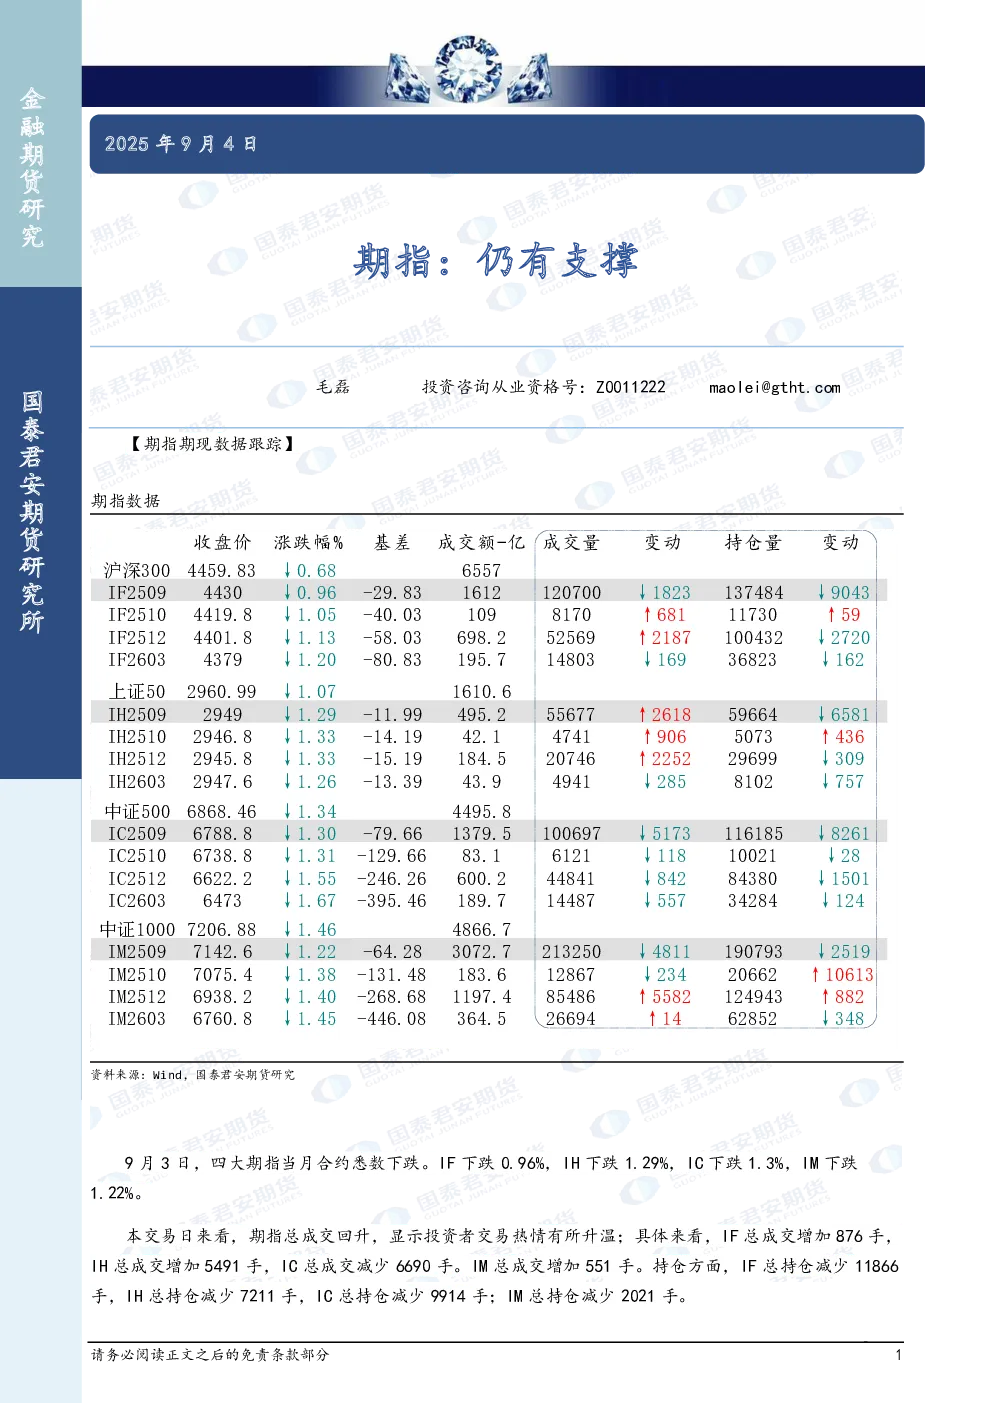
9月3日,四大期指当月合约悉数下跌,IF、IH、IC、IM分别下跌0.96%、1.29%、1.30%、1.22%。期指总成交回升,显示投资者交易热情有所升温,其中IF、IH、IM成交分别增加876手、5491手、551手;持仓方面,IF、IH、IC总持仓分别减少11866手、7211手、9914手,IM持仓减少2021手。
基差分析
IF、IH、IC、IM基差均呈现负值,显示期货价格相对现货价格存在贴水现象。具体来看,IF基差在-29.83至-80.83之间波动,IH基差在-11.99至-15.19之间波动,IC基差在-79.66至-246.26之间波动,IM基差在-64.28至-446.08之间波动。
持仓变动分析
期指前20大会员持仓方面,IF2509多单净减少8108手,IF2510多单净增加255手,IF2512多单净减少2448手,IF2603多单净增加37手;IH2509多单净减少5082手,IH2510持仓未公布,IH2512多单净增加260手,IH2603持仓未公布;IC2509多单净减少6732手,IC2510多单净减少60手,IC2512多单净减少1459手,IC2603多单净增加114手;IM2509多单净减少2361手,IM2510多单净减少15手,IM2512多单净增加5746手,IM2603多单净减少3196手。
趋势强度与重要驱动
IF、IH趋势强度为1,IC、IM趋势强度为1,显示市场处于中性偏强状态。重要驱动方面,财政部与央行联合工作组召开第二次组长会议,讨论金融市场运行、政府债券发行管理等议题,推动债券市场平稳发展。A股市场方面,上证指数跌1.16%,深证成指跌0.65%,创业板指涨0.95%,全天成交2.4万亿元,题材交投热度下降,AI硬件、新能源权重板块表现活跃,但多数板块回调。
研究结论
期指市场虽有下跌,但成交量和持仓量变化显示市场活跃度提升,基差贴水现象持续。投资者需关注宏观政策动向和A股市场板块轮动,当前市场仍存在支撑因素。