一、螺纹、热卷
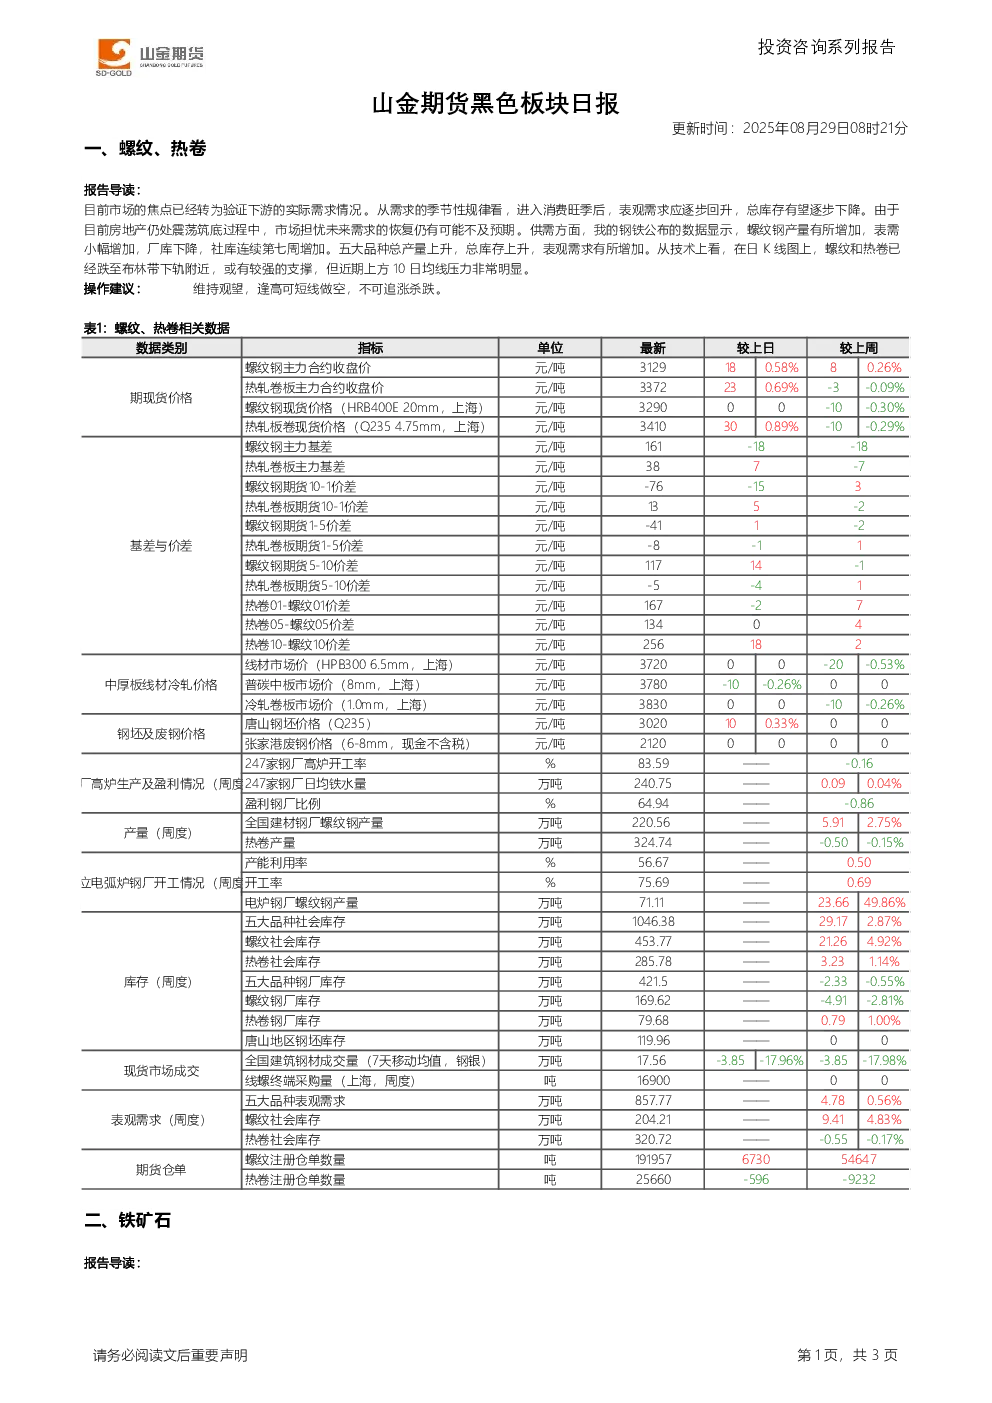
- 市场焦点转向验证下游实际需求,消费旺季下表观需求应逐步回升,总库存有望下降,但房地产震荡筑底仍存担忧。
- 供需方面,螺纹钢产量增加,表需小幅增加,厂库下降,社库连续第七周增加;五大品种总产量和库存上升,表观需求有所增加。
- 技术上,螺纹和热卷跌至布林带下轨附近,或有支撑,但上方10日均线压力明显。
- 操作建议:维持观望,逢高可短线做空,不可追涨杀跌。
- 关键数据:螺纹钢主力合约收盘价3129元/吨,热轧卷板主力合约收盘价3372元/吨;螺纹社会库存453.77万吨,热卷社会库存285.78万吨。
二、铁矿石
- 钢厂盈利率尚可,铁水产量小幅上升,但终端需求不乐观,消费旺季后产量上升空间有限。
- 供应端,全球发运处于高位,未来到港量有望回升;港口库存企稳,消费旺季可能累库。
- 技术上,01合约布林带中轨附近震荡,布林带开口收窄,中期维持震荡概率大,短线上方空间有限。
- 操作建议:逢高做空,短线交易,及时止盈止损。
- 关键数据:麦克粉(青岛港)766元/湿吨,金布巴粉60.5%(青岛港)752元/湿吨;北方六港到货量1153万吨,日均疏港量341.04万吨。
产业资讯:
- 中国计划2025至2026年削减钢铁产量,应对过剩产能和碳排放目标。
- 2025年前7个月粗钢产量同比下降3.1%至5.9447亿吨。
- 近期螺纹钢产量由降转增,厂库由增转降,社库连续第七周增加;山东、河南等地铸造生铁企业高炉停产检修。
- 全国平均吨焦盈利55元/吨,区域差异明显。
- 全国浮法玻璃样本企业总库存6256.6万重箱,环比下降104万重箱或1.63%。