一、螺纹、热卷
- 市场焦点转向验证下游需求,股市调整打压市场情绪。季节性规律显示消费旺季表观需求应逐步回升,总库存有望下降,但房地产仍处震荡筑底,需求恢复存在不确定性。
- 供需方面,螺纹钢产量连续两周减少,表需由降转增,厂库和社库连续增加。五大品种总产量和库存上升,表观需求有所增加。
- 技术上,螺纹和热卷跌至布林带下轨附近,或有支撑,但近期上方10日均线压力明显。
- 操作建议:维持观望,反弹后可短线做空,不可追涨杀跌。
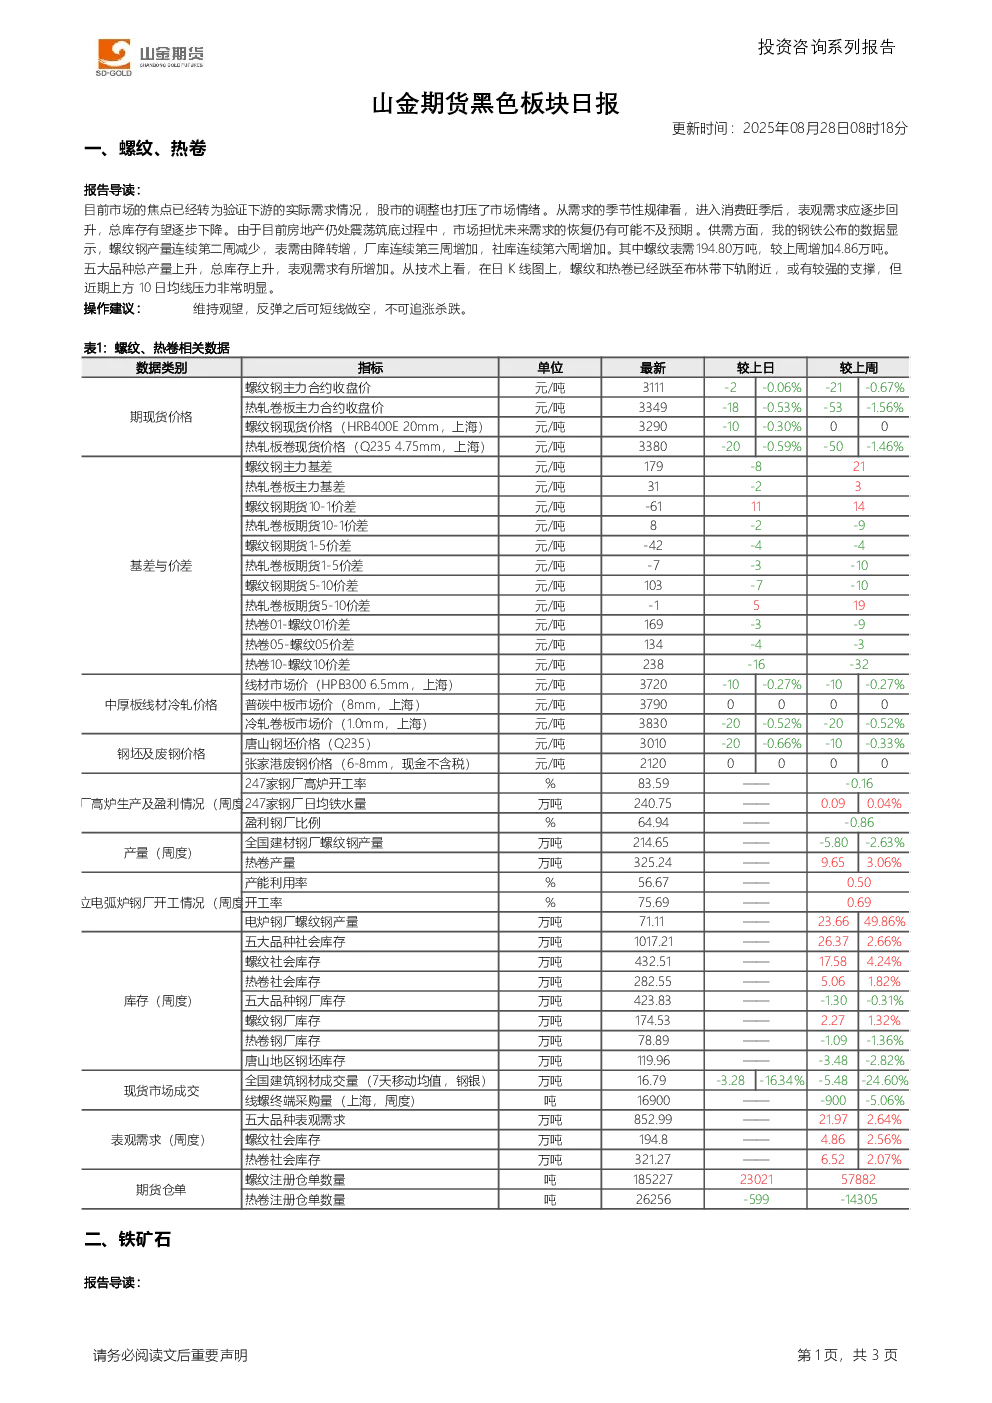
表1:螺纹、热卷相关数据
- 现货价格:螺纹钢主力合约收盘价3111元/吨,热轧卷板主力合约收盘价3349元/吨。
- 基差与价差:螺纹钢主力基差179元/吨,热轧卷板主力基差31元/吨。
- 库存:五大品种社会库存1017.21万吨,螺纹社会库存432.51万吨,热卷社会库存282.55万吨。
- 成交量:全国建筑钢材成交量16.79万吨,线螺终端采购量16900吨。
- 表观需求:五大品种表观需求852.99万吨,螺纹社会库存194.8万吨,热卷社会库存321.27万吨。
- 期货仓单:螺纹注册仓单数量185227吨,热卷注册仓单数量26256吨。
二、铁矿石
- 钢厂盈利率尚可,铁水产量240.8万吨,环比上升0.1万吨。大阅兵后铁水产量或回升,但终端需求不乐观,继续上升空间有限。
- 供应端,全球发运处于高位,预计未来到港量将回升。港口库存有企稳迹象,消费旺季可能累库。
- 技术上,01合约在布林带中轨附近震荡,布林带开口收窄,中期维持震荡概率大,短线上方空间有限。
- 操作建议:逢高做空,短线交易。
表2:铁矿石相关数据
- 现货价格:麦克粉(青岛港)756元/吨,金布巴粉60.5%(青岛港)740元/吨。
- 期货价格:DCE铁矿石主力合约结算价775.5元/吨。
- 基差及期货月间价差:麦克粉(青岛港)-DCE铁矿石主力基差-19.5元/吨。
- 海外铁矿石发货量:澳大利亚铁矿石发货量1719万吨,巴西铁矿石发货量748.1万吨。
- 铁矿石到港量与疏港量:北方六港到货量1153万吨,日均疏港量341.04万吨。
- 铁矿石库存:港口库存合计13845.2万吨,进口矿烧结粉矿总库存1254.23万吨。
- 国内部分矿山铁矿石产量:全国样本矿山铁精粉产量47.25万吨/日。
- 期货仓单数量:200000手。
产业资讯
- 截至8月27日,23家样本钢企89座高炉新增检修2座,日均影响铁水产量约1.03万吨。月底将陆续检修,新增检修高炉16座,日均影响铁水产量约11.66万吨,产能利用率降至78.13%。
- 8月27日蒙古国ETT公司炼焦煤线上竞拍流拍,1/3焦原煤起拍价59.3美元/吨。