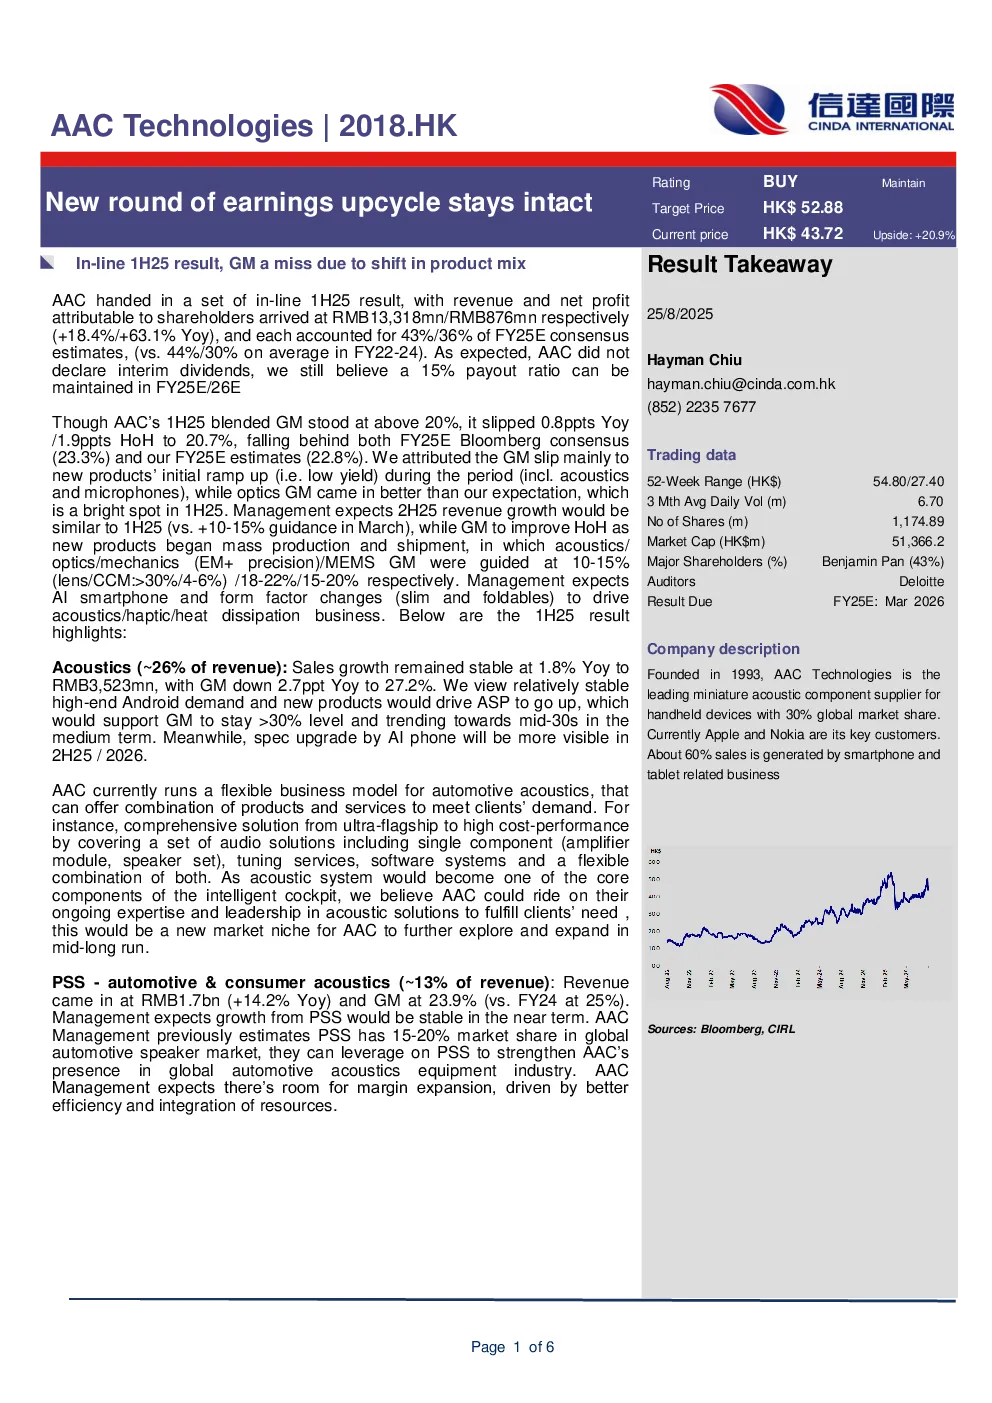
AAC 2025年上半财年业绩符合预期,但毛利率不及预期,主要原因是产品结构变化。公司收入和净利润分别为133.18亿元和87.6亿元,同比增长18.4%和63.1%,分别占2025年预期市值的43%和36%。公司未宣布中期分红,但预计2025-2026年派息率仍可维持在15%。
毛利率方面,AAC 1H25混合毛利率为20.7%,同比下降0.8个百分点,主要受新产品(如声学、麦克风)初期产量低影响,而光学业务表现优于预期。管理层预计下半年收入增长将与上半年持平,毛利率将随新产品量产和出货量提升,预计声学/光学/精密机械/散热业务的毛利率分别为10-15% (>30%/4-6%) / 18-22% / 15-20%。AI智能手机和形态变化(轻薄和折叠屏)将驱动声学/触觉/散热业务增长。
业务板块表现:
- 声学业务:收入同比增长1.8%至352.3亿元,毛利率下降2.7个百分点至27.2%。高端安卓需求稳定和新产品将推动ASP提升,支持毛利率维持在30%以上,中长期有望向中30%水平发展。AI手机规格升级将在2025/2026年更明显。
- PSS汽车与消费声学:收入同比增长14.2%至170亿元,毛利率为23.9%(2024年为25%)。管理层预计近期能源稳定增长,目标全球汽车扬声器市场份额15-20%,通过效率提升和资源整合扩大利润空间。
- 光学业务:收入同比增长19.7%至264.7亿元,得益于行业和竞争环境改善,镜头和CCM出货量和ASP提升,混合毛利率提升5.5个百分点至10.2%。塑料镜头毛利率进一步扩大至约30%(2024年为16.7%),中长期目标40%。6P及以上镜头占比超过18%,7P镜头项目稳定出货,WLG技术获智能手机厂商认可,成功启动旗舰手机独家量产。预计2025/2026年WLG出货量分别为1500万/2000万,毛利率有望提升至30-35%。公司积极与客户合作开发光学产品(如长焦镜头、微棱镜)。
- CCM业务:收入同比增长超过20%,中高端产品出货量快速提升,推动ASP和毛利率上行。2025年>32MP CCM出货量占比超过34%,OIS模块收入同比增长1.5倍至80亿元。预计下半年更多高端产品(OIS、棱镜模块)出货将推动CCM毛利率进一步提升。
- 精密机械+散热业务:收入同比增长27.4%至463.3亿元,毛利率稳定在22.9%。受中高端产品中x轴线性马达、创新侧键、金属外壳等产品量增长驱动。x轴触觉马达已应用于更多全球智能手机品牌,并拓展至其他非智能手机产品。散热产品收入同比增长超过45%至22.1亿元(占板块收入约5%),笔记本电脑业务同比增长18%至71.3亿元(占板块收入约15%)。管理层预计散热产品收入2025年底达10亿元(2024年为3亿元)。
研究结论:
上调AAC 2025-2026年盈利预测,维持“买入”评级,目标价52.88港元(对应2026年22倍市盈率,略高于10年平均水平,PEG为1.0)。预计2024-2027年销售和净利润复合年增长率分别为11.7%和22.3%。2025-2027年净利润预测低于最新彭博一致预期。