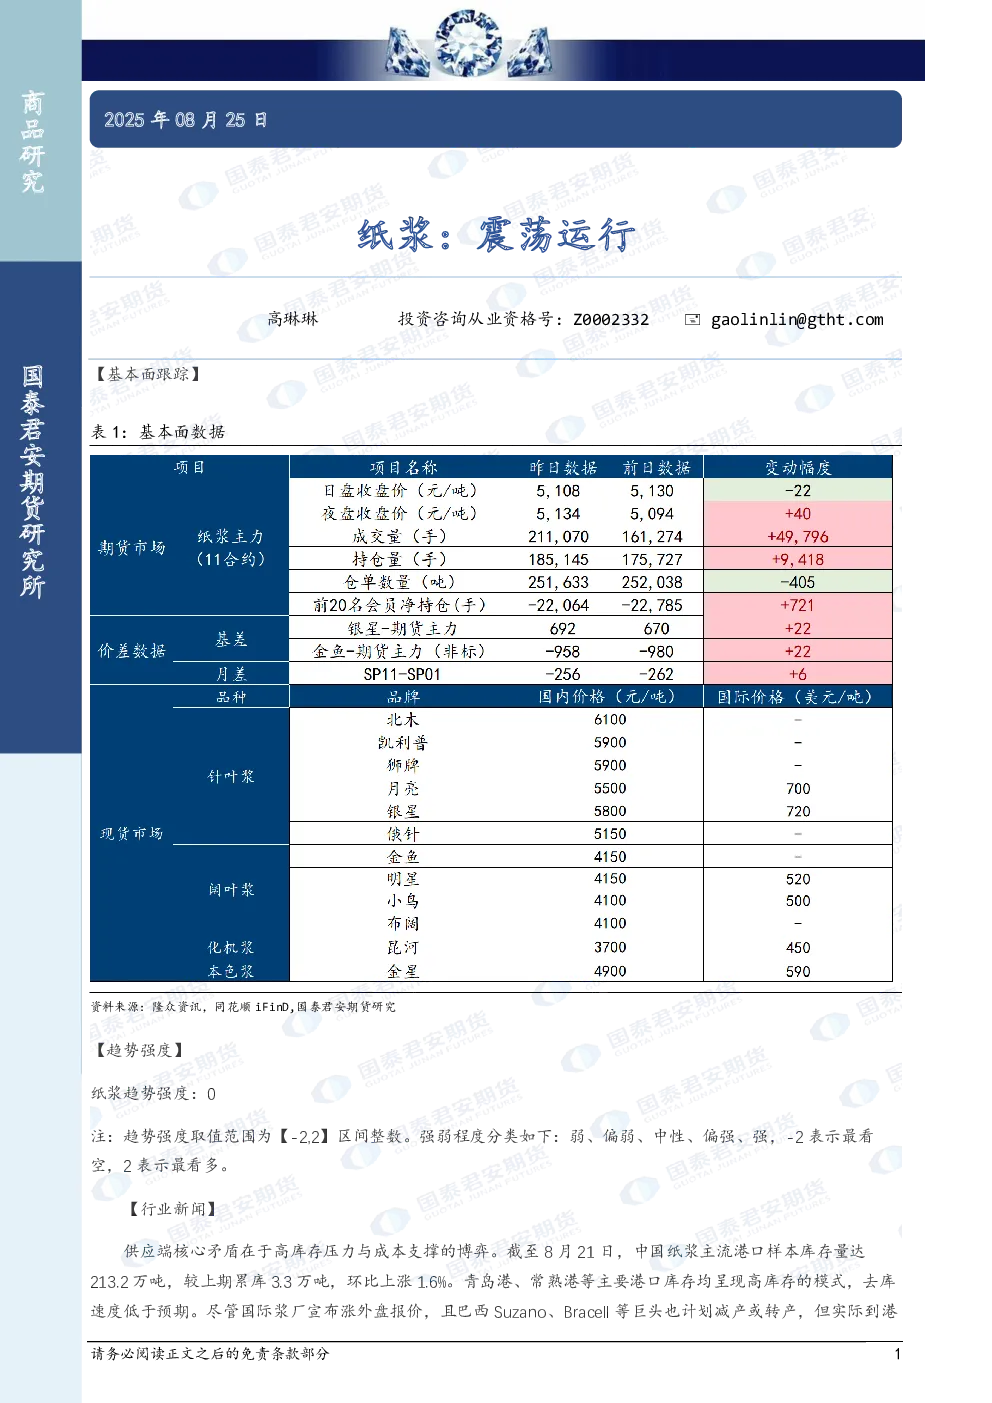
纸浆市场当前处于震荡运行状态。趋势强度方面,纸浆趋势强度为0,处于中性水平。
基本面分析显示:
- 供应端:核心矛盾在于高库存压力与成本支撑的博弈。截至8月21日,中国主流港口纸浆库存量达213.2万吨,环比上涨1.6%,青岛港、常熟港等主要港口库存高企,去库速度低于预期。尽管国际浆厂宣布涨外盘报价,巴西Suzano、Bracell等计划减产或转产,但实际到港量未见明显减少,国内产能投放也加剧供应宽松格局。
- 成本端:虽存在理论支撑(如阔叶浆外盘提涨20美元/吨),但现货成交并未跟进。山东银星针叶浆报价僵持于5800元/吨,俄针下探至5150元/吨,阔叶浆金鱼报盘降至4150元/吨,进口利润空间萎缩,贸易商补库意愿低迷。
- 需求端:下游原纸行业呈现量价双弱格局。文化纸市场(铜版纸、双胶纸)需求未见起色,终端刚需采买,工厂走货减缓;白卡纸行业虽个别纸厂开工下降导致供应暂收窄,但库存纸出货正常,市场交投对价格支撑乏力;生活用纸行业开工率维持中位,市场无明显起色预期。终端消费能力不足是白纸系的根本症结,尽管9-10月传统旺季临近,但下游纸厂原料库存中低位,采购延续以量定采模式,未见大规模备货行为。
研究结论:供应宽松格局未实质性改善,成本传导效率低下,需求疲软是压制市场的核心因素,纸浆市场短期内仍将维持震荡运行态势。