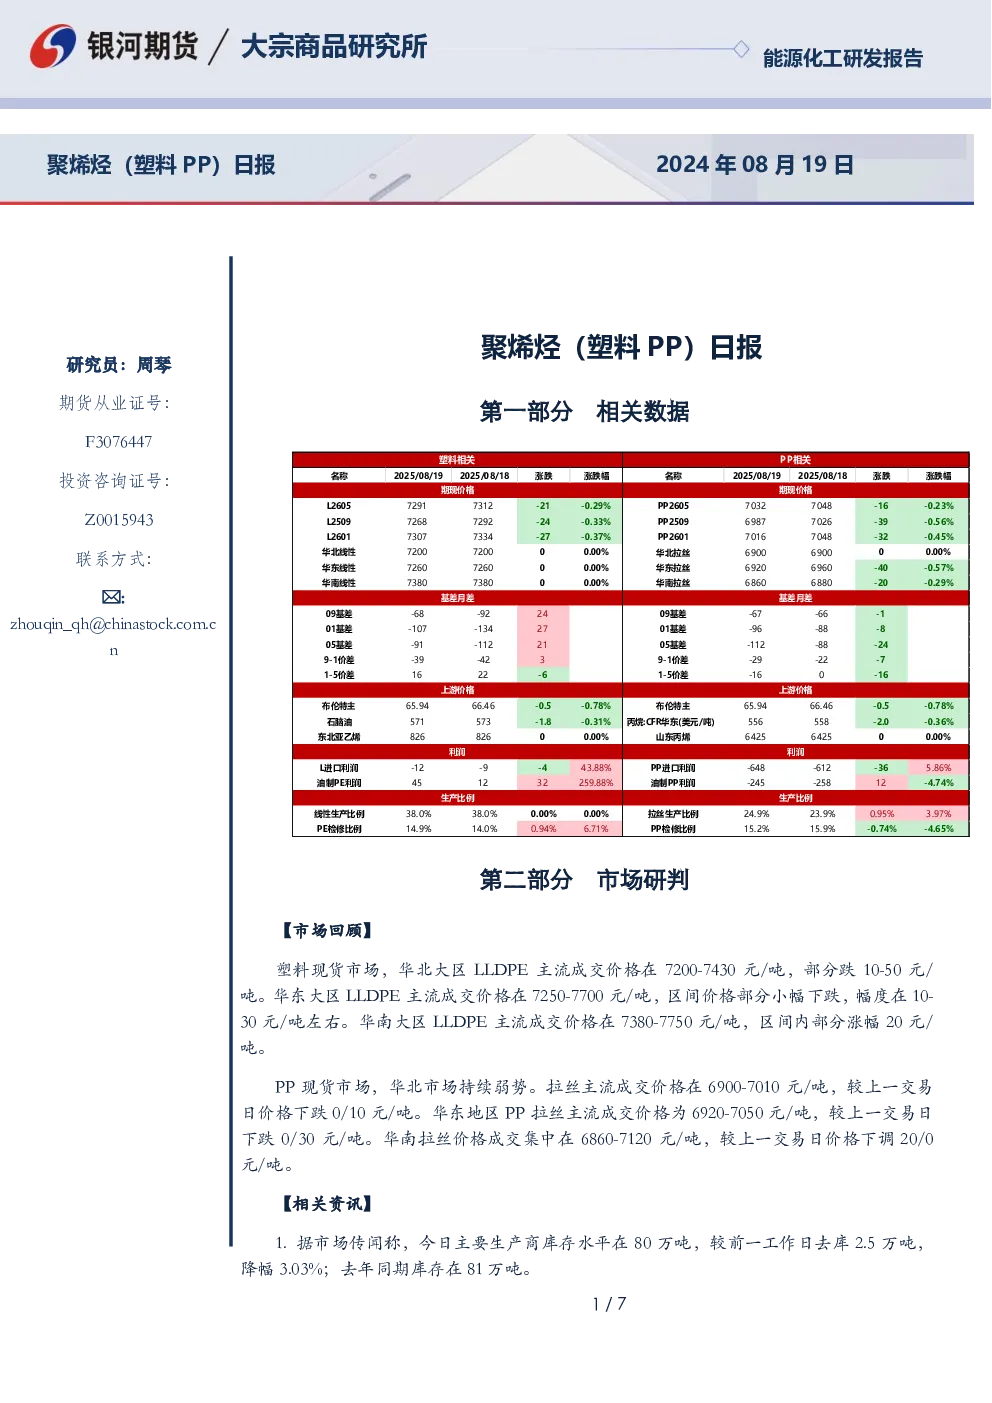
市场回顾
- 塑料现货市场:华北大区LLDPE主流成交价格7200-7430元/吨,部分跌10-50元/吨;华东大区LLDPE主流成交价格7250-7700元/吨,区间价格部分小幅下跌10-30元/吨;华南大区LLDPE主流成交价格7380-7750元/吨,区间内部分涨幅20元/吨。
- PP现货市场:华北市场持续弱势,拉丝主流成交价格6900-7010元/吨,持平或跌10元/吨;华东地区PP拉丝主流成交价格6920-7050元/吨,持平或跌30元/吨;华南拉丝价格成交集中在6860-7120元/吨,下调20元/吨。
相关资讯
- 主要生产商库存水平80万吨,较前一工作日去库2.5万吨,降幅3.03%;去年同期库存在81万吨。
逻辑分析
- 新产能投放:聚烯烃新产能持续投放,后期仍有压力。09合约PE已投产裕龙石化、吉林石化共85万吨新装置,后期预期埃克森美孚惠州、金诚石化、中石油广西石化等装置投产;PP09合约已投产裕龙石化、镇海炼化共130万吨新装置,未来预期宁波大榭90万吨及利华益维远20万吨等装置投产。
- 检修情况:7月聚烯烃存量检修偏高,但后期检修预期下降,尤其是四季度。
- 下游需求:7月下游制品开工无明显好转,同比低位,因下游行业普遍弱势,扭转供需好转的迹象尚未出现,后市需求预期偏弱。
- 供需压力:塑料PP整体供需压力偏大,成本端油价偏弱。
交易策略
- 单边:价格震荡偏弱看待,关注新装置投产及宏观政策。
- 套利:暂时观望。
- 期权:暂时观望。
数据来源