公司简介与业务概述
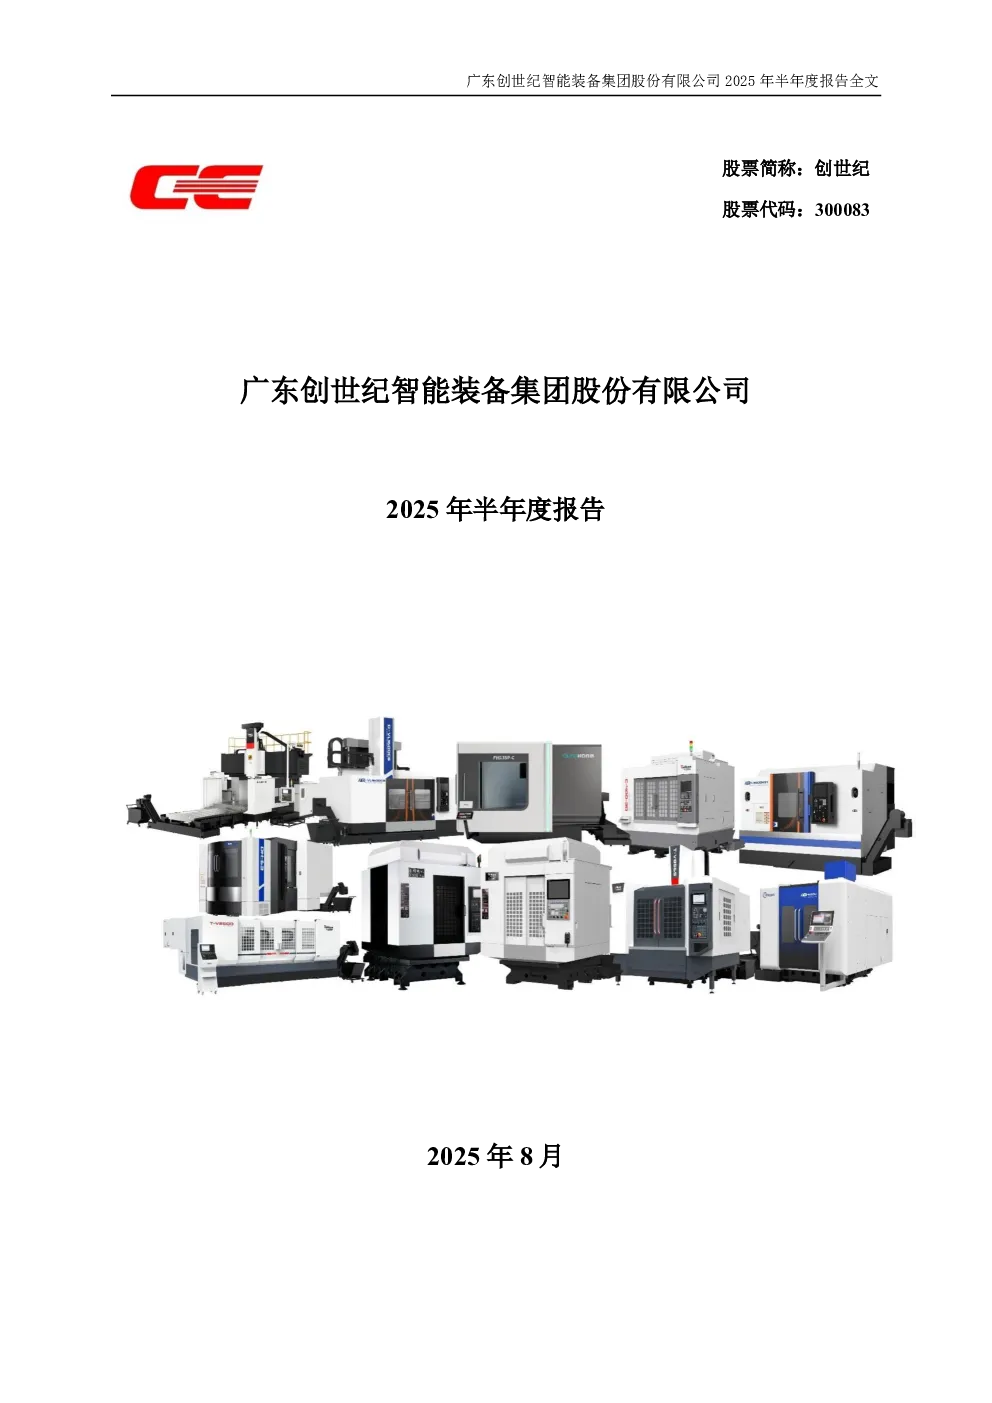
公司主营业务为高端智能装备的研发、生产及销售,涵盖金属切削机床和非金属切削机床领域,产品包括五轴联动加工中心、卧式加工中心、钻铣加工中心、立式加工中心、龙门加工中心、数控车床、精雕机、走心机以及型材机等。公司定位为“行业领先的高端智能装备整体解决方案服务商”,致力于为客户提供高精度、高效率、高可靠性、高性价比的优质装备及智能化整体解决方案,助力行业客户智能制造转型升级。
行业分析
公司所处行业为通用智能制造装备产业,受益于国家政策大力支持和制造业转型升级需求,行业景气度持续提升。我国机床行业存在“大而不强”的问题,高端产品及核心零部件主要依赖进口,但国产化速度不断加快,进口替代空间广阔。公司聚焦于高端数控机床业务,在3C、通用、新能源汽车等领域具有领先的市场地位,并积极开拓五轴高端机床和新兴经济领域市场。
经营模式与市场地位
公司拥有完整的研、产、供、销、服体系,在附加值较高的研发设计和产品销售与服务环节,以及对技术和经验积累要求较高的精密制造和检测环节,积极投入资源、重点布局。公司通过“自主设计+委托加工”以及多种形式的采购方式获取生产所需核心部件,降低重资产依赖。公司在3C行业市场占有率占据行业领先地位,通用领域业务呈现多点开花态势,新能源汽车领域市场占有率逐年提高,五轴高端机床和新兴经济领域市场积极培育。
业绩驱动因素
报告期内,公司业绩实现稳健增长,主要驱动因素包括:3C行业持续保持高景气度,公司拳头产品钻攻机市场竞争力持续凸显,报告期内实现营业收入8.96亿元,同比增长34.07%;海外业务布局加速落地,越南生产基地正式投产,海外业务收入达1.61亿元,同比增长89.45%;持续加大新产品和核心部件的研发投入,研发投入6,763.01万元,较上年同期增长49.93%;盈利能力进一步增强,产品销售结构持续优化,高附加值产品占比提升,产品综合毛利率稳步上行,公司整体盈利能力进一步增强。
核心竞争力
公司核心竞争力包括:具备持续竞争力的技术研发创新能力,完善的产业布局和领先的规模优势,强有力的销售渠道体系,较高的品牌美誉度和客户认可度,安全、高效的供应链管控系统。
风险提示
公司面临的主要风险包括:宏观经济和行业景气度波动风险,市场竞争加剧风险,原材料价格波动和核心零部件依赖进口风险,诉讼赔偿风险,应收款项回收的风险,商誉减值风险等。
重要事项
报告期内,公司重要事项包括:向特定对象发行股份,提振市场信心;实施2025年限制性股票股权激励计划,为主业发展提供保障;回购股份进展;拟转让全资子公司东莞劲胜精密电子组件有限公司100%股权,盘活闲置物业,提高资产运营效益。