核心观点与关键数据
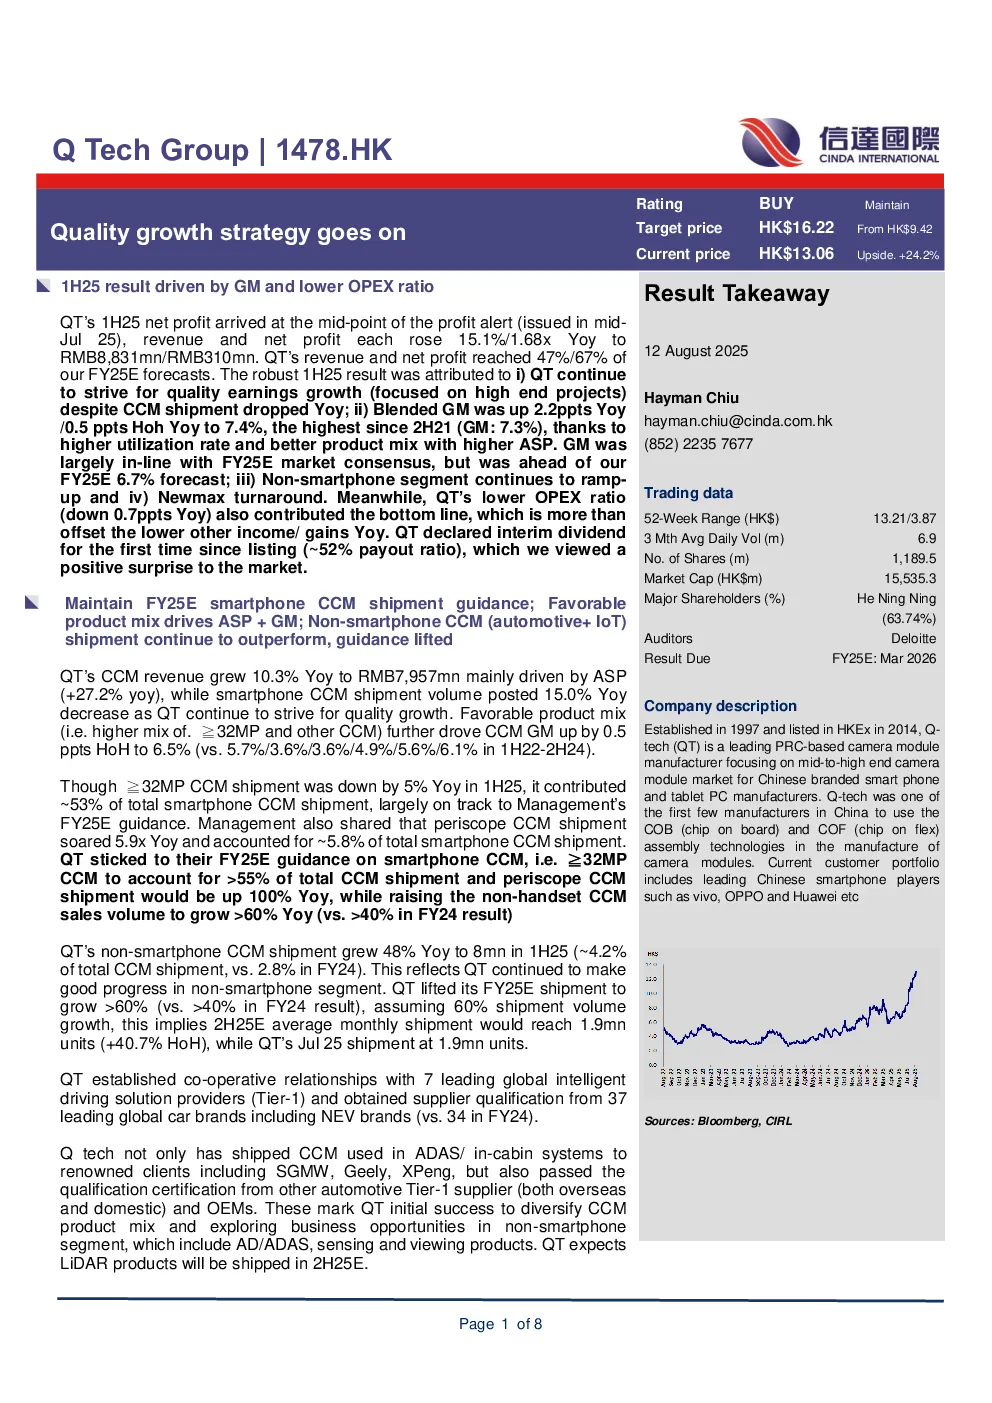
公司概况: Q-tech(QT)成立于1997年,2014年在港交所上市,是中国领先的相机模组制造商,专注于中高端市场,主要客户包括vivo、OPPO和华为等中国品牌智能手机制造商。
2025年上半财年业绩:
- 净利润达到30.1亿元人民币,同比增长1.68倍;收入达到883.1亿元人民币,同比增长15.1%。
- 毛利率(GM)提升至7.4%,较去年同期提高0.5个百分点,主要得益于产品组合优化和ASP提升。
- 非智能手机模组业务持续扩张,新max业务实现扭亏为盈。
- 经营支出比率下降,其他收入/收益同比下降,首次宣布中期股息(约52%的派息率)。
相机模组(CCM)业务:
- 收入增长10.3%至795.7亿元人民币,主要受ASP提升(同比增长27.2%)推动。
- 智能手机CCM出货量下降15.0%,但≧32MP模组占比超过53%,符合管理层预期。
- 管理层维持2025年智能手机CCM出货量指引,≧32MP模组占比将超过55%,望远镜模组出货量同比增长100%。
- 非智能手机CCM出货量增长48%至800万件,管理层将非手机CCM出货量增长目标上调至60%。
非智能手机CCM业务:
- 与7家全球领先的智能驾驶解决方案提供商(Tier-1)建立合作关系,获得37家全球汽车品牌(包括NEV品牌)的供应商资格认证。
- 已向SGMW、吉利、小鹏等知名客户交付用于ADAS/车内系统的CCM模组。
- 预计2025年下半年开始交付激光雷达产品。
声学指纹模组(FPM)业务:
- 收入增长11.0%至82.6亿元人民币,主要受ASP提升(同比增长30%)和出货量增长(同比增长59.7%)推动。
- 超声波FPM出货量增长超过30倍,UGFP出货量增长17%。
- 毛利率达到11.7%,创自2020年下半年以来新高,主要得益于超声波FPM占比提升(67%)。
未来展望:
- 预计2024-2027年销售增长率为16.3%,净利润增长率为49.2%。
- 非智能手机业务仍需时间实现规模效应,预计2025-2026年非智能手机毛利率将低于公司平均水平。
- 维持“买入”评级,目标价16.22港元,对应2026年市盈率23.0倍。
风险因素:
- 上游供应链冲击、智能手机终端需求疲软、多摄像头CCM/3D传感模块/UDFP在安卓阵营的采用速度低于预期、非智能手机业务扩张不及预期、海外竞争者和国内同行的价格压力、管理层执行风险。
研究结论: Q-tech持续推动核心业务质量增长,非智能手机业务逐步扩张,未来有望实现多元化发展。维持“买入”评级,目标价16.22港元。