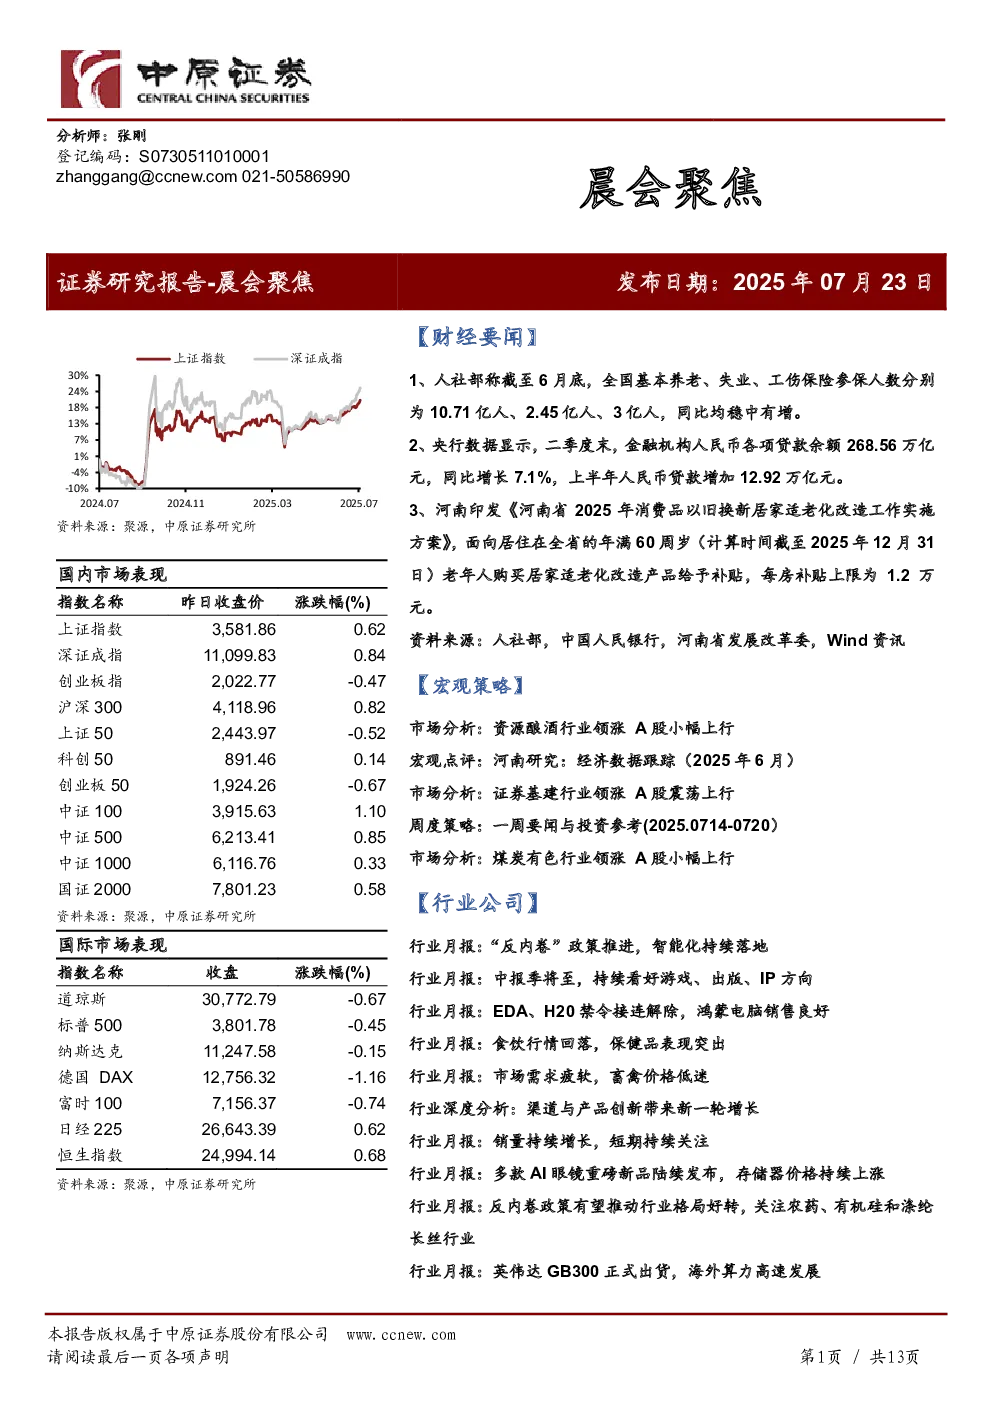
元观要闻
- 人社部数据:截至6月底,全国基本养老、失业、工伤保险参保人数分别为10.71亿人、2.45亿人、3亿人,同比均稳中有增。
- 央行数据:二季度末,金融机构人民币各项贷款余额268.56万亿元,同比增长7.1%,上半年人民币贷款增加12.92万亿元。
- 河南政策:面向居住在全省的年满60周岁老年人购买居家适老化改造产品给予补贴,每房补贴上限为1.2万元。
宏观策略
- 市场表现:A股市场小幅震荡上行,资源酿酒行业领涨,基建行业震荡上行。
- 经济分析:中国经济延续温和复苏态势,消费与投资成为核心驱动力。长期资金入市步伐加快,ETF规模稳步增长,保险资金持续流入。
- 美联储政策:美联储6月议息会议维持利率不变,降息路径仍存不确定性。
- 配置建议:关注中报业绩高增长,以及科技成长等双线策略,同时继续关注高股息银行、公用事业及战略新兴产业。
- 短期展望:预计短期市场以稳步震荡上行为主,仍需密切关注政策面、资金面以及外盘的变化情况。
- 短线建议:关注煤炭、电池、光伏设备以及酿酒等行业的投资机会。
宏观点评
- 全国经济:2025年上半年GDP同比增长5.3%,好于市场预期。外需可持续性依赖中美谈判,消费表现边际降速,固定资产投资持续走弱。
- 河南省经济:2025年上半年GDP同比增长5.7%,经济增速居中部地区第2位、全国第6位。工业生产保持强劲,消费需求持续释放,工业投资稳定发力,外贸再创历史新高。
- 政策建议:未来仍需以政策的连续性稳定性提振市场信心,为实现全年经济目标夯实基础。
市场分析
- 证券行业:2025年6月,证券行业指数上涨,工程建设、水泥建材、电网设备以及证券等行业表现较好。
- 基建行业:2025年6月,基建行业指数上涨,工程建设、水泥建材、电网设备以及证券等行业表现较好。
周度策略
- 一周要闻与数据跟踪
- 河南经济与政策跟踪
- 债券市场运行跟踪
- 股票市场运行跟踪
- 券商板块周行情跟踪
行业公司
行业月报
- “反内卷”政策推进,智能化持续落地:汽车行业延续增长态势,乘用车产销同环比双增,商用车市场回暖,新能源汽车产销保持快速增长。
- 中报季将至,持续看好游戏、出版、IP方向:传媒板块上涨,游戏、出版板块业绩确定性强并且具有持续性,IP衍生品市场目前需求旺盛。
- EDA、H20禁令接连解除,鸿蒙电脑销售良好:软件产业增速持续上升,AI领域国外科技企业进展明显,国内创新驱动力减弱。
- 食饮行情回落,保健品表现突出:食品饮料板块成分区间涨跌幅为-4.54%,除保健品外的食品饮料全部子项均收跌,保健品、乳制品和预制菜表现突出。
- 市场需求疲软,畜禽价格低迷:农林牧渔行业表现弱于对标指数,生猪价格下滑,行业或进入供需双增的局面。
- 渠道与产品创新带来新一轮增长:零食市场增长较快,电商和线下超市仍是核心的销售渠道,零食量贩门店总数已超4万家。
- 销量持续增长,短期持续关注:锂电池板块指数上涨,我国新能源汽车销售增长,动力电池装机增长。
- 多款AI眼镜重磅新品陆续发布,存储器价格持续上涨:半导体行业表现相对较强,全球半导体月度销售额继续同比增长,存储器月度价格持续上涨。
- 反内卷政策有望推动行业格局好转,关注农药、有机硅和涤纶长丝行业:基础化工行业指数上涨,部分子行业产能重复建设、无序过度竞争的局面有望缓解。
- 英伟达GB300正式出货,海外算力高速发展:通信行业指数强于沪深300指数,电信业务量收增速持续回升,AI手机渗透率将快速提升。
重点数据更新