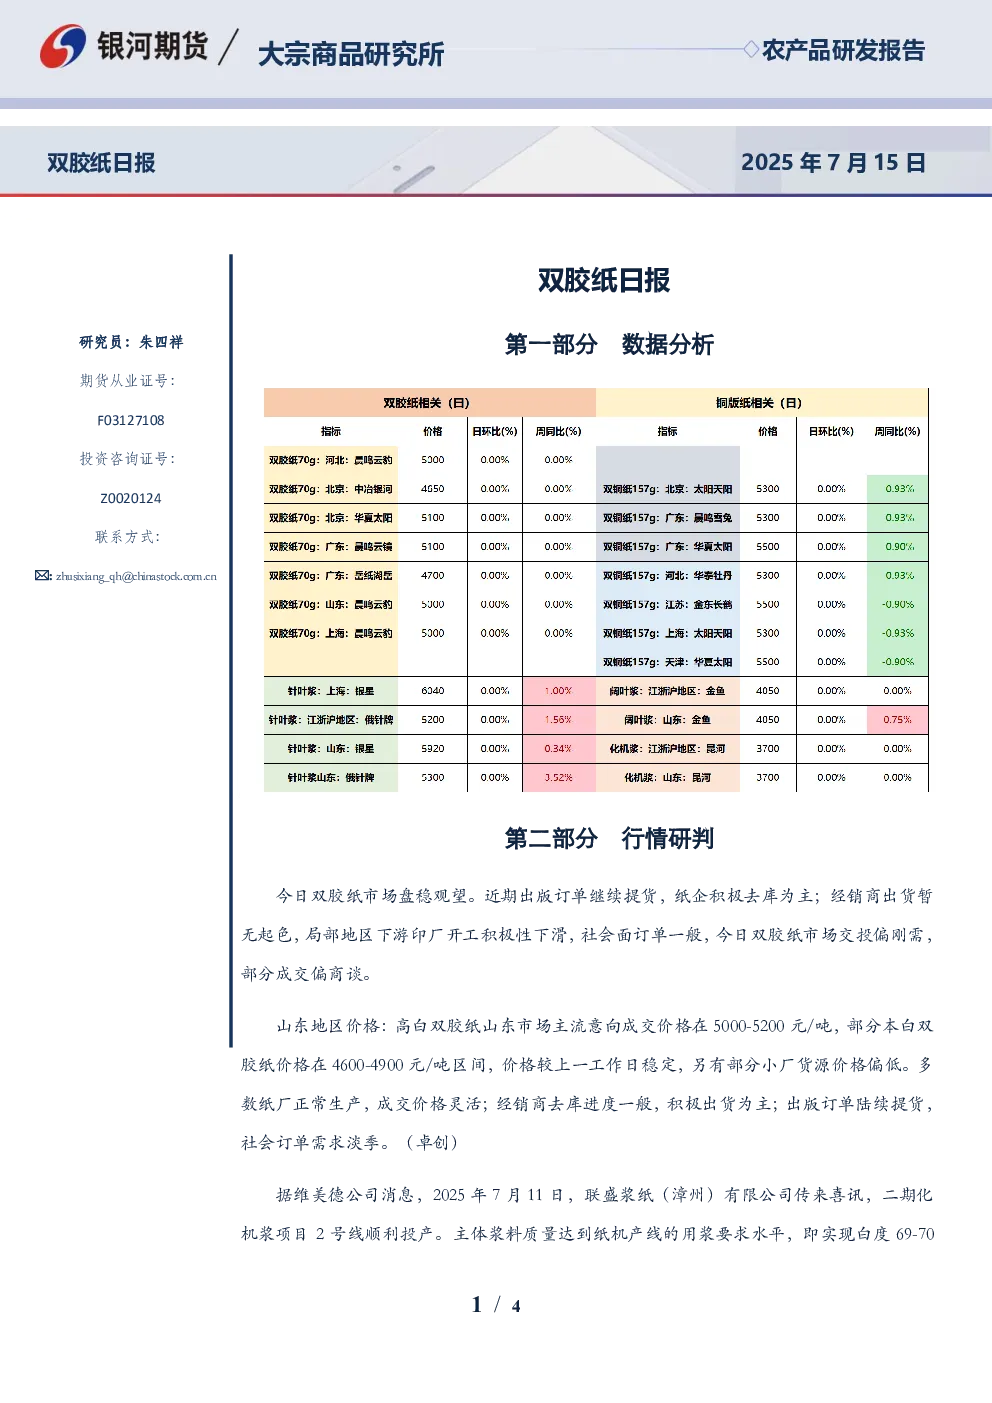
市场盘稳观望,供需双弱格局延续
核心观点
2025年7月15日,双胶纸市场整体盘稳观望。供应端,新增化机浆装置(如联盛浆纸二期2号线)逐步投产,产能利用率环比略有上升,但停产工厂暂未大面积复产,纸机转产/交叉排产仍存。消费端,社会面订单跟进有限,但秋季出版订单开始供货,部分缓和供需关系,整体仍处供需双弱状态。下游采购谨慎,无明显补库意愿。
关键数据
- 价格:山东地区高白双胶纸主流成交价5000-5200元/吨,部分本白双胶纸4600-4900元/吨,较上一日稳定;小厂货源价格偏低。
- 库存:双胶纸社会库存持续下降(截至2022年数据),场内库存及生产利润均处于低位区间(银河期货、钢联数据)。
- 成本:木浆延续震荡走低(针叶浆5920元/吨,阔叶浆4050元/吨,化机浆3700元/吨),缓解纸厂成本压力。
研究结论
- 供需矛盾未实质性改善:社会订单需求淡季,下游补库意愿低,但出版订单补充部分需求缺口。
- 成本支撑利润:木浆价格下跌为纸厂提供缓冲,挺价意愿增强,但价格已接近盈亏线。
- 供应端变化:化机浆产能释放(如隆众资讯报道的泰鼎纸业外售化机浆)或加剧竞争,需关注新增装置对市场的影响。
附图说明
- 图2:双胶纸场内库存呈下降趋势。
- 图3:双胶纸社会库存自2021年持续下降。
- 图4:双胶纸生产利润处于低位区间波动。