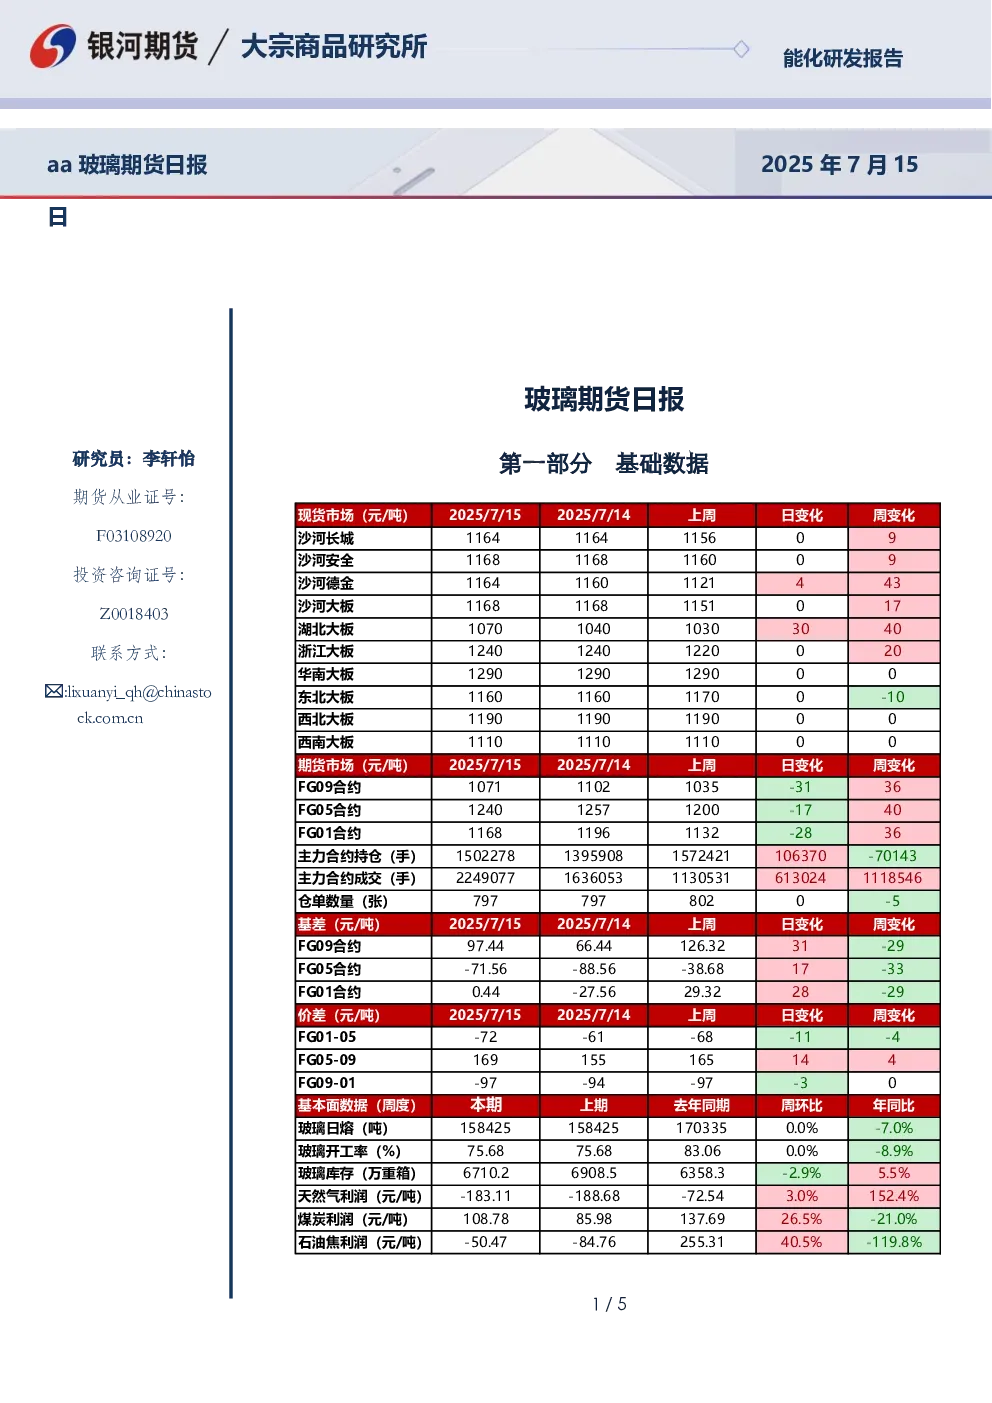
基础数据
- 现货市场:2025年7月15日,沙河、安全、德金、大板等地区价格稳中有涨,局部上调,多数区域稳价运行;湖北、浙江、华南、东北、西北、西南地区价格变化不大。
- 期货市场:FG09合约报1071元/吨,周跌31元;FG05合约报1257元/吨,周跌174元;FG01合约报1196元/吨,周跌283元。主力合约持仓减少701手,成交增加18546手。
- 基本面数据:玻璃日熔量1584.25万吨,开工率75.68%,库存6710.26万重箱,同比增5.5%;天然气利润-183.11元/吨,煤炭利润108.78元/吨,石油焦利润-50.47元/吨。
市场研判
- 市场情况:国内浮法玻璃市场价格稳中有涨,局部上调,产销略有回落;华北、华东、华中、华南、西南地区价格变化各异。
- 重要资讯:中央城市工作会议召开,市场预期落地,地产板块调整,玻璃价格明显下滑;深加工订单天数9.3天,环比-2.1%,同比-7%。
- 逻辑分析:上周玻璃供应不增反降,市场对标2016年供给侧改革,政策预期增强;但企业亏损难大规模冷修,湖北和沙河企业冷修意愿不强;期价上涨带动中游拿货套保形成正反馈,库存去库,但也形成盘面锁货压力。短期关注产销,中期关注成本下移、厂家冷修。宏观会议落地,市场对地产预期调整,关注可能存在的逻辑转换,宏观主导作用减弱。
交易策略
- 单边:宏观会议落地,市场对地产预期调整,关注可能存在的逻辑转换,宏观主导作用减弱。
- 套利:观望。
- 期权:观望。
相关附图
- 玻璃基差、9-1价差、仓单数量、主力合约持仓、成交、日熔、厂家库存、表需、天然气、石油焦、煤炭利润等图表。
研究结论
短期市场关注产销变化,中期关注成本下移和厂家冷修;宏观会议落地后,市场对地产预期调整,宏观主导作用减弱,需关注可能存在的逻辑转换。