核心观点与关键数据
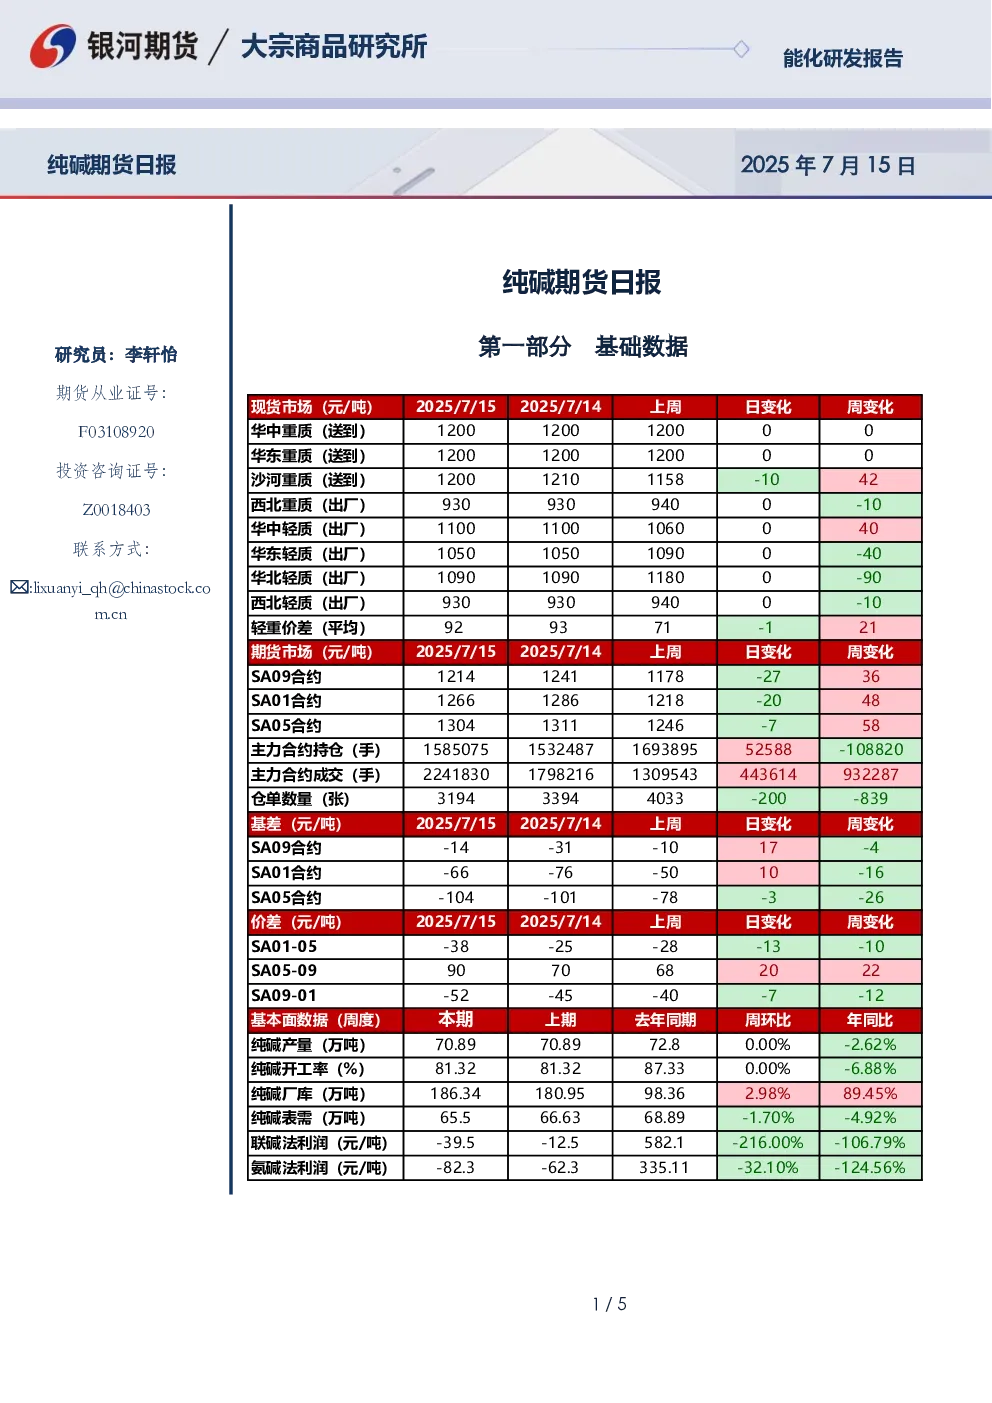
- 市场情况:截至2025年7月14日,国内纯碱厂家总库存188.40万吨,较上周四增加2.06万吨,涨幅1.11%。轻质纯碱79.01万吨,环比下跌0.12万吨;重质纯碱109.39万吨,环比增加2.18万吨。沙河重碱价格变动-10至1200元/吨,青海重碱价格变动0至930元/吨,华东轻碱价格变动0至1050元/吨,轻重碱价差为92元/吨。
- 供应端:宁夏日盛半负荷运行,甘肃氨碱源计划7月26日检修,重庆湘渝负荷波动,产量窄幅下降。
- 需求端:下游需求淡稳,按需为主,低价采购。光伏玻璃亏损严重,预计冷修或堵窑加速。玻璃供应不降反增,下半年需求降速放缓,但供应端仍有进一步下降空间。
- 库存与价格:纯碱累库趋势,现货稳中偏弱,下游增加采购,中游本周开始补库。纯碱利润快速收缩,目前氨碱联碱均亏损。
研究结论
- 单边:宏观情绪好转,观望会议政策动向,价格偏强表现。
- 套利与期权:观望。
- 宏观影响:宏观会议落地,市场对地产预期调整,关注可能存在的逻辑转换,宏观主导作用减弱。
附图数据
- 纯碱9-1价差:图表显示2023年度和2025年度纯碱9-1价差走势,2023年度价差在-210至800元/吨区间波动,2025年度价差在-700至300元/吨区间波动。
- 纯碱主力合约持仓:图表显示2023年度和2025年度纯碱主力合约持仓量变化,2023年度持仓量在30万至140万手区间波动,2025年度持仓量在20万至80万手区间波动。
- 纯碱周度产量数据:图表显示2023年度和2025年度纯碱周度产量数据,2023年度产量在-700至1300万吨区间波动,2025年度产量在-210至220万吨区间波动。