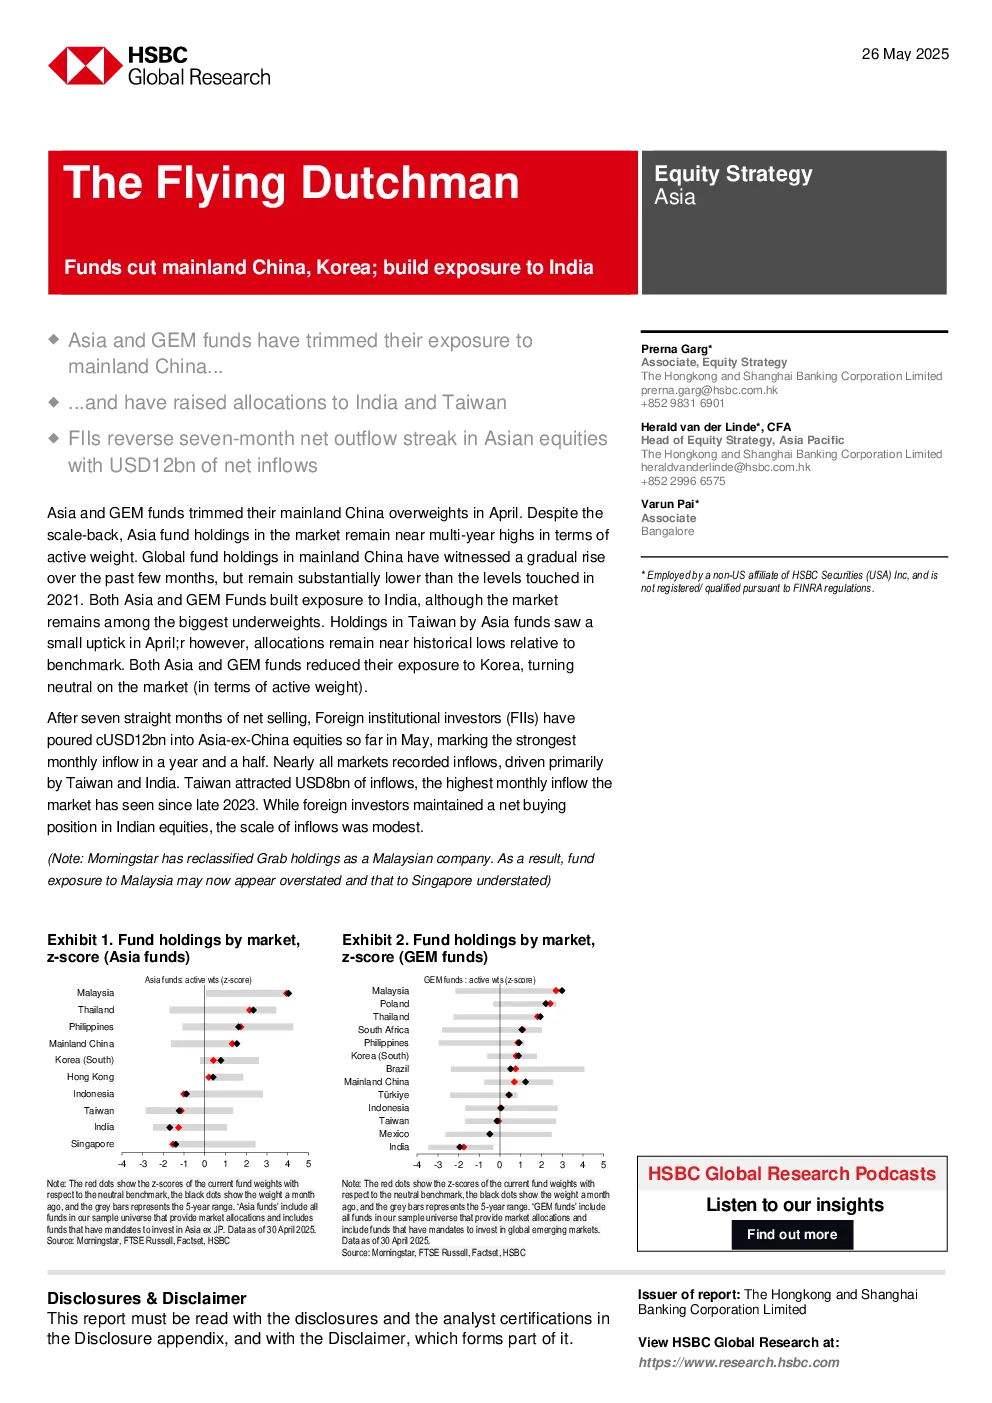
Asia Funds
- ** mainland China、Korea 和 Hong Kong**: 减少了在 mainland China、Korea 和 Hong Kong 的 underweight 比例,但 mainland China 的持仓仍接近多年高位。
- ** India**: 进一步削减了 India 的 underweight 比例,市场近期配置有所增加。
- ** Taiwan**: 削减了 Taiwan 的 underweight 比例。
- ** ASEAN**: 减少了对除 Philippines 外所有 ASEAN 市场的敞口。
- ** GEM Funds**:
- ** mainland China**: 略微减少了对 mainland China 的敞口,但保持 overweight。
- ** India**: 略微减少了 India 的 underweight 比例,转为中性。
- ** Taiwan**: 从之前的 small underweight 转为中性。
- ** Korea 和 ASEAN**: 减少了对 Korea 和 ASEAN 市场的敞口。
- ** Global Funds**: mainland China 的持仓在过去几个月中逐渐上升,但仍远低于 2021 年的水平。
流动性
- ** FII 流动**:
- ** May 月**: 外国投资者从 Asia ex-China 股票中购买了 120 亿美元,为 18 个月来最大月度流入,扭转了连续七个月的流出趋势。
- ** 市场分布**: 几乎所有市场都观察到净流入,其中 Taiwan 和 India 贡献最大。
- ** Taiwan**: May 月至今流入 80 亿美元,为 2023 年底以来的最高月度流入。
- ** India**: FIIs 保持净买入,但流入规模相对温和。
- ** Vietnam**: FIIs 首次成为 Vietnam 股票的净买家,自 2024 年 1 月以来。
- ** mainland China**: 过去几周外国基金从 mainland China 股票中撤资。
研究方法
- 使用专有数据集评估投资于 Asia ex-Japan 和 GEM 市场的基金在亚洲市场的配置。
- 仅关注主动型基金,不包括对冲基金、ETF、零售投资者、企业和国内机构。
- 数据来源为 Morningstar,并使用其计算基金对亚洲市场的配置。
- 将这些配置与基准中每个市场的权重进行比较,以确定主动权重(overweight 和 underweight 位置)。
- 通过查看其五年 z-score 来将主动权重与历史进行比较。
- 数据每月更新,滞后三到四周。