核心观点
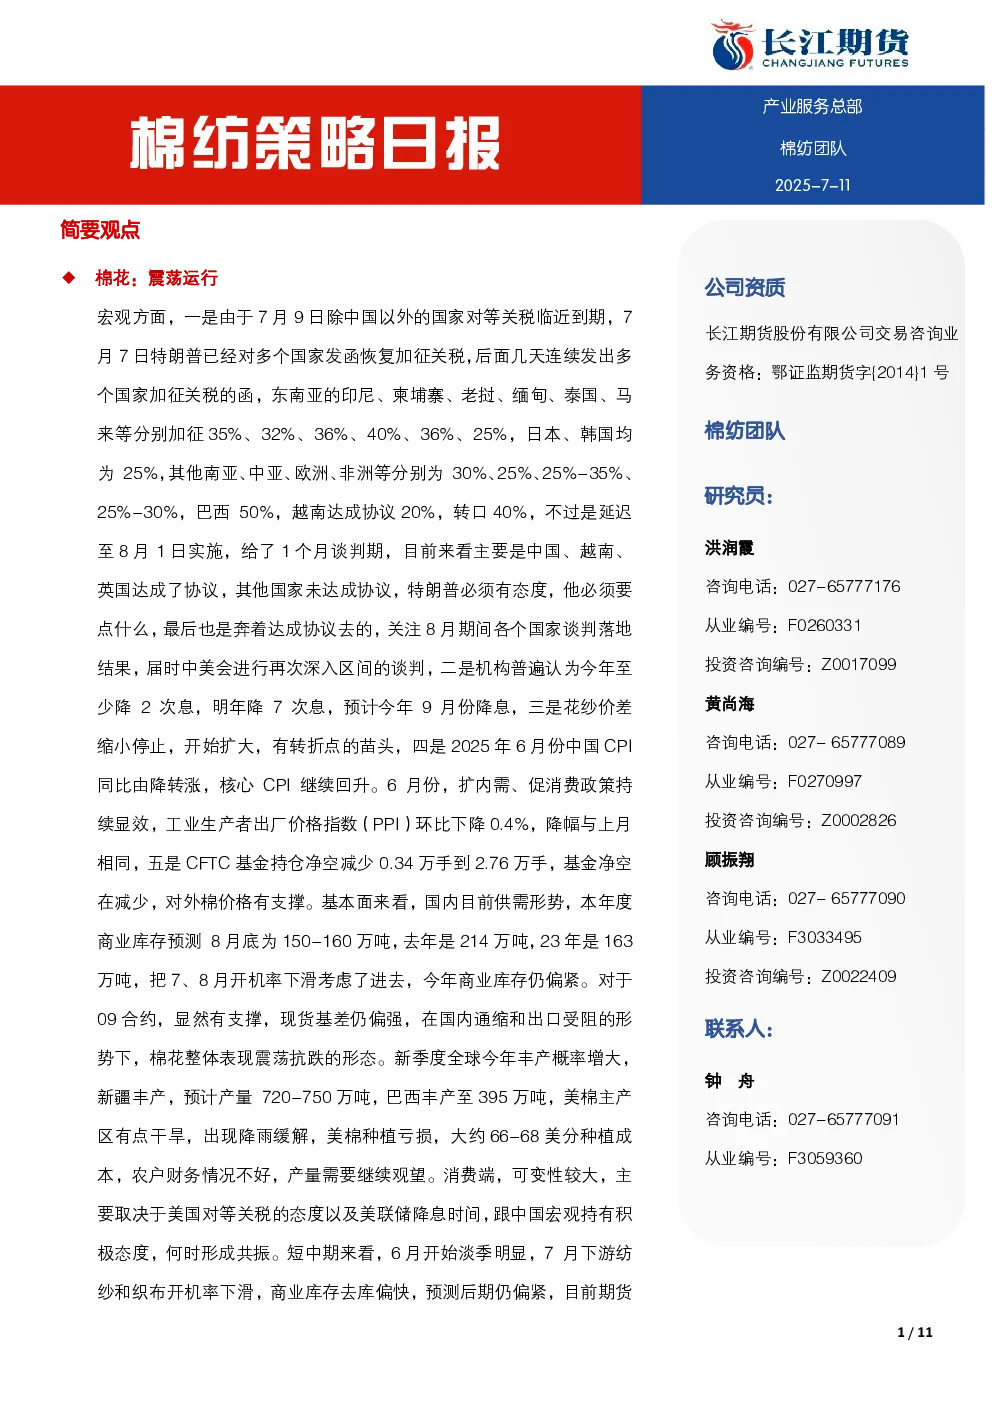
- 棉花:震荡运行。宏观方面,中美关税谈判持续,关注8月谈判结果;美联储降息预期增强;花纱价差缩小后开始扩大;国内供需偏紧,商业库存仍偏紧;新季度全球丰产概率增大,新疆丰产,巴西丰产,美棉主产区干旱;消费端取决于关税态度和美联储降息时间。短中期7、8月维持震荡运行,9月上行趋势,关注13660-13920区间波动。长期看,大而美法案通过,美联储降息,市场迎来转折反弹行情。
- PTA:震荡偏弱。原油上涨,现货价格弱势整理,基差稳定,买盘谨慎;供需小幅累库,需求端支撑不足,终端淡季,短期弱势格局延续。
- 乙二醇:震荡偏强。原料价格上涨,成本端支撑上移,供应缓慢增加,下游聚酯需求高位,基本面延续去库逻辑,短期多头情绪延续。
- 短纤:底部支撑。原料成本支撑偏强,短纤被动跟进成本,下游传导不畅,加工费下滑可能;部分企业减产,市场供应减少,下方空间有限。
- 白糖:震荡运行。国际方面,巴西减产,印度增产,全球供应盈余预期;国内产销偏快,消费旺季,工业库存减少,短期维持震荡运行;中长期看,配额外进口利润窗口打开,进口供给压力存,关注消费及ICE糖价走势。
- 苹果:高位震荡。现货市场稳淡,季节性淡季影响明显,产区冷库客商要货积极性不高,早熟果上市量有限;低库存下,价格维持高位区间震荡运行。
关键数据和研究结论
- 棉花:7月10日CCIndex 15196元/吨,CYIndexC32S 20460元/吨;仓单总量10126张。泰国棉花进口量同比增加32.8%。澳大利亚植棉面积同比增幅1/3,产量预期增约40%。
- PTA:截止20日PTA现货价格+105至5280元/吨,周均产能利用率81.55%。
- 乙二醇:中国乙二醇总产能利用率59.00%,环比升3.93%;周度产量36.11万吨,环比升7.14%。
- 短纤:5月涤纶短纤产量72.15万吨,环比上涨6.13%;产能利用率86.14%,环比上涨2.04个百分点。
- 白糖:菲律宾批准进口42.4万吨食糖。预计2025/26榨季全球食糖供应过剩量增至420万吨。
- 苹果:截至7月9日,全国主产区苹果冷库库存量91.49万吨,环比减少7.81万吨。
风险提示
本报告仅供参考,不构成投资建议。投资者应自行承担风险。