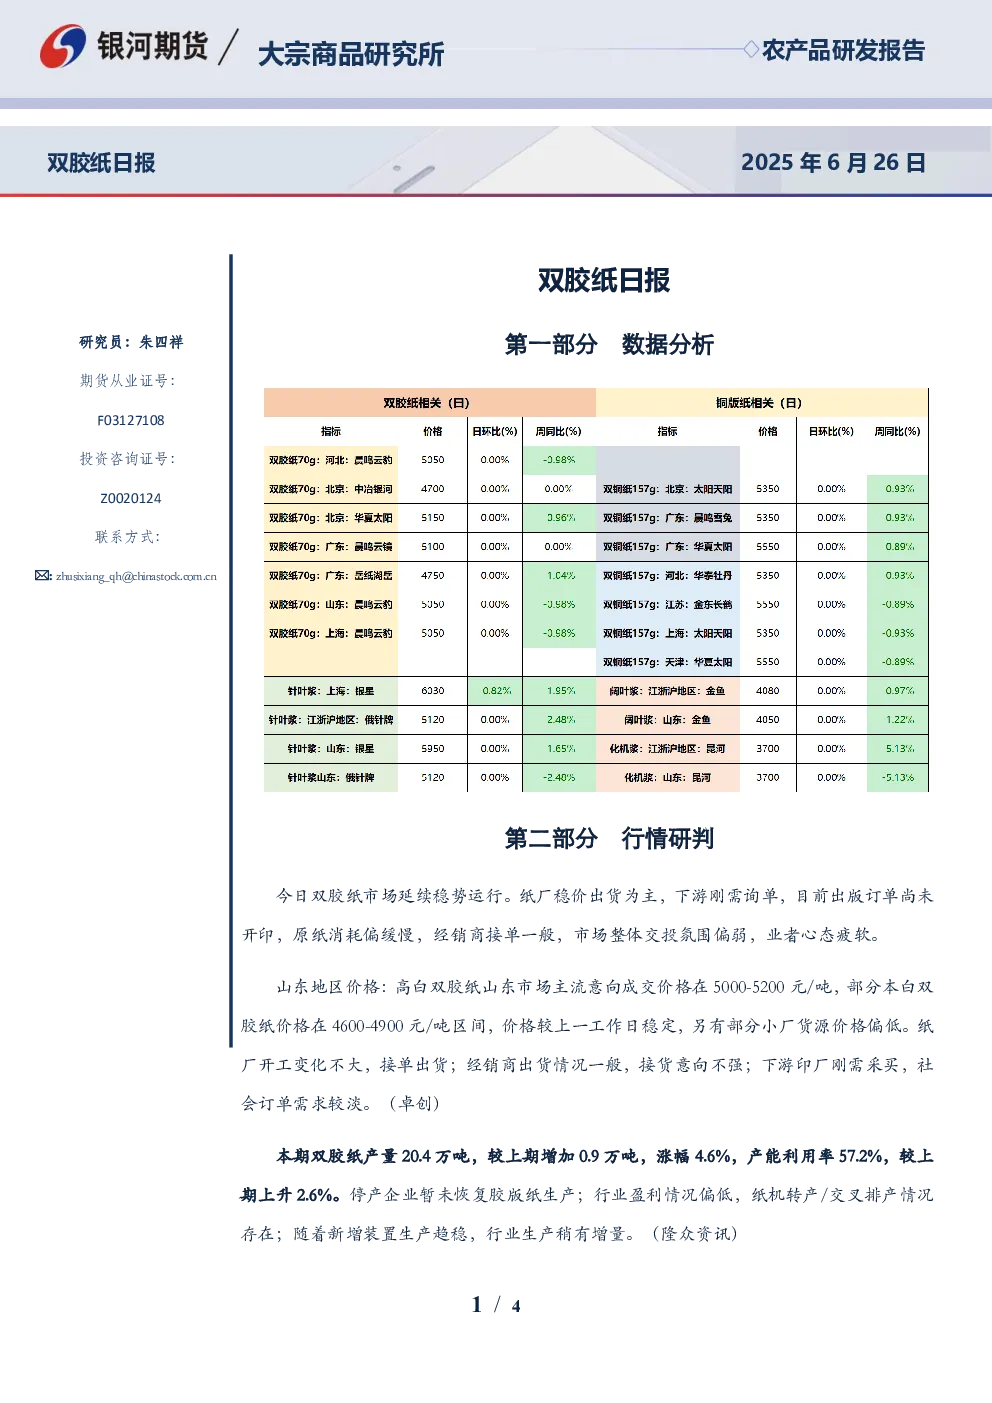
核心观点与市场分析
- 市场行情:今日双胶纸市场延续稳势运行,纸厂以稳价出货为主,下游刚需询单,出版订单尚未开印,原纸消耗偏缓慢,经销商接单一般,市场整体交投氛围偏弱,业者心态疲软。
- 区域价格:山东地区高白双胶纸主流成交价格在5000-5200元/吨,部分本白双胶纸在4600-4900元/吨区间,价格稳定;小厂货源价格偏低。纸厂开工变化不大,下游印厂刚需采买,社会订单需求较淡。
关键数据
- 产量与产能利用率:本期双胶纸产量20.4万吨,较上期增加0.9万吨(涨幅4.6%),产能利用率57.2%(较上期上升2.6%)。停产企业暂未恢复胶版纸生产,部分纸机转产/交叉排产,新增装置生产趋稳。
- 库存情况:本期双胶纸生产企业库存117.9万吨,环比增幅0.4%。工厂生产稍有增量,但下游消费跟进不及预期。
逻辑分析
- 供需压力:行业盈利低,纸机转产/检修致生产减量,但库存压力仍大。消费端秋季出版订单少量供货,电子媒体及政策影响下社会订单不足,印厂开工低,刚需散单为主。
- 成本支撑:木浆价格窄幅震荡(针叶浆5950元/吨,阔叶浆4050元/吨,化机浆3700元/吨),对纸价支撑有限。业者谨慎,贸易商随进随出。
研究结论
- 市场趋势:短期内双胶纸市场供需矛盾突出,价格缺乏上涨动力,预计维持稳势运行。长期来看,新产能投产在即,市场需关注下游需求恢复情况及成本端变化。