摘要
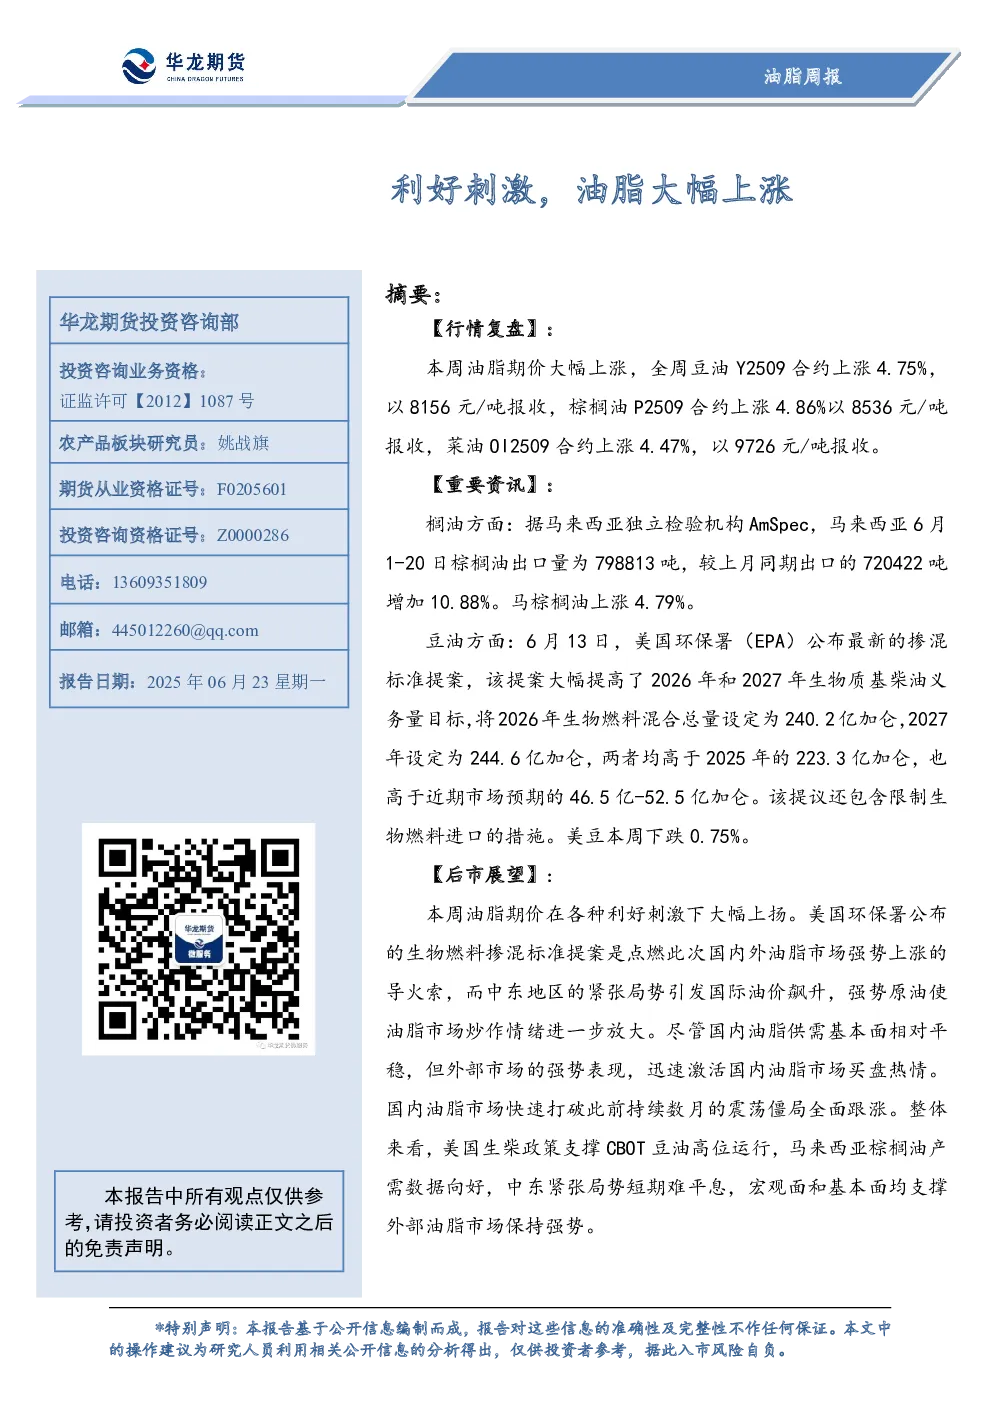
本周油脂期价大幅上涨,豆油Y2509合约上涨4.75%至8156元/吨,棕榈油P2509合约上涨4.86%至8536元/吨,菜油OI2509合约上涨4.47%至9726元/吨。
重要资讯
- 榈油方面:马来西亚6月1-20日棕榈油出口量增加10.88%至798813吨,库存压力有望下降,马棕榈油上涨4.79%。
- 豆油方面:美国环保署EPA提高2026-2027年生物燃料掺混标准,大幅提升豆油需求预期,CBOT豆油连大幅上涨,美豆本周下跌0.45%。
后市展望
美国生柴政策、马来西亚棕榈油产需数据、中东紧张局势均支撑外部油脂市场强势。尽管国内油脂供需基本面平稳,但外部市场利好迅速激活国内买盘,油脂市场打破震荡僵局全面跟涨。
现货分析
- 豆油:张家港地区四级豆油现货价格上涨50元/吨至8350元/吨,较近5年维持在平均水平。
- 棕榈油:广东地区24度棕榈油现货价格维持8800元/吨,较近5年维持在较高水平。
- 菜油:江苏地区四级菜油现货价格下跌10元/吨至9900元/吨,较近5年维持在较低水平。
其他数据
- 全国豆油库存增加3.80万吨至95.70万吨。
- 全国棕榈油商业库存增加1.10万吨至40.90万吨。
- 港口进口大豆库存在6006020吨。
基差分析
- 张家港地区四级豆油基差下跌18元/吨至198元/吨,较近5年维持在较低水平。
- 广东地区24度棕榈油基差下跌20元/吨至262元/吨,较近5年维持在较低水平。
- 江苏地区菜油基差上涨2元/吨至209元/吨,较近5年维持在平均水平。
综合分析
美国生柴政策支撑CBOT豆油高位运行,马来西亚棕榈油产需数据向好,中东紧张局势短期难平息,宏观面和基本面均支撑外部油脂市场保持强势。国内油脂市场受外部市场影响快速跟涨,超越基本面打破震荡僵局。