市场回顾
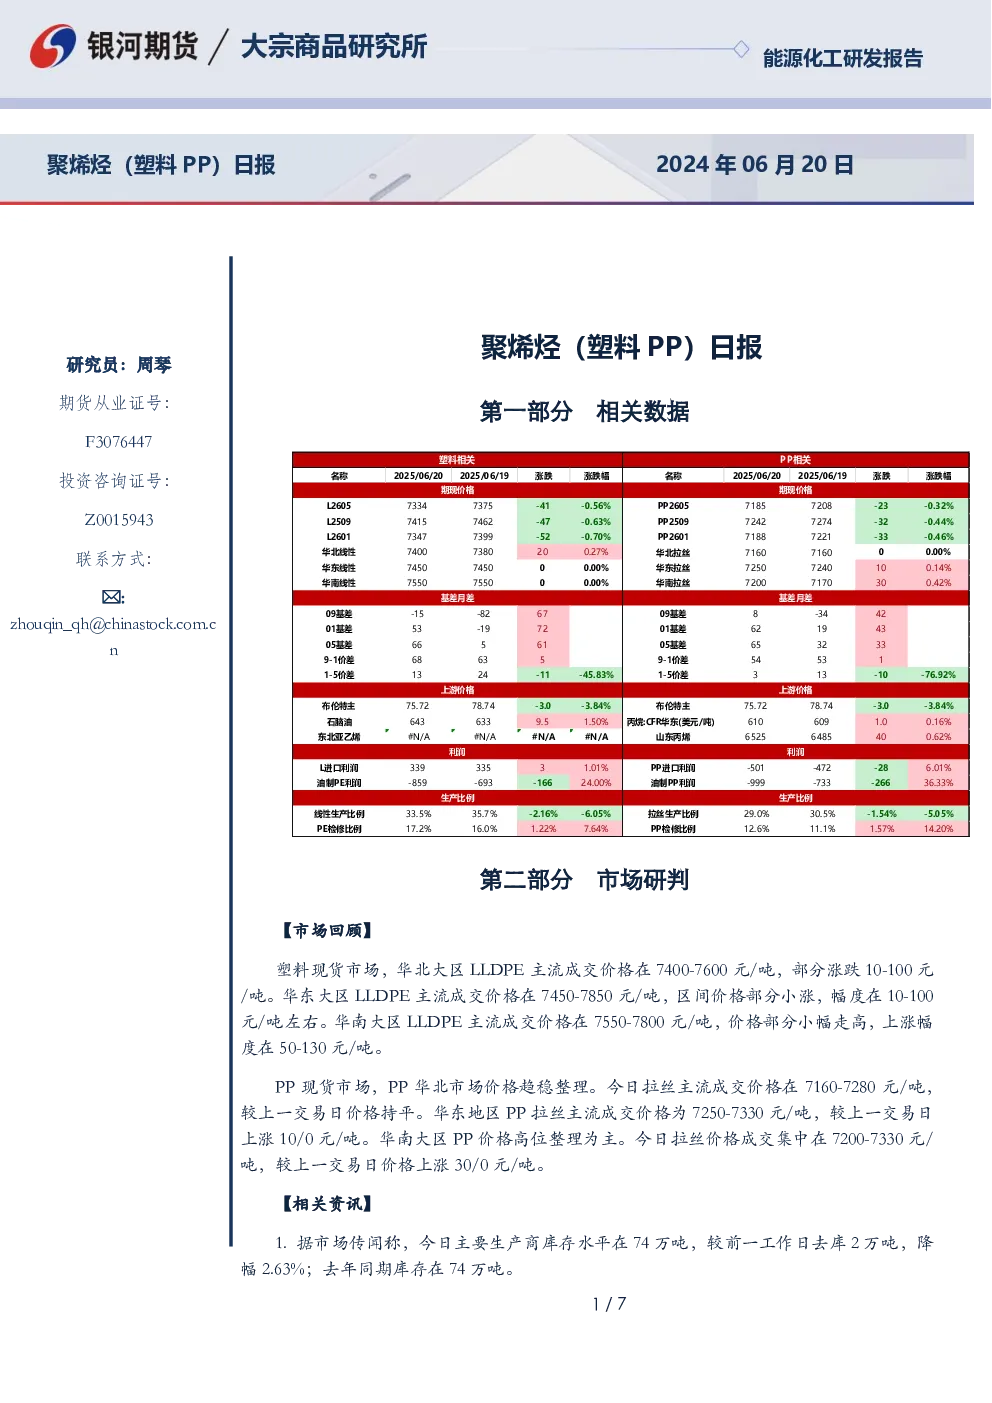
塑料现货市场:华北大区LLDPE主流成交价格在7400-7600元/吨,部分涨跌10-100元/吨;华东大区LLDPE主流成交价格在7450-7850元/吨,区间价格部分小涨,幅度在10-100元/吨左右;华南大区LLDPE主流成交价格在7550-7800元/吨,价格部分小幅走高,上涨幅度在50-130元/吨。PP现货市场:华北市场价格趋稳整理,拉丝主流成交价格在7160-7280元/吨,较上一交易日价格持平;华东地区PP拉丝主流成交价格为7250-7330元/吨,较上一交易日上涨10元/吨;华南大区价格高位整理为主,拉丝价格成交集中在7200-7330元/吨,较上一交易日价格上涨30元/吨。
相关资讯
- 主要生产商库存水平在74万吨,较前一工作日去库2万吨,降幅2.63%;去年同期库存在74万吨。
逻辑分析
供应端:新产能在逐步兑现中,PP09合约面临镇海炼化、裕龙石化、大榭石化等新装置投产预期,PE09合约面临埃克森美孚(惠州)、裕龙石化、吉林石化等新装置投产预期,投产压力仍大;1-5月塑料PP存量检修目前已经在高位,PP6月开始检修预计下降,PE6-7月检修仍高,但边际增量有限。需求端:下游开工同比偏弱,订单偏弱,农膜处于淡季,下游需求无起色,09合约聚烯烃供需预期仍旧偏弱。中东地缘对聚烯烃的影响主要来自成本端油价的影响和间接通过甲醇对伊朗进口依赖的影响。
交易策略
单边:短期震荡偏强,但风险较大,建议观望为主,中线维持反弹抛空思路,关注中东局势及油价。套利:暂时观望;期权:暂时观望。
关键数据
- L2605、PP2605、L2509、PP2509、L2601、PP2601等合约价格涨跌及涨跌幅。
- 华北、华东、华南线性、拉丝价格涨跌情况。
- 基差、价差数据。
- 布伦特主油、石脑油、丙烷价格涨跌情况。
- L进口利润、PP进口利润、油制PE利润、油制PP利润数据。
- 线性生产比例、拉丝生产比例、PE检修比例、PP检修比例数据。
研究结论
短期聚烯烃市场震荡偏强,但风险较大,建议观望为主,中线可考虑反弹抛空,需关注中东局势及油价变化。