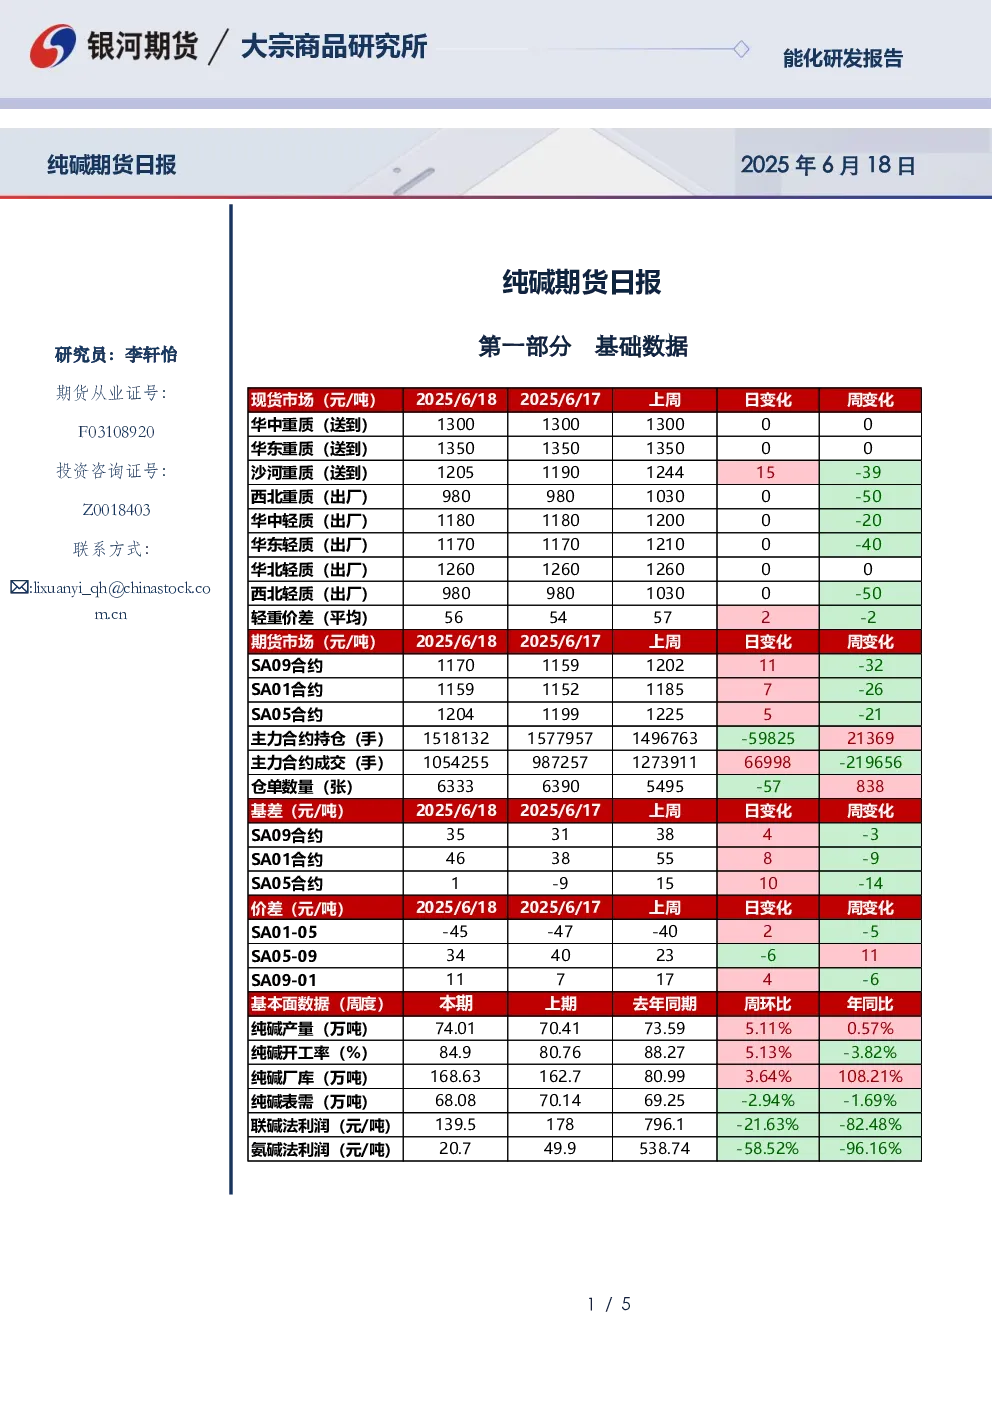
基础数据
- 现货市场:2025年6月18日,华中重质(送到)1300元/吨,华东重质(送到)1350元/吨,沙河重质(送到)1205元/吨,西北重质(出厂)980元/吨,华中轻质(出厂)1180元/吨,华东轻质(出厂)1170元/吨,华北轻质(出厂)1260元/吨,西北轻质(出厂)980元/吨,轻重价差(平均)56元/吨。
- 期货市场:SA09合约1170元/吨,SA01合约1159元/吨,SA05合约1204元/吨,主力合约持仓1518手,主力合约成交1054255手,仓单数量633张,基差SA09合约353元/吨,SA01合约4638元/吨,SA05合约-9元/吨,价差SA01-05-45元/吨,SA05-09344元/吨,SA09-01-1717元/吨。
- 基本面数据:纯碱产量74.01万吨,开工率84.9%,厂库168.63万吨,表需68.08万吨,联碱法利润139.51元/吨,氨碱法利润20.74元/吨。
市场研判
- 市场情况:沙河重碱价格1205元/吨,青海重碱980元/吨,华东轻碱1170元/吨,轻重碱价差56元/吨。
- 重要资讯:徐州丰成计划7月下旬检修,江苏昆山19日设备检修,内蒙古博源银根化工产量下降。国内纯碱市场走势淡稳,价格相对坚挺,个别企业负荷下降,产量减少,下游需求一般,按需为主,低价采购,维持正常库存。
逻辑分析
- 供应端:纯碱供应继续增加,日产10.7万吨,新产能投放加剧。
- 需求端:6月光伏组件排产惨淡,光伏玻璃开启堵窑和冷修,重碱两大下游短期稳定中期下降。
- 库存:纯碱累库,厂家降价,下游刚需采购,中游库存较低。
- 利润和成本:盐和煤价格下滑25%,纯碱成本快速下降,利润自年初不降反增,但氨碱法利润难提升。
交易策略
- 单边:区间操作,以空为主。
- 套利:观望。
- 期权:卖出虚值看涨期权。