一、螺纹、热卷
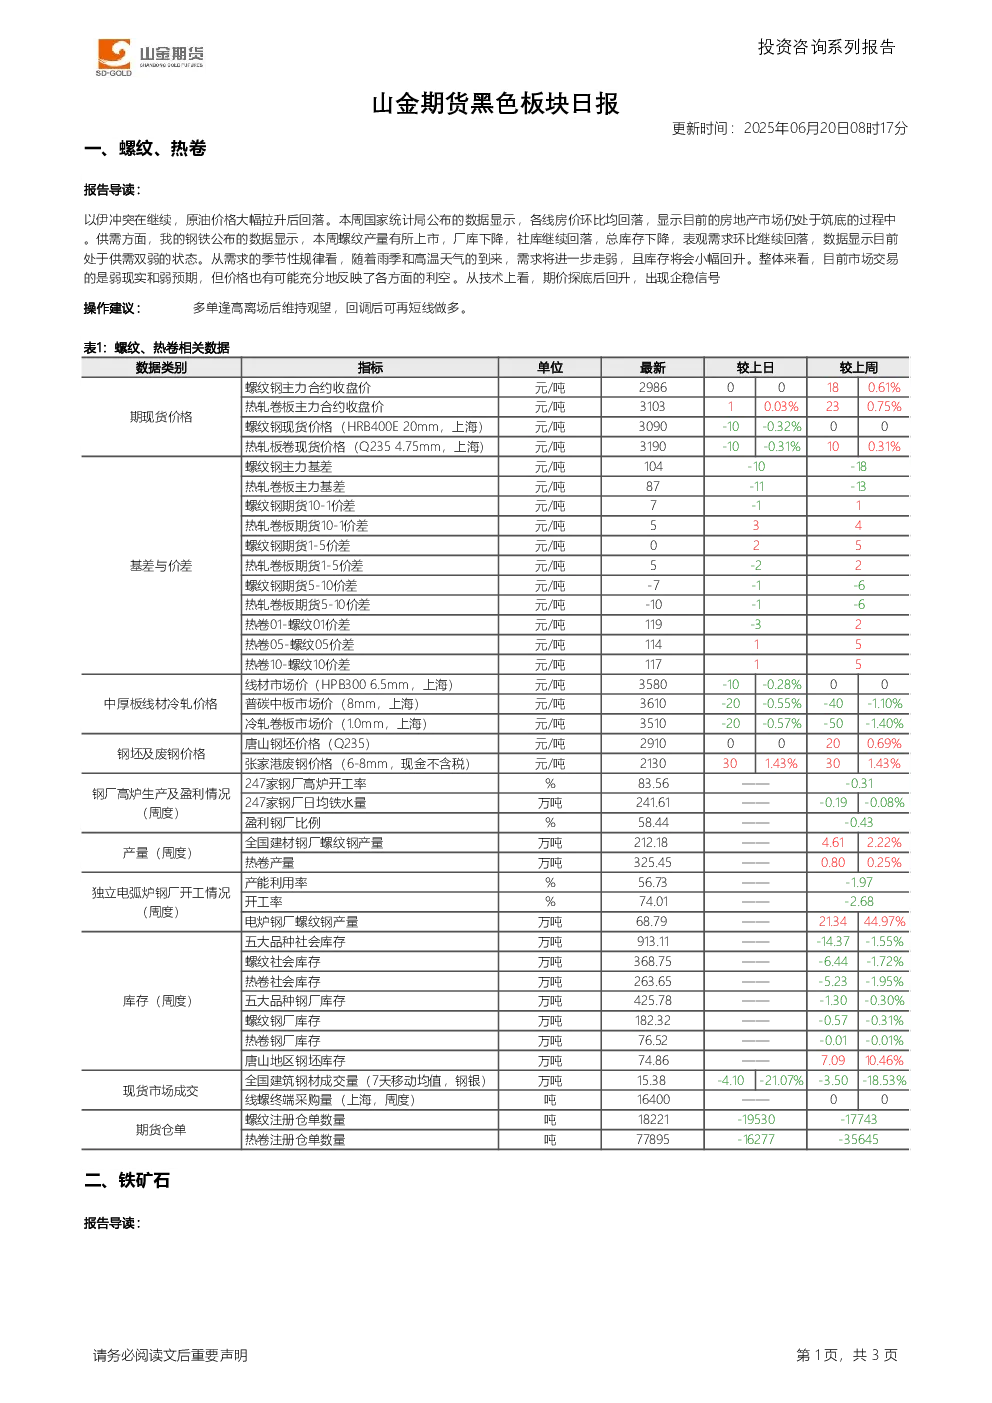
- 导读:以伊冲突持续,油价波动。房地产市场筑底,房价环比回落。供需双弱,螺纹产量上市,厂库下降,社库回落,表观需求环比继续回落。雨季和高温天气导致需求将进一步走弱,库存小幅回升。市场交易弱现实和弱预期,价格可能已反映利空。技术上看,期价探底后企稳。
- 操作建议:多单逢高离场后观望,回调后可再短线做多。
- 关键数据:
- 螺纹钢主力合约收盘价29860元/吨,上涨180.61%。
- 热轧卷板主力合约收盘价31031元/吨,上涨230.75%。
- 螺纹钢现货价格3090元/吨,下降0.32%。
- 热轧板卷现货价格3190元/吨,下降0.31%。
- 社会库存:螺纹368.75万吨,下降1.72%;热卷263.65万吨,下降1.95%。
- 钢厂库存:螺纹182.32万吨,下降0.31%;热卷76.52万吨,下降0.01%。
- 成交量:全国建筑钢材成交量15.38万吨,下降21.07%。
二、铁矿石
- 导读:以伊冲突未缓和,油价反弹后回落。钢厂盈利率尚可,铁水产量环比下降0.2万吨,但仍高于去年同期。供应端全球发运高位,港口库存降速趋缓,贸易矿库存比例偏高,对期价压力明显。技术面上,期价仍处于大区间震荡格局。
- 操作建议:维持观望,回调后做多,不追涨杀跌。
- 关键数据:
- 麦克粉(青岛港)691元/湿吨,上涨10.14%。
- 金布巴粉60.5%(青岛港)660元/湿吨,上涨10.15%。
- DCE铁矿石主力合约结算价6982.5元/干吨,上涨0.36%。
- 海外铁矿石发货量:澳大利亚1805.5万吨,下降3.60%;巴西671.9万吨,上升4.72%。
- 港口库存:合计13933.14万吨,上升0.77%。
- 国内矿山铁精粉产量46.36万吨/日,下降0.34%。