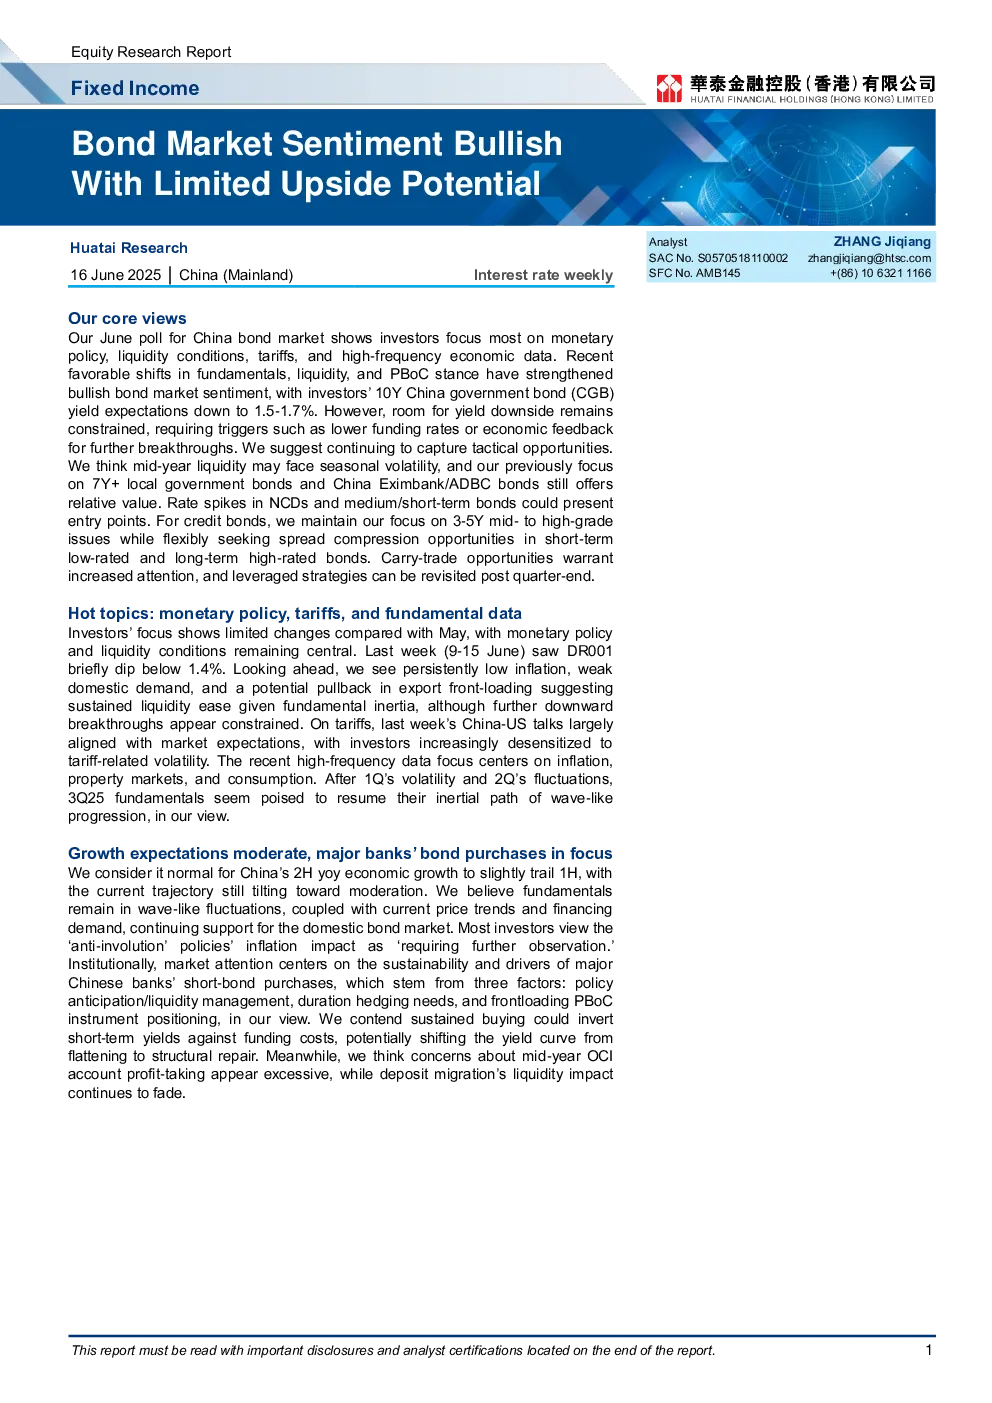
核心观点与市场情绪
- 中国债券市场投资者最关注货币政策、流动性状况、关税和高频经济数据。
- 近期基本面、流动性和央行立场的积极变化增强了多头情绪,投资者对10年期中国国债收益率预期降至1.5%-1.7%。
- 收益率下行空间受限,需要触发因素(如融资利率下降或经济反馈)才能进一步突破。
- 建议继续捕捉战术性机会,年中流动性可能面临季节性波动,此前关注的7年期以上地方政府债和中国进出口银行/农业发展银行债券仍具相对价值。
- 中短期债券(NCDs)和利率债收益率飙升可能提供入场机会。
热点话题分析
- 货币政策与流动性:投资者关注有限变化,货币政策与流动性状况仍是核心。
- 关税:中美谈判符合市场预期,投资者对关税相关波动逐渐麻木。
- 高频数据:聚焦通胀、房地产市场和消费数据,预计三季度基本面将延续波动性路径。
- 经济增长预期:认为下半年GDP增速略低于上半年属正常,基本面波动和价格趋势继续支撑债券市场。
- 主要银行购债:市场关注其可持续性和驱动因素(政策预期/流动性管理、久期对冲需求、央行工具前置),持续买入可能使短期收益率反超资金成本,推动收益率曲线从平坦化转向结构性修复。
- 利润兑现与存款外流:认为年中其他综合收益(OCI)利润兑现担忧过度,存款外流流动性影响逐渐减弱。
流动性与政策预期
- 当前货币政策侧重稳增长,预计季度末流动性稳定,主要扰动来自NCDs到期和季末存贷款调整。
- DR007预计6月中旬至下旬上升,但央行支持将限制上行空间。
- 投资者对降息/降准预期较低,但政策立场变化可能使预期重新激活(如三季度需求不及预期、稳增长政策失效或外部压力加剧)。
债券市场展望与配置策略
- 市场观点:投资者倾向区间震荡或看涨,看空观点极少,10年期国债收益率阻力位1.5%-1.6%。
- 收益率曲线预期:维持平坦化预期,信用利差预期稳定或收窄。
- 投资偏好:仍青睐高息券(长期利率/信用债、中低评级地方政府债),中短期利率债偏好上升,可转债偏好下降。
- 战术交易为主,资产配置偏好与5月一致:黄金、股票、债券。
风险提示
研究结论
- 中国债券市场短期情绪乐观但上行空间有限,建议关注战术性机会。
- 中长期配置可考虑7年期以上地方政府债、中国进出口银行/农业发展银行债券。
- 中短期利率债和信用债收益率飙升时或为入场时机。
- 信用债仍关注3-5年期中高评级品种,短期低评级和长期高评级券可灵活寻找利差收窄机会。
- 携带交易机会值得关注,季度末后可重新评估杠杆策略。