市场回顾
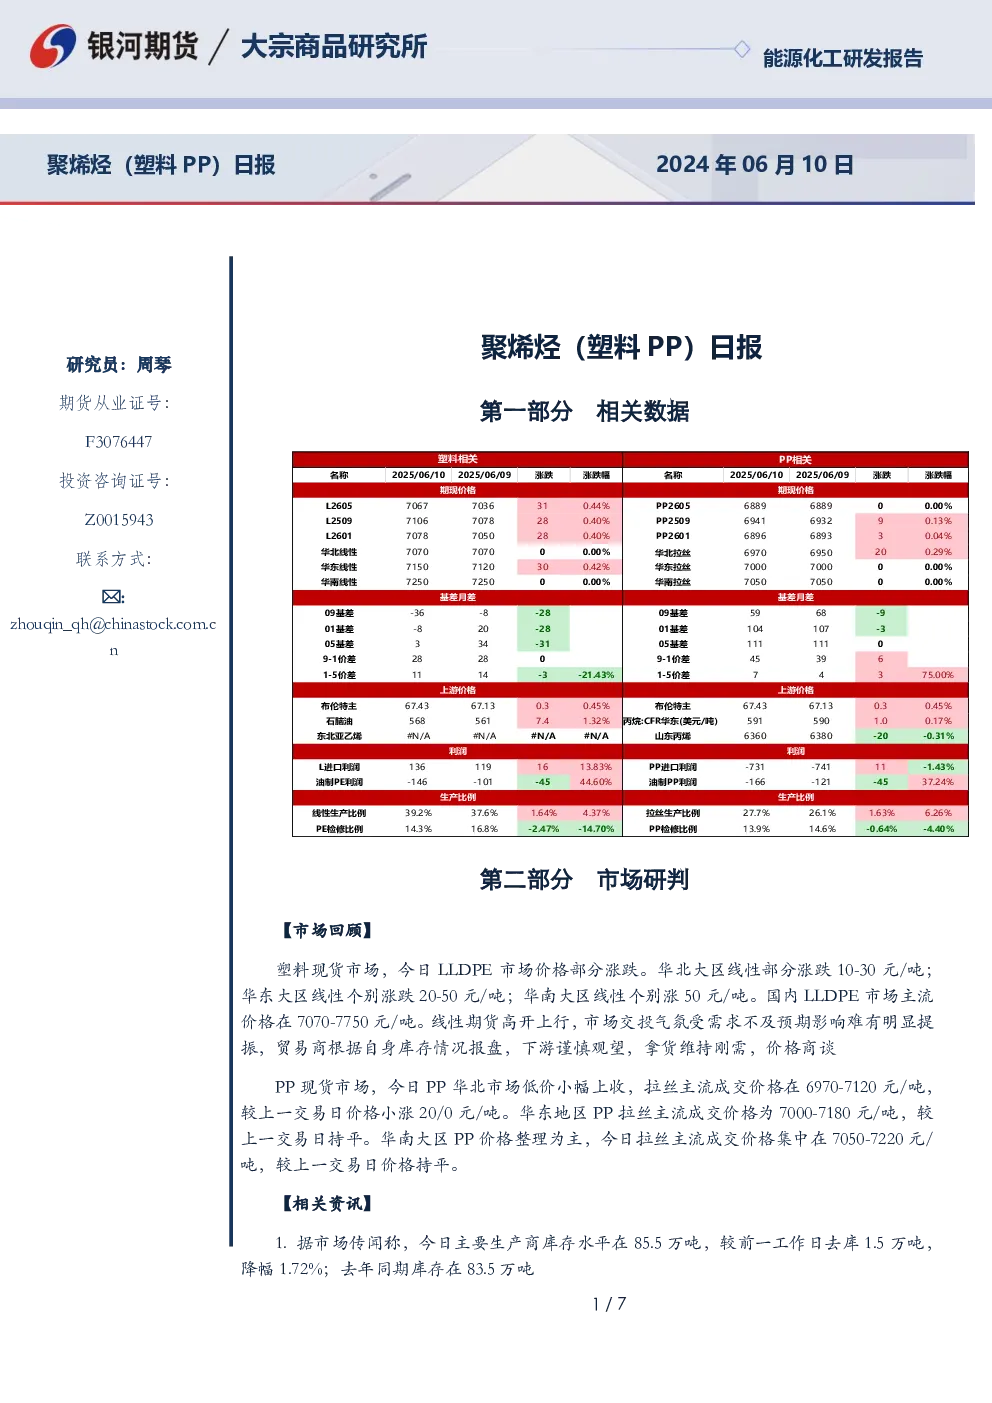
塑料现货市场,LLDPE价格部分涨跌,华北大区线性涨跌10-30元/吨,华东大区线性个别涨跌20-50元/吨,华南大区线性个别涨50元/吨,主流价格在7070-7750元/吨。线性期货高开上行,下游需求不及预期,市场交投气氛谨慎,拿货维持刚需。PP现货市场,华北市场低价小幅上收,拉丝主流成交价格在6970-7120元/吨,华东地区拉丝主流成交价格为7000-7180元/吨,华南地区拉丝主流成交价格在7050-7220元/吨,均与上一交易日持平。
相关资讯
- 主要生产商库存水平在85.5万吨,较前一工作日去库1.5万吨,降幅1.72%;去年同期库存在83.5万吨。
- PP09合约面临镇海炼化、裕龙石化、大榭石化等新装置投产预期,PE09合约面临埃克森美孚(惠州)、裕龙石化、吉林石化等新装置投产预期,投产压力仍大。1-5月塑料PP存量检修在高位,PP6月开始检修预计下降,PE6-7月检修仍高,但边际增量有限。
逻辑分析
供应端,新产能在逐步兑现中,PP和PE面临新装置投产预期,供应压力较大。需求端,下游开工同比偏弱,订单偏弱,农膜处于淡季,下游需求无起色。09合约聚烯烃供需预期仍旧偏弱。短期受油价上涨影响,价格有所反弹修复估值,暂时观望为主,中期维持反弹抛空思路。
交易策略
- 单边:短期受油价上涨影响,价格有所反弹修复估值,暂时观望为主,中期维持反弹抛空思路。
- 套利:暂时观望。
- 期权:暂时观望。
关键数据
- LLDPE市场价格:7070-7750元/吨。
- PP拉丝价格:6970-7120元/吨(华北),7000-7180元/吨(华东),7050-7220元/吨(华南)。
- 主要生产商库存:85.5万吨,降幅1.72%。
- PP和PE新装置投产预期:镇海炼化、裕龙石化、大榭石化(PP),埃克森美孚(惠州)、裕龙石化、吉林石化(PE)。
- 检修比例:PE检修比例16.8%,PP检修比例14.6%。
- 利润情况:油制PE利润-4544.60元/吨,油制PP利润-4537.24元/吨,LL进口利润13611.9元/吨,PP进口利润-731元/吨。
- 生产比例:线性生产比例39.2%,拉丝生产比例27.7%。