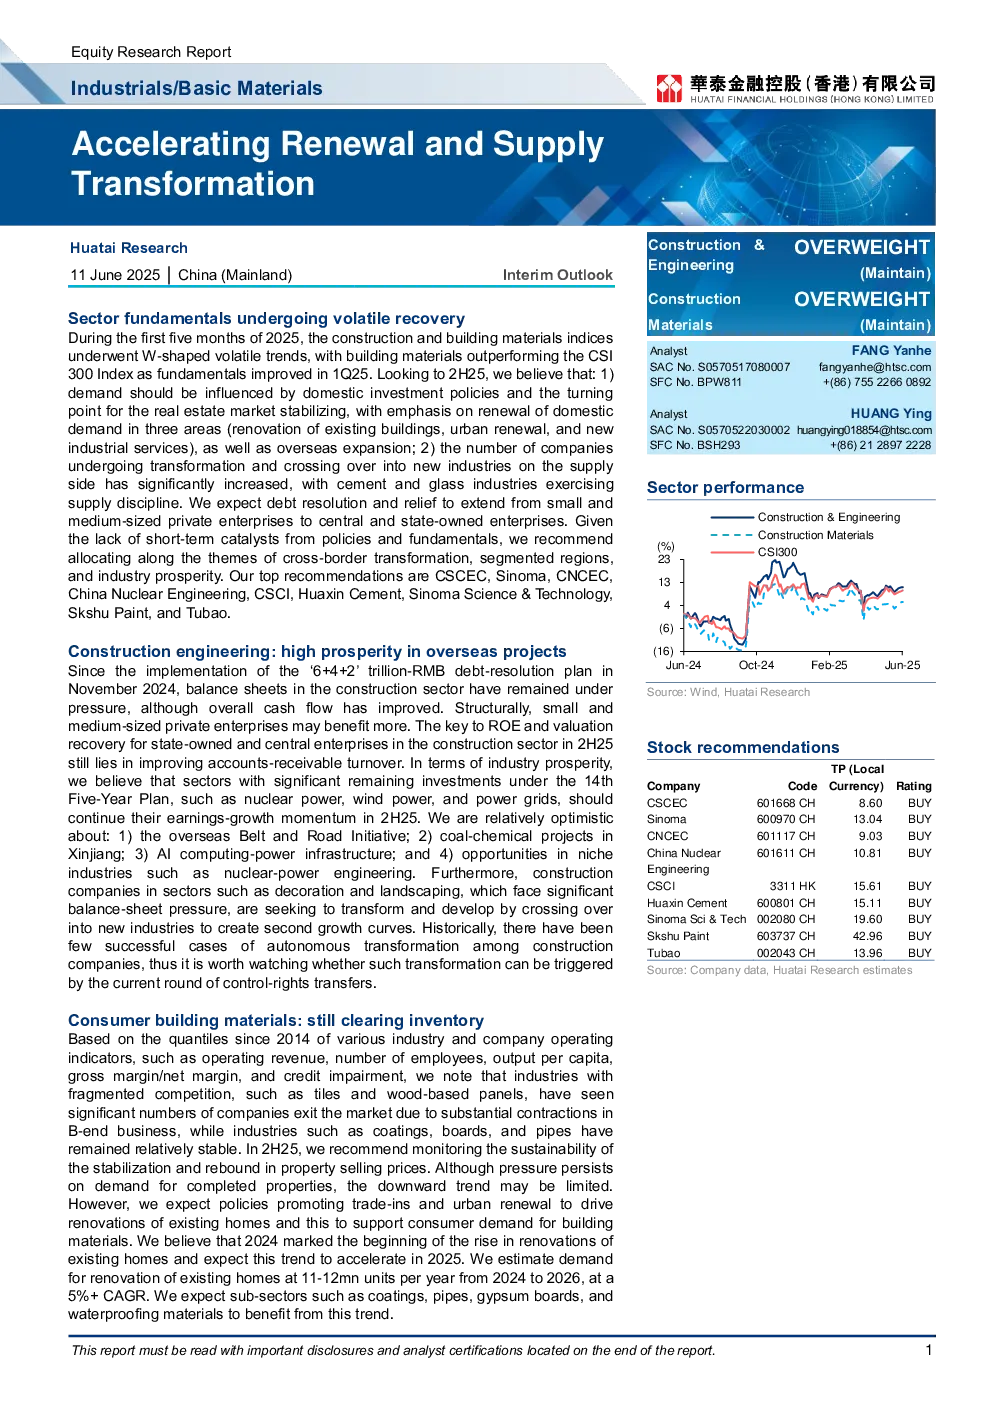
本报告分析了中国工业/基础材料行业的现状和未来趋势,涵盖建筑工程和消费建筑材料两个子行业。
建筑工程行业:
- 债务重组初见成效,但资产负债表修复仍需长期努力。尽管“6+4+2”万亿债务重组计划实施后,建筑行业资产负债表压力依然存在,但整体现金流有所改善。中小企业受益更多,而国有企业和中央企业仍需依靠改善应收账款周转率来提升ROE和估值。
- 行业繁荣度高,海外项目前景广阔。核电、风电和电网等14个五年计划中仍有大量剩余投资,预计这些领域在2025年将继续保持盈利增长势头。看好“一带一路”倡议、新疆煤化工项目、人工智能计算力基础设施以及核电工程等细分领域的机遇。
- 私营企业寻求跨行业转型,渴望并购。随着建筑行业需求放缓,众多私营企业寻求转型发展,跨行业转型成为趋势。历史上,建筑企业自主转型成功案例较少,本轮控制权转移能否引发成功转型值得观察。
消费建筑材料行业:
- 持续去库存,行业整合仍在进行。受需求疲软和行业资金紧张影响,消费建筑材料行业持续去库存。2024年,该行业营收和利润同比下降,行业整合仍在进行。
- 关注销售稳定,关注交付压力。预计房地产销售价格稳定和复苏将有利于提升消费建筑材料企业的估值。同时,预计交付量下降和短周期消费建筑材料需求下降将考验企业的运营韧性。
- 存量房改造市场加速启动。政策推动和多重因素共振,推动了存量房改造需求。预计2024-2026年存量房改造需求规模为每年110-120万套,年复合增长率为5%以上。涂料、管道、石膏板和防水材料等细分领域将受益于此趋势。
工业材料:
- 水泥和浮法玻璃行业需等待供应削减,关注玻璃纤维和碳纤维的需求 boom。预计水泥和浮法玻璃行业需要等待持续的供应削减和价格回升拐点。高端产品如玻璃纤维和碳纤维将继续保持强劲表现。
- 水泥:盈利能力预计将如期恢复,但需要进一步削减产能。预计2025年水泥需求同比下降6%。
- 浮法玻璃:价格继续下降,预计行业将在2025年下半年迎来集中性冷修。
- 玻璃纤维:盈利能力进一步提升,高端电子纱需求强劲。预计2025年玻璃纤维产量将继续增长,库存下降。
- 碳纤维:需求反弹,库存下降,继续关注新兴领域的扩张。预计碳纤维行业将迎来新的需求增长点,如低空经济和机器人领域。
投资建议:
- 推荐配置主题:跨行业转型、区域分割和行业繁荣。
- 首选股票:中国建筑、中国核建、中国化学工程、中国中铁、中国交建、华新水泥、中国建材科技、斯凯涂和兔宝宝。
行业风险:
- 债务重组和供给侧政策实施弱于预期;
- 基础设施或房地产需求复苏慢于预期;
- 原材料或燃料成本大幅上涨;
- 预测与实际结果存在差异。