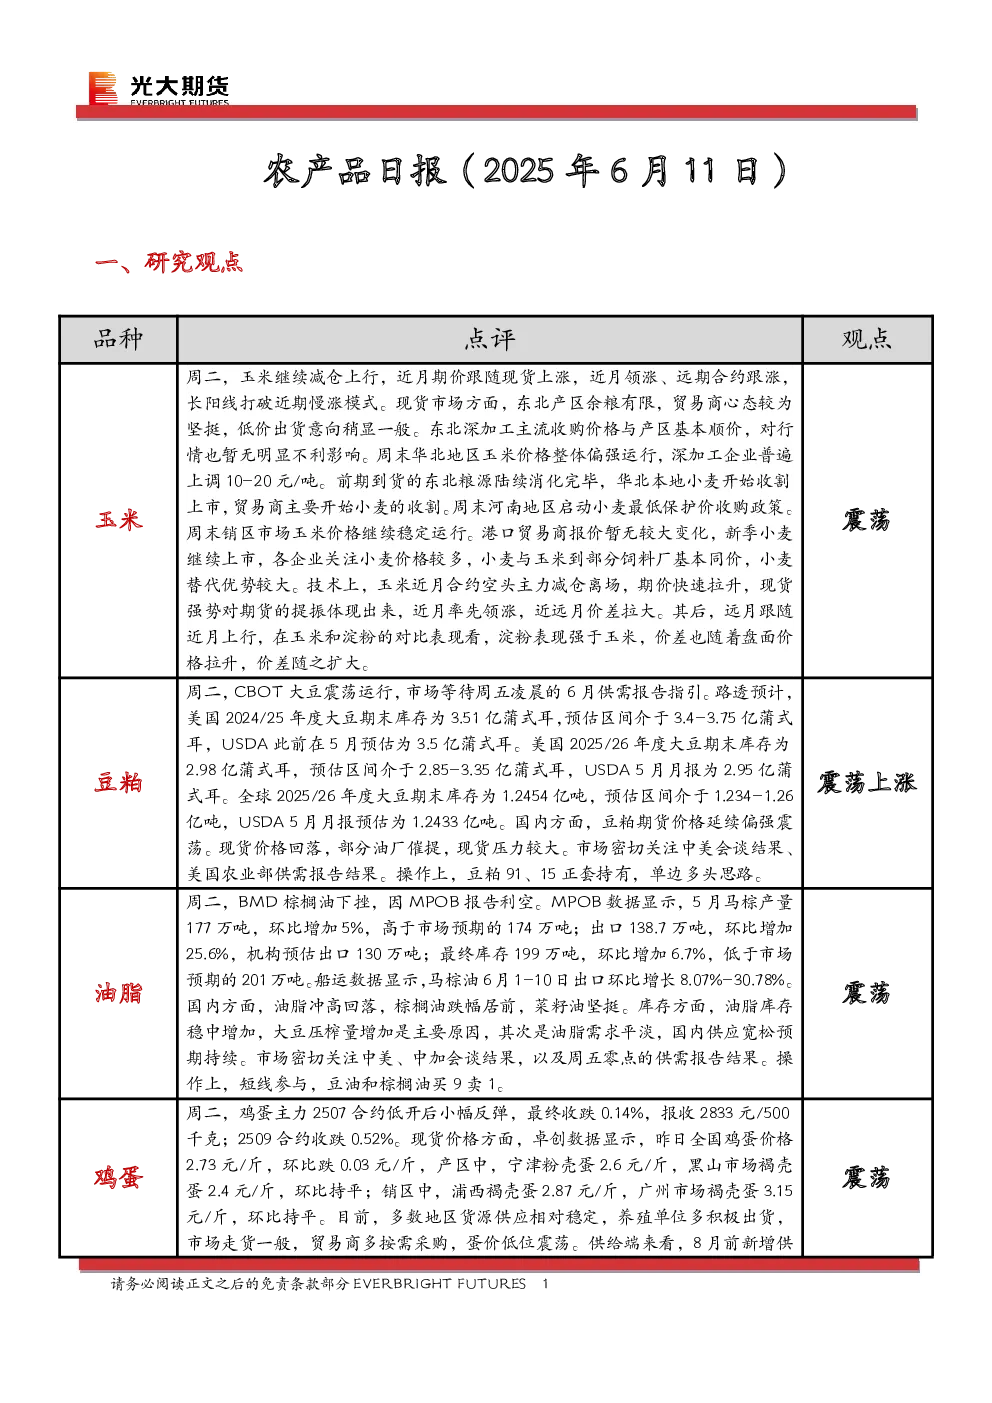
一、研究观点
- 玉米:近月合约领涨,远期合约跟涨,长阳线打破近期慢涨模式。现货市场方面,东北产区余粮有限,贸易商心态坚挺,华北地区价格偏强运行,深加工企业上调收购价格。港口贸易商报价暂无较大变化,新季小麦上市,小麦替代优势较大。技术上,近月合约空头主力减仓离场,现货强势提振期货,近远月价差拉大,淀粉表现强于玉米,价差扩大。
- 豆粕:CBOT大豆震荡运行,市场等待6月供需报告指引。国内豆粕期货价格延续偏强震荡,现货价格回落,部分油厂催提,现货压力较大。市场关注中美会谈结果、美国农业部供需报告结果。操作上,豆粕91、15正套持有,单边多头思路。
- 油脂:BMD棕榈油下挫,因MPOB报告利空。国内油脂冲高回落,棕榈油跌幅居前,菜籽油坚挺。库存方面,油脂库存稳中增加,大豆压榨量增加是主要原因,国内供应宽松预期持续。市场关注中美、中加会谈结果,以及供需报告结果。操作上,短线参与,豆油和棕榈油买9卖1。
- 鸡蛋:主力2507合约低开后小幅反弹,最终收跌。现货价格环比持平,多数地区货源供应相对稳定,养殖单位积极出货,市场走货一般。供给端来看,8月前新增供震荡。建议暂时观望,关注养殖淘汰意愿变化及饲料原料价格走势。
- 生猪:近月带动远期反弹,近月合约承压下行,9月合约受到情绪支撑,价格继续围绕13500元整数关口波动。现货市场方面,河南生猪市场出栏均价上涨,当地大场良种猪主流出栏价格13.80-14.05元/公斤。技术上,期价短期承压调整,长期等待企稳上行机会。
二、市场信息
- 美国大豆:优良率为68%,种植率为90%,出苗率为75%。
- 巴西大豆:约64%的2024/25年度大豆完成销售,产量预计为1.7245亿吨。
- 油脂库存:全国重点地区豆油、棕榈油、菜油三大油脂商业库存总量为194.03万吨,较上周增加5.24万吨,涨幅2.78%。
- USDA月报前瞻:全球大豆期末库存预计为1.2454亿吨,美国2024/25年度大豆期末库存预计为3.51亿蒲式耳,巴西2024/25年度大豆产量预计为1.6927亿吨。
三、品种价差
- 合约价差:玉米9-1价差、玉米淀粉9-1价差、豆一9-1价差、豆粕9-1价差、豆油9-1价差、棕榈油9-1价差、鸡蛋9-1价差、生猪9-1价差。
- 合约基差:玉米基差、玉米淀粉基差、大豆基差、豆粕基差、豆油基差、棕榈油基差、鸡蛋基差、生猪基差。