核心观点
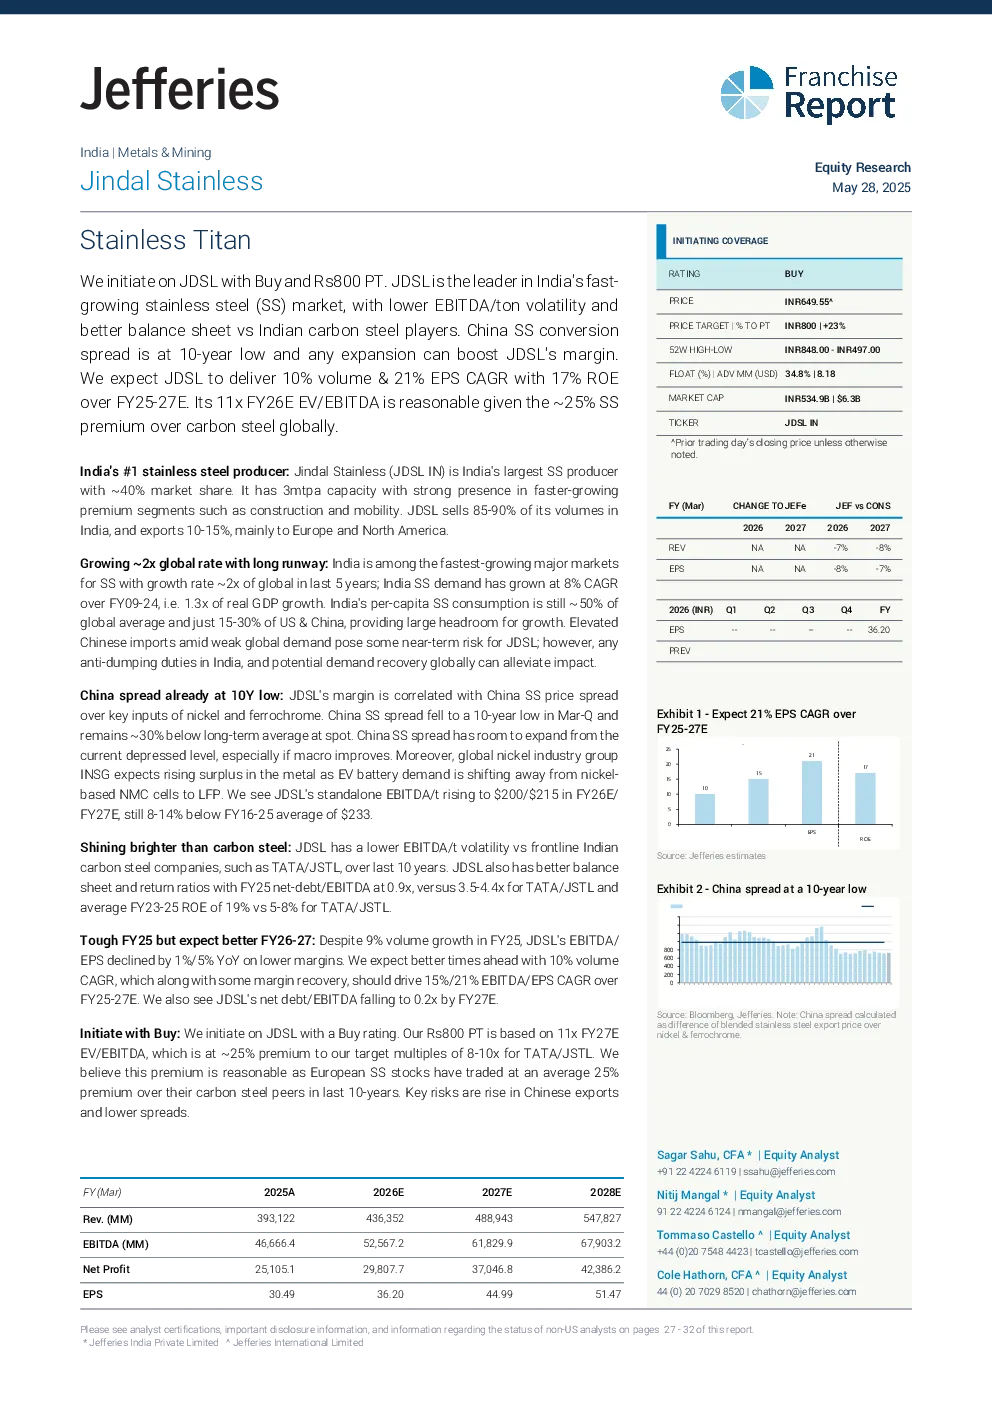
- 行业地位与增长: Jindal Stainless (JDSL) 是印度不锈钢 (SS) 市场的领导者,市场份额约为 40%,也是全球第九大不锈钢生产商。印度 SS 市场增长迅速,过去五年增速约为全球的两倍,未来增长空间巨大。
- 盈利能力与风险: JDSL 的盈利能力与中国的 SS 价格溢价相关,而中国 SS 价格溢价目前处于十年低点。尽管 2025 财年盈利能力有所下降,但预计未来几年将有所改善。
- 竞争优势: 与印度碳钢企业相比,JDSL 具有更低的 EBITDA/吨波动性和更好的资产负债表,这使其在估值上享有溢价。
- 增长策略: JDSL 正在通过在印度尼西亚建立合资企业、收购 Chromeni 和 Rathi 等方式进行扩张,以扩大产能、确保原材料供应并多元化产品组合。
关键数据
- 市场份额: JDSL 在印度 SS 市场中占据约 40% 的份额,全球排名第九。
- 产能: JDSL 拥有 3.0mtpa 的产能,其中 2.2mtpa 位于奥里萨邦贾普尔,0.8mtpa 位于哈里亚纳邦西尔萨拉。
- 增长预期: 预计 JDSL 的总产量将在 2025-2027 财年期间以 10% 的复合年增长率增长。
- 盈利预期: 预计 JDSL 的 EBITDA 和 EPS 将在 2025-2027 财年期间分别以 15% 和 21% 的复合年增长率增长。
- 估值: JDSL 的目标价定为 800 卢比,基于 2027 财年 11 倍 EV/EBITDA 倍数,反映了其相对于碳钢竞争对手的估值溢价。
研究结论
- 投资建议: Jefferies 初始给予 JDSL “买入”评级,认为其凭借在快速增长的市场中的领导地位、较低的波动性和更好的资产负债表,以及未来盈利能力的改善潜力,值得投资。
- 风险因素: 主要风险包括中国出口增加和中国 SS 价格溢价进一步下降。