全球市场观察
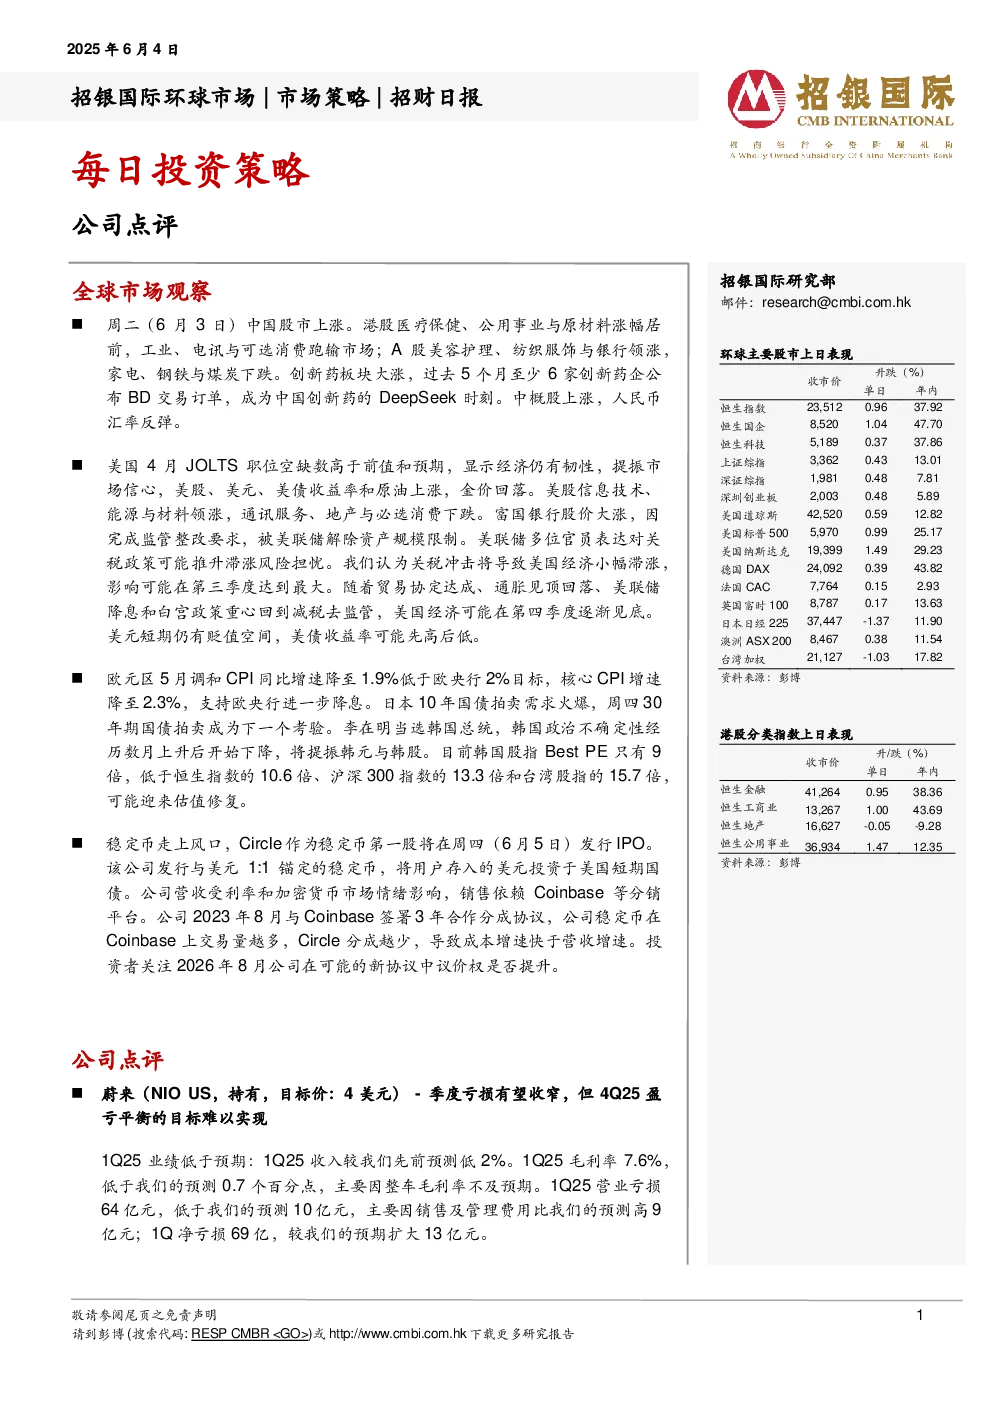
- 中国股市:6月3日,中国股市上涨。港股医疗保健、公用事业与原材料涨幅居前,工业、电讯与可选消费跑输市场;A股美容护理、纺织服饰与银行领涨,家电、钢铁与煤炭下跌。创新药板块大涨,过去5个月至少6家创新药企公布BD交易订单。中概股上涨,人民币汇率反弹。
- 美国市场:4月JOLTS职位空缺数高于前值和预期,显示经济韧性,提振市场信心。美股、美元、美债收益率和原油上涨,金价回落。美股信息技术、能源与材料领涨,通讯服务、地产与必选消费下跌。富国银行股价大涨,因完成监管整改要求,被美联储解除资产规模限制。美联储多位官员表达对关税政策可能推升滞涨风险担忧。预计关税冲击将导致美国经济小幅滞涨,影响可能在第三季度达到最大,第四季度逐渐见底。美元短期仍有贬值空间,美债收益率可能先高后低。
- 欧洲市场:欧元区5月调和CPI同比增速降至1.9%,低于欧央行2%目标,核心CPI增速降至2.3%,支持欧央行进一步降息。日本10年国债拍卖需求火爆,周四30年期国债拍卖成为下一个考验。
- 韩国市场:李在明当选韩国总统,政治不确定性下降,将提振韩元与韩股。韩国股指Best PE只有9倍,低于恒生指数、沪深300指数和台湾股指,可能迎来估值修复。
公司点评
- 蔚来(NIO):1Q25业绩低于预期,收入、毛利率、营业亏损和净亏损均不及预期。4Q25盈亏平衡目标偏理想化,难以实现。预计2025年净亏损仍将达162亿元,2026年盈亏平衡仍难实现。维持持有评级,目标价降至4美元。
- 小米集团(1810 HK):参加2025投资者日活动,重点包括智能手机市场份额增长、智能电动汽车盈利目标、IoT销售额增长、自主研发芯片、2025年收入/调整后净利润同比增速目标。基于分部估值法的目标价为65.91港元,重申买入评级。
- 中广核矿业(1164 HK):公布最新和母公司的关联交易定价机制(2026-28年),远超市场预期,彻底扫除定价不确定性。新定价机制下,铀合同价格比重下降至30%,但合同基准价格大幅上调至94.22美元,价格方程式中的年度通胀假设也上调。买入评级。
招银国际环球市场焦点股份
- 长仓:吉利汽车(175 HK)、小鹏汽车(XPEV US)、中联重科(1157 HK)、三一重工(600031 CH)、瑞幸咖啡(LKNCY US)、珀莱雅(603605 CH)、华润饮料(2460 HK)、百济神州(ONC US)、信达生物(1801 HK)、友邦保险(1299 HK)、中国财险(2328 HK)、腾讯(700 HK)、阿里巴巴(BABA US)、携程集团(TCOM US)、绿城服务(2869 HK)、小米集团(1810 HK)、比亚迪电子(285 HK)、地平线机器人(9660 HK)、韦尔股份(603501 CH)、贝克微(2149 HK)、北方华创(002371 CH)、Salesforce CRM(US)。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系,无相关证券处置或买卖,无高级人员任职,无持有相关证券权益。
- 投资评级:买入(股价未来12个月潜在涨幅超过15%)、持有(潜在变幅在-10%至+15%之间)、卖出(潜在跌幅超过10%)、未评级。
- 重要披露:投资涉及风险,数据可能不适合所有投资者,不提供个人投资建议,过去表现不代表未来,投资价值或回报存在不确定性,建议投资者独立评估并咨询专业财务顾问。
- 分析师独立性:不受FINRA规则约束,未在美国FINRA注册或获得研究分析师资格。
- 其他披露:报告仅供特定客户和其他专业人士参考,信息或意见不可作为投资、法律、会计或税务方面的最终操作建议,不担保信息的准确性、有效性和完整性,可能随时调整,不承诺作出任何相关变更的通知。
- 利益冲突:公司或其附属关联机构可能持有报告中提到的公司所发行的证券头寸,还可能与这些公司具有其他投资银行相关业务联系。
- 版权声明:版权仅为本公司所有,未经书面授权不得翻版、复制、转售、转发及或向特定读者以外的人士传阅。