核心观点与关键数据
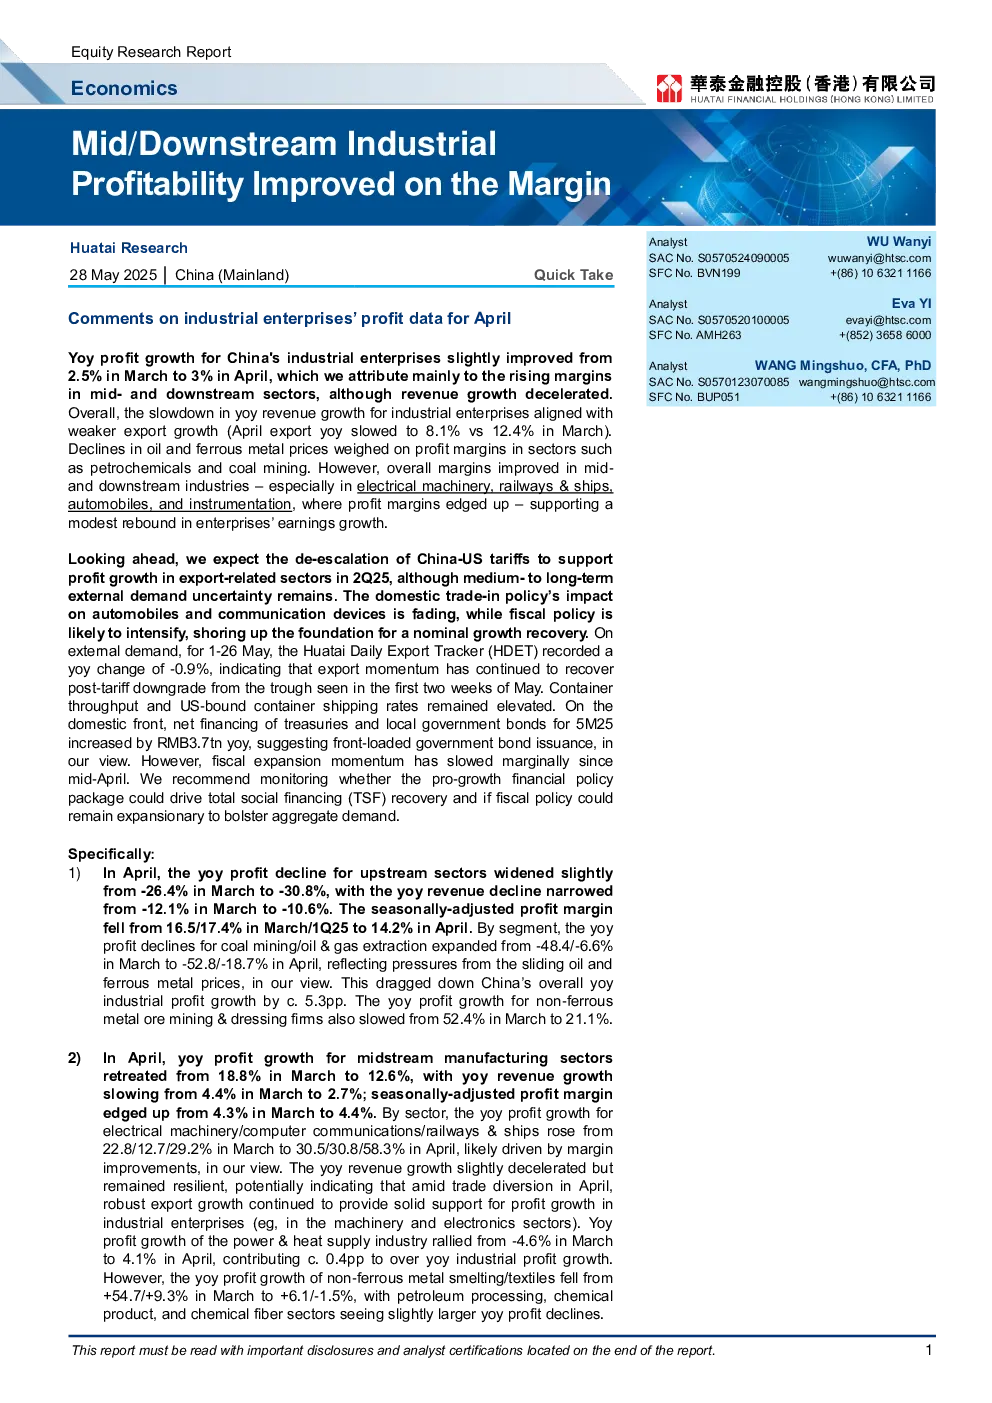
工业利润增长边际改善
4月中国工业企业利润同比增长3%,较3月的2.5%略有提升,主要得益于中下游行业利润率的改善,尽管收入增速放缓。整体收入增速放缓与出口增长减弱(4月出口增速降至8.1%,较3月的12.4%放缓)一致。石油和铁矿石价格下跌拖累石化、煤炭等行业利润率,但中下游行业整体利润率提升,尤其是电气机械、铁路船舶、汽车和仪器仪表行业,支撑企业盈利增长 modest rebound。
分行业表现
- 上游行业:4月利润同比下降30.8%(3月为-26.4%),收入同比下降10.6%(3月为-12.1%),受石油和铁矿石价格下跌影响,煤炭开采/石油天然气开采利润下降扩大,拖累整体工业利润增速约5.3个百分点。
- 中游行业:4月利润同比增长12.6%(3月为18.8%),收入同比增长2.7%(3月为4.4%),利润率微升至4.4%。电气机械、计算机通信、铁路船舶行业利润增长显著提升,可能受利润率改善驱动。电力热力供应行业利润转正至4.1%(3月为-4.6%),贡献约0.4个百分点。非铁金属冶炼、纺织行业利润增速回落。
- 下游行业:4月利润同比增长5.4%(3月为-3.5%),主要受利润率恢复驱动。计算机和汽车行业表现改善。利润率从3月的6%提升至6.3%,收入增速从7.2%放缓至5.4%。汽车制造利润下降收窄至-2.2%(3月为-28.1%),拖累整体利润增速从-2.2个百分点降至-0.2个百分点。计算机通信行业利润增长从12.7%升至30.8%,贡献整体利润增长2.3个百分点。
所有制结构
国有企业和外资企业利润增速较一季度放缓,而私营企业利润强劲反弹。4月私营企业利润同比增长14.1%(一季度为-0.3%),国有企业和外资企业利润增速分别为-4.4%和+2.5%(一季度为-1.4%和+2.8%)。
财务指标
- 利润率:整体工业利润率从一季度的5.4%降至4月的5.3%,但较3月微升。上游行业利润率下降,中下游行业提升。
- 库存与杠杆:季节性调整后的库存增速从3月的4.1%/4.0%放缓至3.9%,可能显示企业补库存放缓。杠杆率(季节性调整后)从3月的57.71%微降至57.5%,应收账款占收入比从18.6%升至18.9%。
- 亏损与财务费用:一季度工业企业亏损额同比增速持续放缓(全年2024年为16.5%,一季度为-3.6%)。财务费用占收入比从2M25的0.65%降至3月的0.59%,财务费用同比增速转负。
政策与展望
- 政策:预计中美关税降级将支持二季度出口相关行业利润增长,但外部需求不确定性仍存。国内以旧换新政策对汽车和通信设备的影响减弱,财政政策可能加强,为名义增长恢复奠定基础。
- 外部需求:5月1-26日Huatai Daily Export Tracker(HDET)显示同比变化-0.9%,出口动能持续恢复,集装箱吞吐量和美国方向集装箱航运率保持高位。
- 国内需求:5M25国债和地方政府债券净融资增加3.7万亿元,显示政府债券发行前置,但4月中旬以来财政扩张动能边际放缓。
风险提示
1)政策力度不及预期,国内需求恢复动能疲软;
2)中美贸易紧张加剧可能拖累外需。
结论
4月工业利润增速边际改善主要来自中下游行业利润率提升,但整体经济仍面临内外需求不确定性。政策支持有望带动二季度出口相关行业增长,财政政策加强或支撑名义增长,但需关注政策落地效果和国内需求恢复力度。