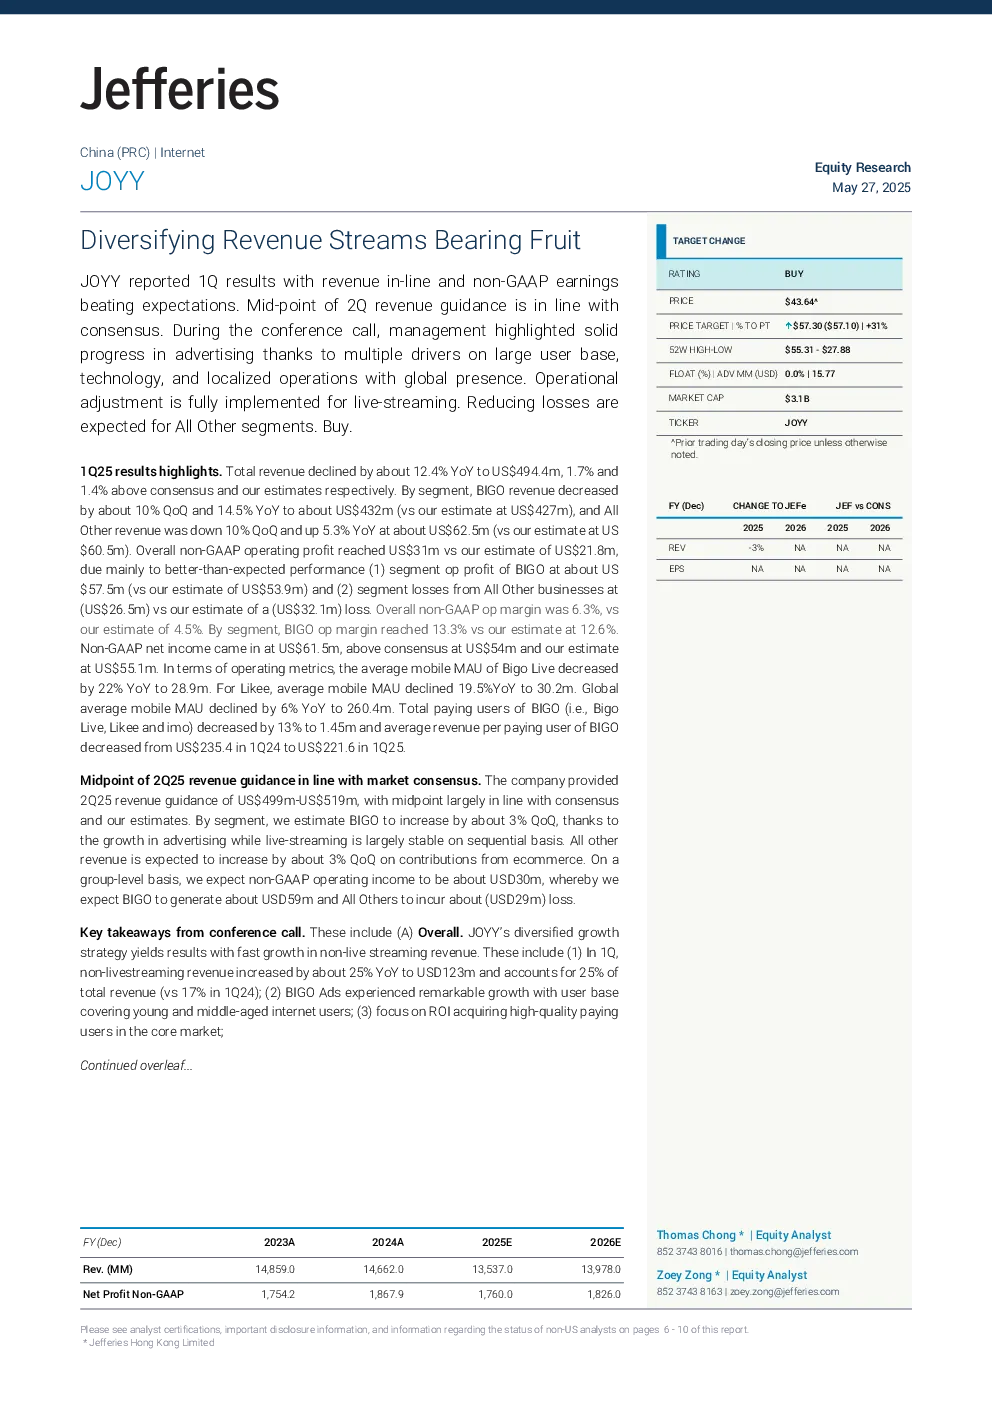
核心观点: Jefferies 将 JOYY 评级上调至“买入”,并将目标价上调至 57.3 美元。分析师认为 JOYY 是中国少数积极拓展海外市场的互联网公司之一,其进军全球直播和短视频市场的战略对长期增长有利。BIGO Live 将继续保持主要收入来源,而 Likee 短视频平台的贡献将逐渐增加。JOYY 拥有约 4 亿全球用户,并在海外市场取得了成功的变现,预计其投资将在长期内取得成果。
关键数据:
- 2023 年 Q1 总收入同比下降 12.4% 至 4.944 亿美元,非 GAAP 净利润同比增长 25% 至 1.754 亿美元。
- BIGO Live 收入同比下降 10% 至 4.32 亿美元,All Other 业务收入同比增长 5.3% 至 0.625 亿美元。
- 非 GAAP 营业利润为 3100 万美元,高于预期,主要得益于 BIGO 业务盈利能力提升和 All Other 业务亏损收窄。
- BIGO Live 的非 GAAP 营业利润率为 13.3%,非 GAAP 营业利润率为 6.3%。
- 全球平均移动月活跃用户同比下降 6% 至 2.604 亿,BIGO (包括 BIGO Live、Likee 和 imo) 的付费用户总数同比下降 13% 至 145 万,ARPU 下降至 221.6 美元。
研究结论:
- 预计 2025 年 Q2 收入中点与市场预期一致,BIGO Live 收入环比增长约 3%,广告收入环比增长,All Other 业务收入环比增长约 3%。
- 预计 2025 年 BIGO Live 的非 GAAP 营业利润环比增长,All Other 业务的非 GAAP 营业亏损将大幅收窄,集团层面的非 GAAP 营业亏损也将改善。
- 广告业务保持快速增长,2024 年收入同比增长 27% 至 8000 万美元。
- 资本配置方面,短期内将谨慎扩张人力和营销资源,中期到长期将投资于基础设施升级、技术研发、人才扩张和营销工作,并保持良好的股东回报记录。
风险因素: 海外营销支出过于激进、宏观经济风险导致国内直播收入增长放缓、短视频和直播行业的监管趋严。
投资建议: 买入,目标价 57.3 美元。