核心观点
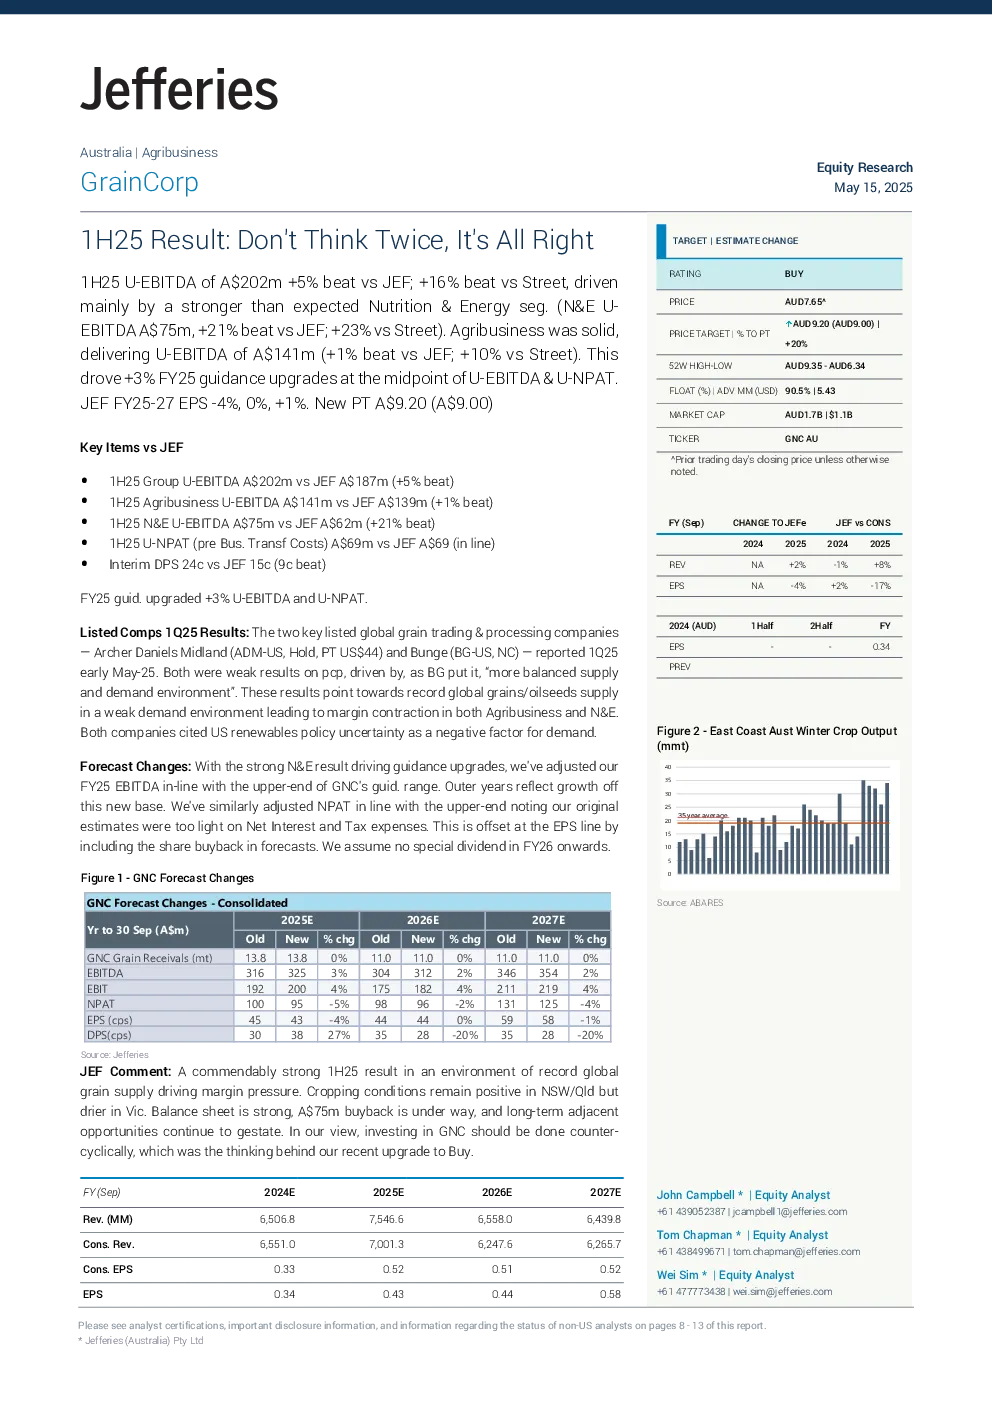
- 强劲的 2025 年上半年业绩:GrainCorp 在 2025 年上半年实现了强劲的业绩,主要得益于营养与能源部门超出预期的表现。农业业务部门也表现稳健。
- 全球谷物供应过剩,利润空间受压:全球主要谷物贸易公司 Archer Daniels Midland (ADM) 和 Bunge 的业绩不及预期,表明全球谷物供应过剩,需求疲软,导致农业业务和营养与能源部门的利润空间受压。
- 业务转型计划:GrainCorp 正在实施业务转型计划,旨在提高效率并提升整个价值链的回报。该计划预计将带来 2 亿至 3 亿澳元的平均 EBITDA 提升。
- 估值和目标价:Jefferies 采用混合估值方法,结合国际谷物可比公司的 EV/EBIT、中期市盈率和 DCF,对 GrainCorp 进行估值,目标价为 9.20 澳元。
关键数据
- 2025 年上半年业绩:总收入增长 6%,达到 40.92 亿澳元;EBITDA 增长 8%,达到 20.23 亿澳元;非现金利息费用增加 43%,达到 2.38 亿澳元。
- 农业业务部门:2025 年上半年收入增长 28%,达到 34.12 亿澳元;EBITDA 增长 1%,达到 1.41 亿澳元;EBITDA 利润率 4.1%。
- 营养与能源部门:2025 年上半年收入增长 5%,达到 10.03 亿澳元;EBITDA 增长 23%,达到 0.75 亿澳元;EBITDA 利润率 7.4%。
- 2025-2027 年预期收入:分别为 65.09 亿澳元、75.47 亿澳元、64.58 亿澳元和 64.40 亿澳元。
- 2025-2027 年预期 EBITDA:分别为 31.63 亿澳元、30.43 亿澳元、34.63 亿澳元和 35.42 亿澳元。
- 2025-2027 年预期 NPAT:分别为 10.01 亿澳元、9.95 亿澳元、13.11 亿澳元和 12.51 亿澳元。
研究结论
- GrainCorp 在 2025 年上半年取得了强劲的业绩,但全球谷物供应过剩和需求疲软给其农业业务和营养与能源部门的利润空间带来了压力。
- GrainCorp 的业务转型计划有望提升其效率并增强其盈利能力。
- Jefferies 对 GrainCorp 的估值较为乐观,目标价为 9.20 澳元。