核心观点
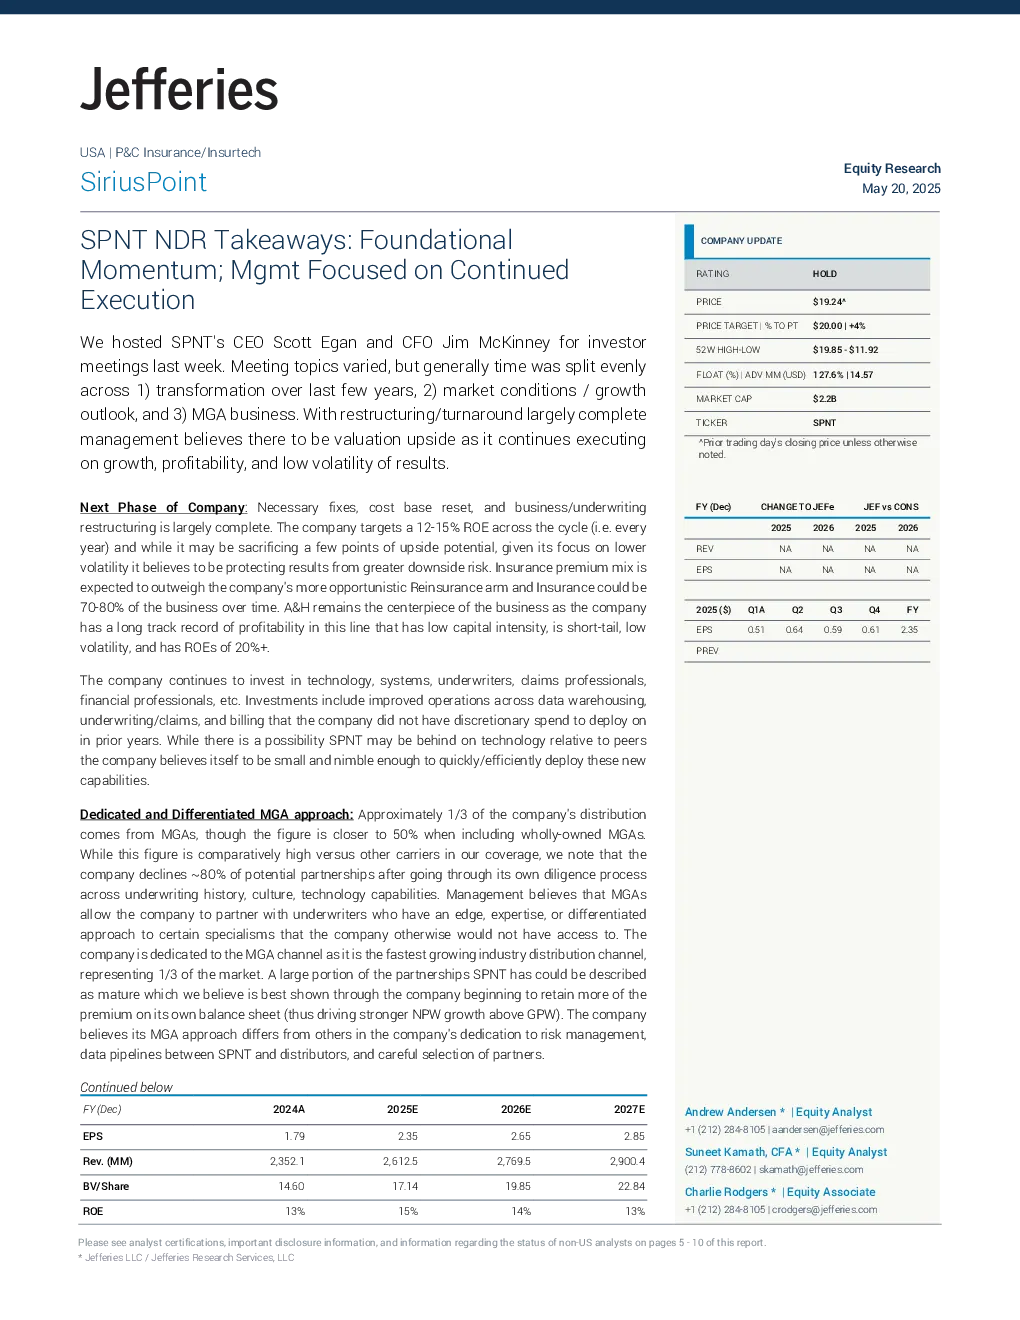
SiriusPoint(SPNT)近期完成了必要的重组和业务调整,管理层认为公司已具备估值提升的基础,并专注于增长、盈利能力和结果低波动性。公司目标是实现整个周期的 ROE 为 12-15%,并通过降低波动性来保护结果免受更大的下行风险。保险保费组合预计将超过再保险业务,未来保险业务占比可能达到 70-80%。A&H 险种仍然是业务的核心,该公司在该险种上拥有长期的盈利记录,具有低资本强度、短尾、低波动性和 ROE 超过 20% 的特点。
公司现状
- 重组完成:必要的修复、成本基础重置和业务/承保重组已基本完成。
- 投资:公司持续投资于技术、系统、承保人员、理赔专业人员、财务专业人员等,包括数据仓库、承保/理赔和计费等运营改进,这些是先前年份没有自由支配资金可以部署的。
- MGA 业务:约 1/3 的保费来自 MGA,若包括全资 MGA,比例接近 50%。公司对潜在合作伙伴进行严格筛选,只与具有优势、专业或差异化方法的专业险种的公司合作。公司致力于 MGA 渠道,因为它是最快增长的行业分销渠道,占市场份额的 1/3。公司认为其 MGA 方法与其他公司的区别在于对风险管理的承诺、SPNT 与分销商之间的数据管道以及仔细选择合作伙伴。
- 市场状况:管理层认为 A&H 险种总体上相当稳定,尽管过去 18 个月在止损方面有一些不利经历,但相信结果正在扭转拐点。在意外险中,费率通常为个位数到低双位数,高于损失趋势。然而,意外险再保险吸引力较低,公司在这方面的增长较少。航空险开始显示出费率改善的迹象,但需要更多改进,公司正在大力推动,即使这意味着较低的留存率。一些船运险领域正在软化,但仍有增长空间。公司对信贷市场持谨慎乐观态度,该市场在年初较软的情况下正在逐步好转。财产险费率正在减速,但整体条件仍然有利。公司总体上在伦敦的敞口较为保守,这导致一定的收购成本比率拖累。
未来展望
- 再投资:公司没有反对进行普通股息,可能会考虑这样做。
- 增长:管理层继续认为公司存在相当大的估值上行空间,尤其是在公司更多地转向专业险种和保险业务时。
- MGA 效率:公司认为有改进 MGA 上线时间线的空间,目前新 MGA 的上线时间约为 12 个月,包括数据管道和业务委托的授权安排。
- 市场策略:公司不打算像风险投资公司那样运营,因为 CEO Egan 加入之前公司就是这样做的。MGA 投资已下降至目前的约 20%(自 CEO Egan 加入以来没有新的投资),而合作伙伴关系接近 50。如果有机会减少 MGA 投资,公司会这样做,但并不一定积极寻求这样做。
关键数据
- 目标 ROE:12-15%
- 保险业务占比目标:70-80%
- A&H 险种占比:45% (2024 年保费组合)
- MGA 业务占比:1/3 (保费)
- MGA 合作伙伴筛选率:~80%
- 新 MGA 投资额:~20 (目前)
- 目标股价:20.00 美元 (基于 2026 年预期 BVPS ex AOCI 的 1.0 倍目标市盈率)