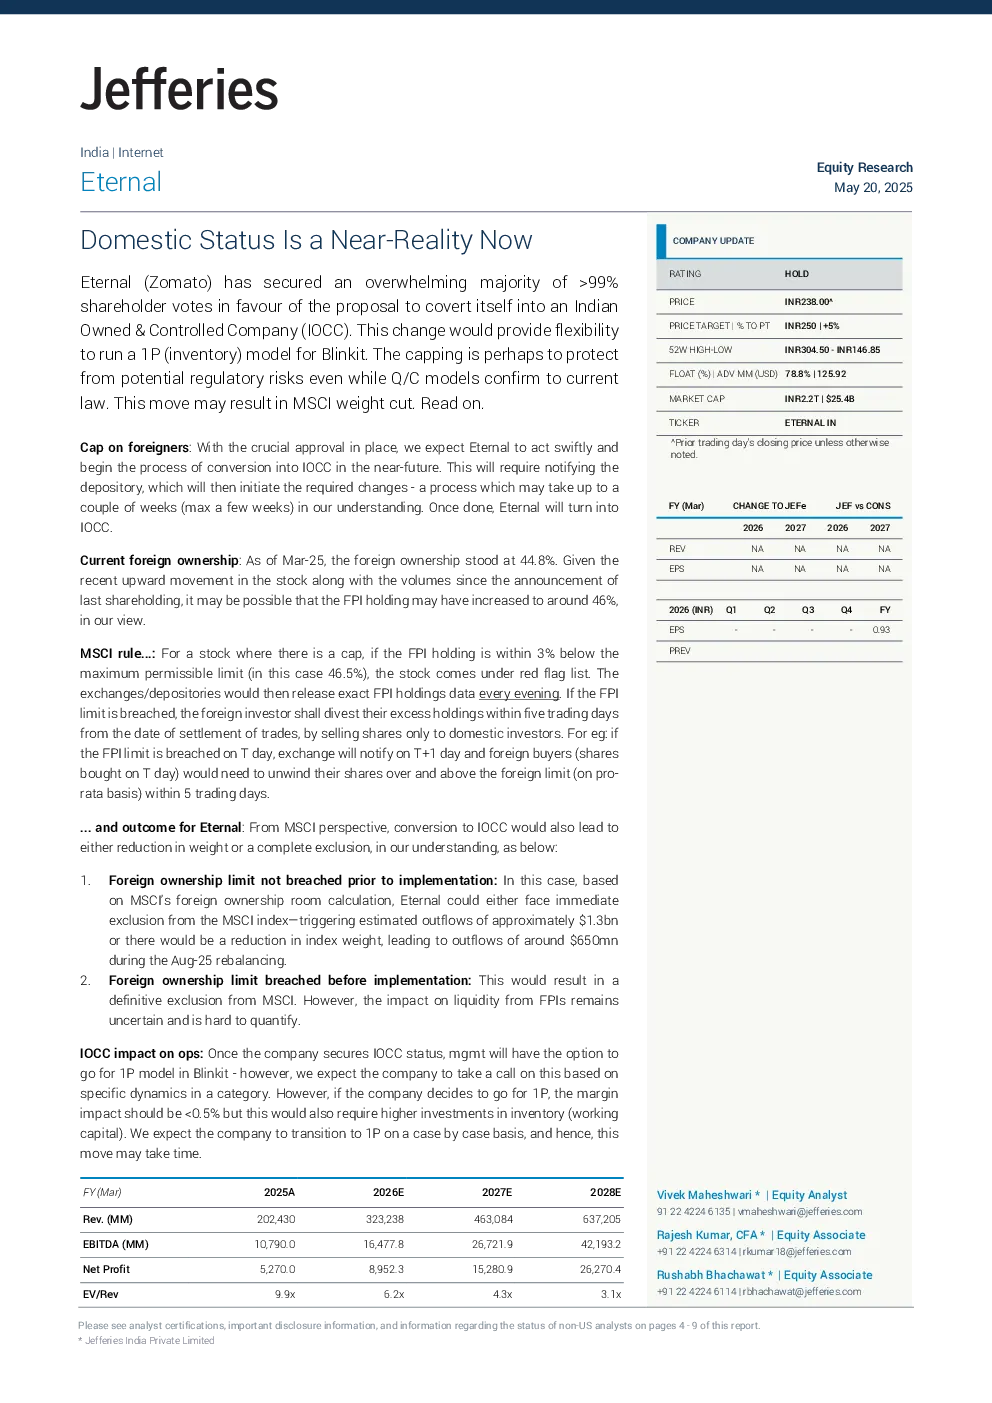
Eternal (Zomato) 已获得超过 99% 的股东支持,同意将其转变为印度控股公司 (IOCC)。此举将为其在 Blinkit 中运行 1P(库存)模式提供灵活性,并可能因监管风险而设定上限,导致 MSCI 权重下降。
外国股东上限:随着关键批准的获得,Eternal 预计将迅速开始转变为 IOCC 的过程,这可能需要最多几周的时间。截至 2025 年 3 月,外国持股比例为 44.8%,鉴于最近的股价上涨和持股量增加,FPI 持有可能已增加到约 46%。根据 MSCI 规则,如果 FPI 持有低于最大允许限制(本例中为 46.5%)的 3%,该股票将被列入红色警报名单,并可能被完全排除。
MSCI 规则的影响:从 MSCI 的角度来看,转变为 IOCC 也可能导致权重减少或完全排除,具体取决于实施前是否违反了外国所有权限制:
- 外国所有权限制在实施前未违反:在这种情况下,根据 MSCI 的外国所有权空间计算,Eternal 可能会立即被排除在 MSCI 指数之外,导致估计的资金流出约为 130 亿美元,或者权重减少,导致在 2025 年 8 月再平衡期间的资金流出约为 65 亿美元。
- 外国所有权限制在实施前违反:这将导致被 MSCI 明确排除。然而,对 FPI 流动性的影响仍然不确定且难以量化。
IOCC 对运营的影响:一旦公司获得 IOCC 状态,管理层将可以选择为 Blinkit 采用 1P 模式,但预计公司将根据具体类别动态做出决定。如果公司决定采用 1P 模式,对利润率的影响应小于 0.5%,但这将需要更高的库存(营运资金)投资。预计公司将根据具体情况逐步过渡到 1P,因此这一转变可能需要时间。
投资逻辑:Zomato 是印度增长中的食品服务行业和数字商务日益采用的赌注。目前只有约 2000 万月度交易用户,Zomato 具有长期客户获取和收入增长的跑道。Blinkit 是快速零售市场的领导者,并有望在稳定状态下看到利润率的显著改善。
估值:Jefferies 基于当前股价对 Zomato 进行估值,食品配送业务按 2027 年调整后的 EBITDA 的 45 倍估值,快速零售按 2027 年前瞻性销售额的 4 倍估值,外出用餐按 GOV 的 1 倍估值,得出 250 卢比的价格目标。
风险:关键风险包括竞争加剧、市场增长低于预期和平台企业的负面监管。
可持续发展:Jefferies 强调了 Zomato 在可持续发展方面的重点,包括到 2030 年在配送车队中 100% 采用电动汽车,以及与 NGOs/回收商/地方政府机构合作,以改善产品和流程的可持续性。