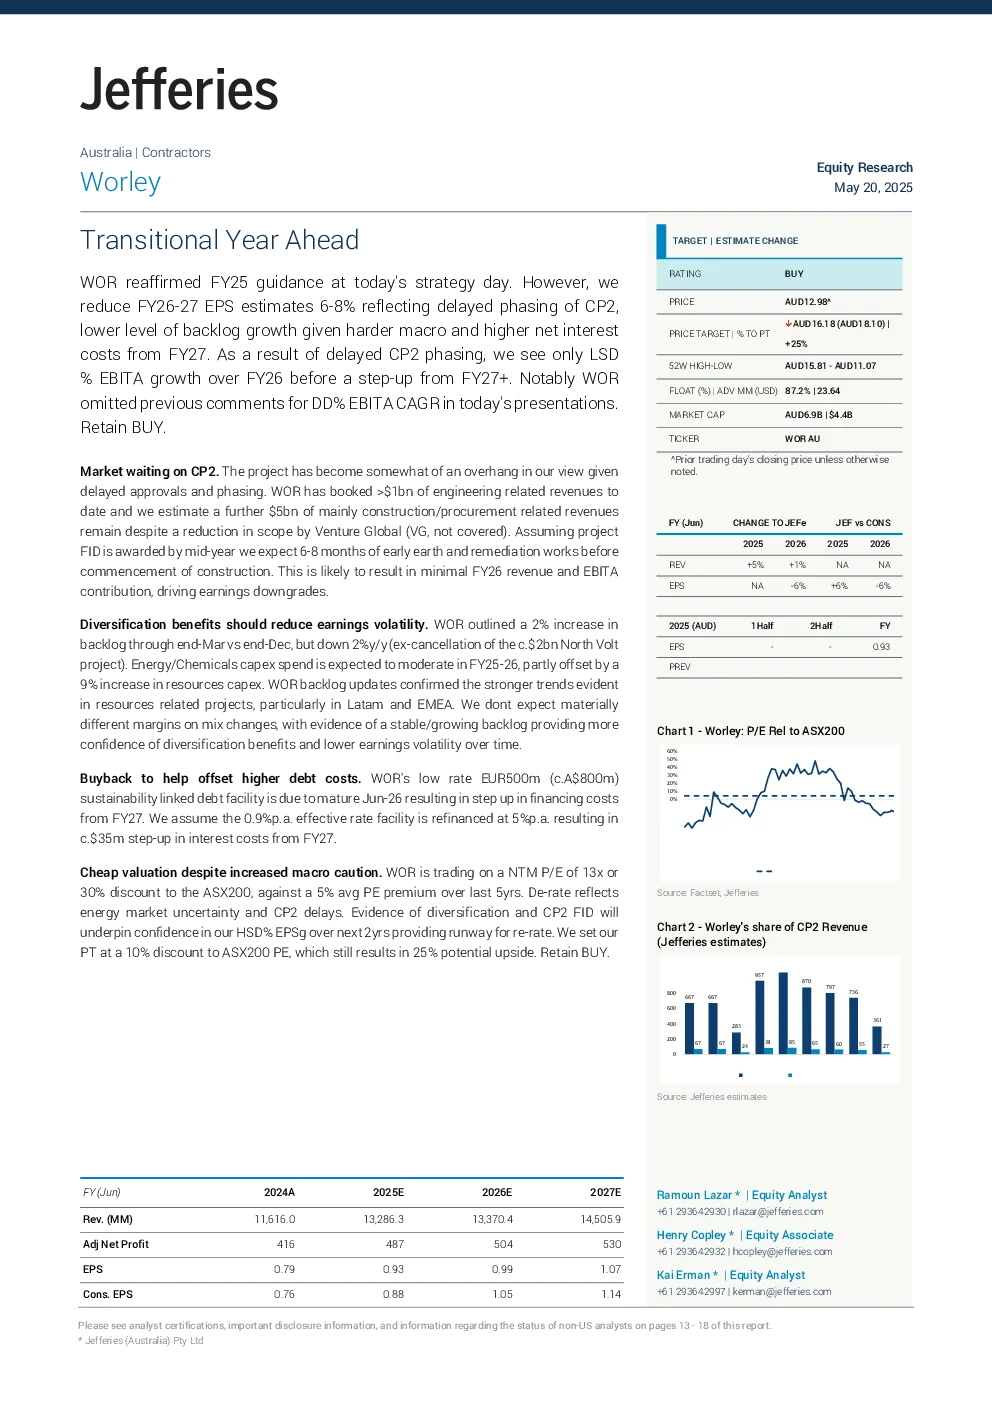
核心观点: 澳大利亚工程咨询公司 Worley 的业绩已度过低点,预计随着投资周期的到来,公司将继续实现盈利增长。Jefferies 维持对该公司的“买入”评级,目标价设定为 16.18 澳元,较当前价格有 25% 的潜在上涨空间。
关键数据:
- 收入: 预计 FY25-FY27 年收入分别为 132.86 亿澳元、137.70 亿澳元和 145.06 亿澳元。
- EBITDA: 预计 FY25-FY27 年 EBITDA 分别为 10.20 亿澳元、10.33 亿澳元和 11.00 亿澳元。
- EPS: 预计 FY25-FY27 年调整后每股收益 (EPS) 分别为 0.79 澳元、0.99 澳元和 1.07 澳元。
- 背书: 截至 2025 年 3 月,Worley 的背书增长了 2%,但同比下降 2%。
研究结论:
- CP2 项目: 由于 CP2 项目审批和分阶段实施的延迟,Jefferies 将 FY26-FY27 年每股收益预期下调 6-8%。预计 CP2 项目将在 2025 年年中获得最终投资决定 (FID),这将导致 2026 年收入和 EBITA 贡献最小化。
- 多元化: 能源和化学品资本支出预计在 FY25-FY26 年有所放缓,但资源类资本支出预计将强劲增长。Worley 的背书更新证实了资源类项目中存在的强劲趋势,特别是在拉丁美洲和欧洲、中东和非洲 (EMEA)。
- 估值: Worley 的 NTM 市盈率约为 13 倍,较 ASX200 指数有 30% 的折扣。Jefferies 认为,随着多元化证据和 CP2 FID 的出现,市场对 Worley 的信心将得到增强,从而为股价重新估值提供空间。
- 股票回购: Worley 的 5 亿欧元 (约 8 亿澳元) 持续利率相关债务设施将于 2026 年 6 月到期,这可能导致 2027 年融资成本上升。Jefferies 假设该 0.9% 的有效利率设施将按 5% 的利率进行再融资,这将导致 2027 年利息成本增加 3500 万澳元。