当前位置:首页
/
行业研究
/
报告详情
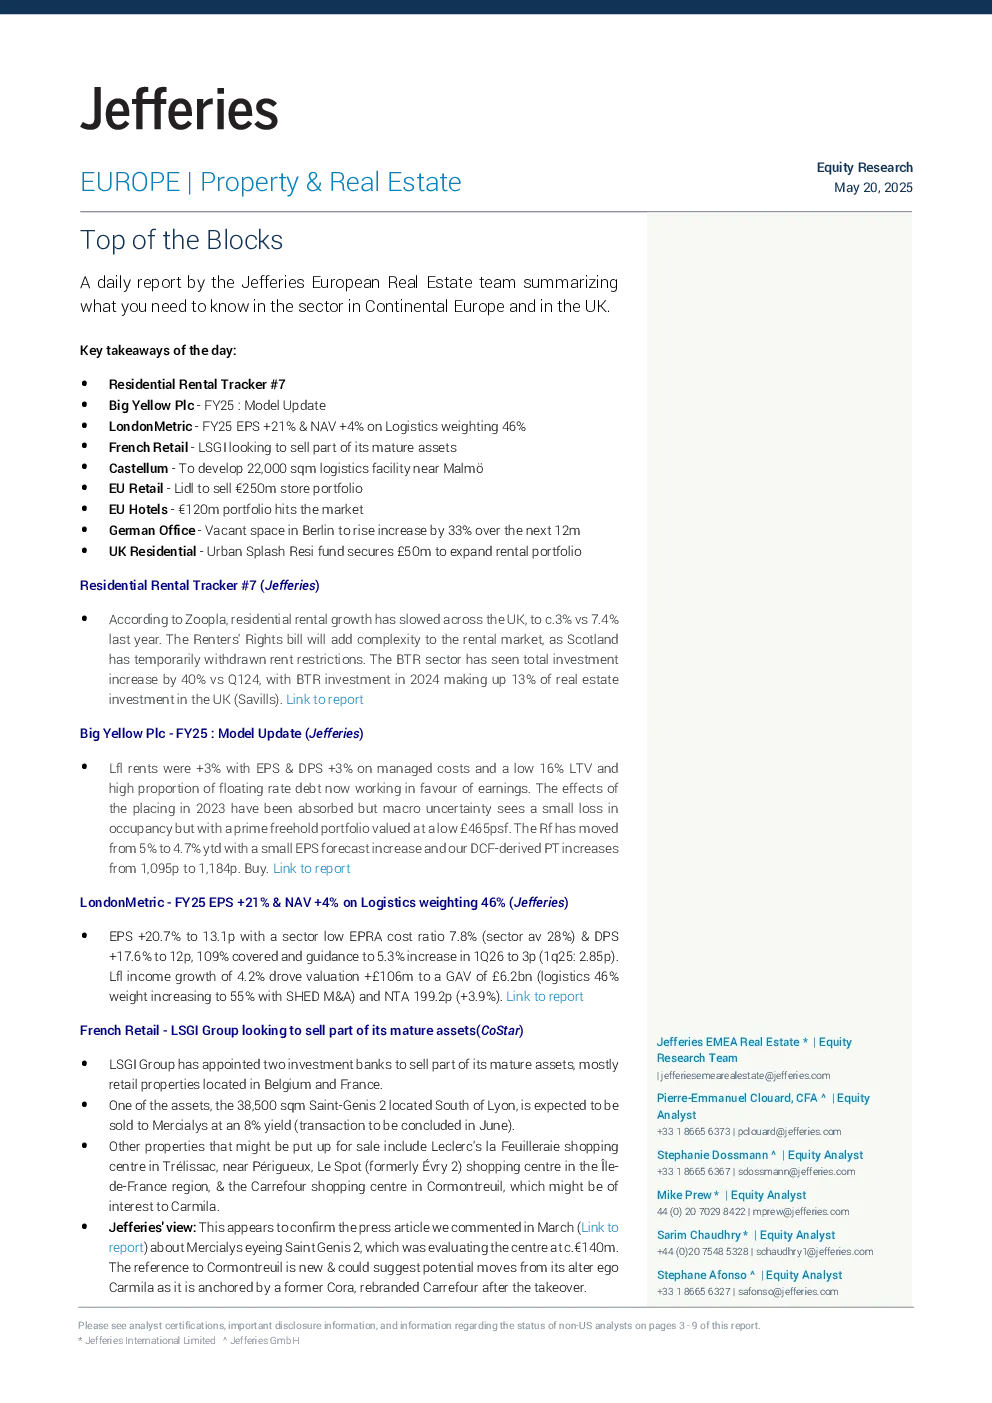
欧洲房地产每日简报
核心观点与关键数据 :
住宅租赁市场 : 根据Zoopla数据,英国住宅租金增长放缓至约3%,低于去年7.4%的水平。租户权利法案的通过将增加租赁市场的复杂性,苏格兰已暂时撤回租金限制。BTR部门的总投资额同比增长40%,2024年BTR投资占英国房地产投资的13%(Savills)。Big Yellow Plc (BYG LN) : 预计2025财年Lfl租金增长3%,EPS和DPS增长3%,主要受管理成本和低16%LTV以及高比例浮动利率债务的有利影响。2023年的增发已吸收影响,但宏观经济不确定性导致入住率略有下降。核心自由持有物业估值低至每平方英尺465英镑。预计Rf将从5%降至4.7%,EPS略有增长,DCF推导的估值目标价从1,095p上调至1,184p。建议买入。LondonMetric (LMP LN) : 预计2025财年EPS增长21%至13.1p,EPRA成本比率7.8%(行业平均28%),DPS增长17.6%至12p,覆盖率达109%,指引1Q26 EPS增长5.3%至3p。Lfl收入增长4.2%推动估值上涨106m至GAV 62亿英镑(物流权重46%,SHED并购后增加),NTA 199.2p(增长3.9%)。物流权重将增加到55%。建议买入。法国零售 : LSGI集团正在寻求出售其部分成熟资产,主要集中在比利时和法国的零售物业。其中,里昂南部的38,500平方米Saint-Genis 2物业预计将以8%的收益率出售给Mercialys(交易将于6月完成)。其他可能出售的物业包括佩里格的Leclerc la Feuilleraie购物中心、巴黎大区Le Spot(前Évry 2)购物中心以及Cormontreuil的Carrefour购物中心,可能引起Carmila的兴趣。Castellum AB (CAST SS) : 计划在Malmö附近的Sunnanå开发一个22,000平方米的仓库和物流设施,预计2025年第三季度开工,2026年底投入使用。SEK 3亿TIC包括土地价值(YoC未披露)。建议卖出。欧盟零售 : Lidl将出售价值2.5亿欧元的门店组合,包括35家门店,收益率约为5.5%。其中一半门店位于英国,其余位于西班牙、爱尔兰和罗马尼亚。这些门店将以长期租赁形式回租给Lidl,并设有潜在违约条款。此次出售旨在将资金重新投资于Lidl的核心业务,并利用长期收入买家的兴趣。Blue Owl、ICG、London & Regional和Realty Corporation等公司表现出浓厚兴趣。欧盟酒店 : Aina Hospitality将一个价值1.2亿欧元的欧洲酒店组合挂牌出售,包括维也纳、布鲁塞尔和巴黎的3家高端酒店。该组合包括维也纳211间客房的MGallery Am Konzerthaus、布鲁塞尔169间客房的MGallery Le Louise以及巴黎119间客房的Novotel Belleville酒店。所有3家酒店均由Accor品牌运营,并于2016年至2017年间被Aina Hospitality收购。这些酒店建于1980年代,经过翻新以保持其高端吸引力。德国办公 : Knight Frank数据显示,柏林办公空间吸纳量同比下降24.7%至106,000平方米。截至2025年3月,空置率达到6.9%,同比增长190个基点(环比增长20个基点),平均租金同比下降1%至每平方米每月28.6欧元。Knight Frank预计未来12个月柏林办公空置率将增加近20万平方米(2025年第一季度至2025年1.5万平方米)。英国住宅 : Urban Splash Resi基金获得5000万英镑的循环信贷额度,以扩大其在英国租赁物业组合。该基金于2017年成立,目前拥有和管理474处物业,从单间公寓到联排别墅不等,平均租金为每月1100英镑。该基金已从机构和高净值投资者那里筹集了1.5亿英镑的股权,旨在建立“机构规模”的可持续租赁住房组合,覆盖曼彻斯特和利兹等城市。
研究结论 :
欧洲房地产市场呈现出多元化的发展态势,不同细分领域存在差异化的机遇和挑战。
住宅租赁市场增长放缓,但BTR部门仍保持强劲增长。
办公市场空置率上升,未来12个月预计将进一步提升。
零售和酒店市场存在出售机会,吸引了多家投资机构的关注。
英国住宅租赁市场获得新的资金支持,以扩大租赁物业组合。