核心观点与关键数据
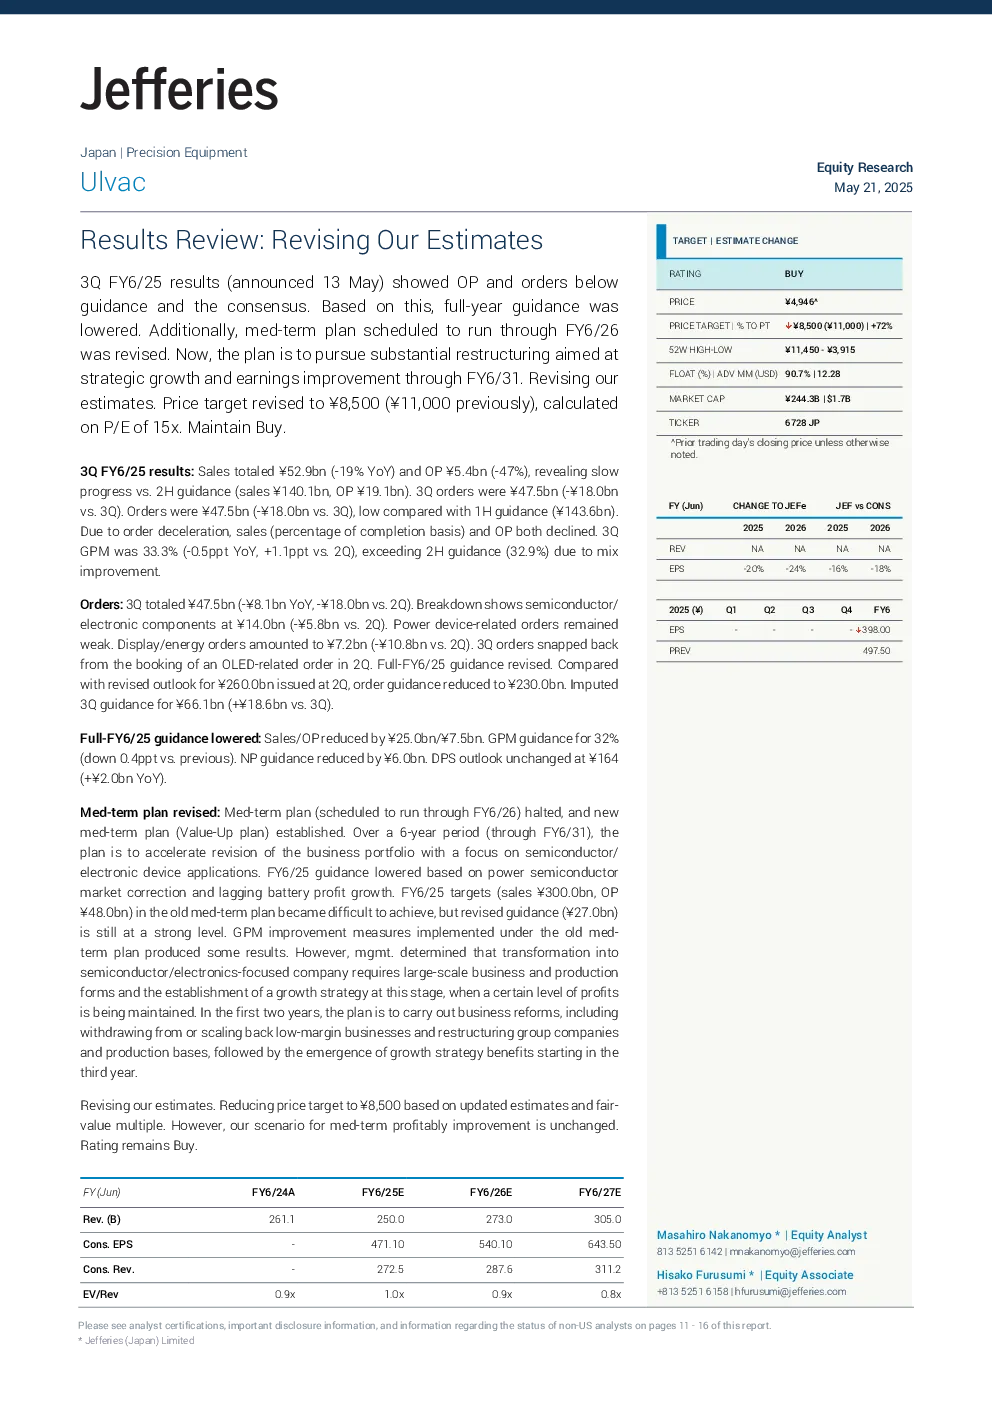
- 业绩回顾与调整: Ulvac 2025财年第三季度业绩低于预期,销售额和营业利润均出现下滑,订单量也低于中期目标。公司因此下调了全年业绩指引,并暂停了原定至2026财年的中期计划,转向新的“价值提升”计划。
- 中期计划调整: 新的“价值提升”计划聚焦于半导体和电子产品的业务组合,通过业务和生产改革实现战略增长和盈利改善。计划包括退出或缩减低利润业务、重组集团公司和生产基地,以及优化人员开支和销售及管理费用等。
- 业务改革目标: 在新计划的前两年,公司将进行业务改革,并在第三年开始显现增长战略带来的效益。目标是在2028财年实现营业利润率(OPM)15%,在2031财年实现22%。
- 增长驱动力: 公司的增长驱动力包括半导体、电子设备和组件业务。半导体相关业务目标是在2031财年实现1000亿日元销售额,电子设备业务目标是在同一时间实现1000亿日元销售额。
- 关键数据: 2025财年第三季度销售额为529亿日元(同比下滑19%),营业利润为54亿日元(同比下滑47%);订单量为475亿日元(同比下滑8.1亿日元,环比下滑18亿日元)。
- 业绩指引: 公司将2025财年销售额指引下调至2500亿日元(同比下滑4%),营业利润指引下调至270亿日元(同比下滑95亿日元),订单量指引下调至2300亿日元(同比下滑11%)。
- 价格目标与评级: Jefferies 将 Ulvac 的目标价下调至8500日元(此前为11000日元),基于更新后的估计和公平价值市盈率。评级维持“买入”。
研究结论
- 短期压力: 由于功率半导体和电池市场复苏滞后,以及全球半导体市场下行风险,Jefferies 预计公司2025财年和2026财年的盈利增长将面临压力。
- 长期潜力: 公司在半导体和电子设备领域的业务改革和增长战略有望带来长期回报。Jefferies 预计公司2031财年营业利润率将达到22%,销售额将达到3600亿日元。
- 风险因素: 公司面临的风险包括中国客户投资波动、中国本土竞争对手的出现、新业务/交易的盈利能力下降,以及全球宏观经济放缓等。
估值与风险
- 估值: Jefferies 以2031财年预期每股收益568.5日元,15倍市盈率计算目标价8500日元。
- 风险: 主要风险包括中国客户投资波动、中国本土竞争对手的出现、新业务/交易的盈利能力下降,以及全球宏观经济放缓等。